纯线上银行 vs 传统银行日常用:Zelle、ATM、客服体验差在哪
结论先行:纯线上银行(Ally、Capital One 360、Marcus)和传统银行(Chase、BofA、Wells Fargo)的日常体验,差距不在”能不能用”,而在”出问题时找谁”。...
结论先行:纯线上银行(Ally、Capital One 360、Marcus)和传统银行(Chase、BofA、Wells Fargo)的日常体验,差距不在”能不能用”,而在”出问题时找谁”。...
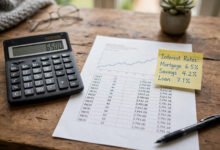
结论先行:HYSA 的利息按”日余额 × 日利率”逐日计算、按月发放,APY(年化收益率)已经把”复利”算进去了——4.00% APY 不等于每天给你 4%/365,银行用的是”复...
结论先行:HYSA 降息要不要搬家,只看一个公式:(新利率 − 旧利率)× 存款金额 × 12 个月 − 搬家成本。如果结果是正的、且超过 $100,搬;如果利差一年只差几十美元,别折腾。2026 年降息周期里,很多 HYSA 从 4.5%...
结论先行:信用合作社(credit union)的开户奖励通常比大银行小($100 到 $300 vs $300 到 $900),但日常利率更高、费用更低、客服更有人情味。薅羊毛选大银行,过日子选信用合作社。两者不是对立的——很多老玩家的配...
结论先行:绝大多数银行的开户奖励按”人头”(per person)发,不按”户头”(per household)发——夫妻各开一个 checking,各自满足条件,各自拿一份奖励,完全合规。但...
结论先行:银行开户奖励不是”到手就安全”。绝大多数银行的奖励条款里都有 clawback(追回)条款:开户后 6 个月内关户,银行有权收回已发的奖励。安全线是:奖励到账后,至少持有 6 个月再关;更稳妥的是持有 12...
结论先行:银行主动发邮件/弹窗给你的”升级奖励”(upgrade offer)——比如”把 Gold 升到 Platinum,给你 5 万积分”——是 product change 拿奖励的唯...
“T-Bill 利率 5%,$100 就能买”——心动了,但开户页面第一项就要 SSN。没有 SSN,只有 ITIN,能买吗?F-1 学生、H-1B 家属、刚登陆的新移民,经常卡在这一步。本文讲清 TreasuryD...
降息周期里最纠结的储户心态是:怕 HYSA 利率一路往下掉,想锁个高利率;又怕钱被锁死、急用时取不出来交罚金。No-penalty CD(免罚金定存,也叫 liquid CD)就是为这种纠结设计的:利率在开户时锁定,期限内可以随时全额取出、...
想给刚出生的孩子存一笔”抗通胀”的压岁钱,I Bond(通胀保值储蓄国债)是美国父母的经典选择:本金保底、利率跟着通胀走、利息免州税。但孩子没有 SSN 怎么办?未成年人自己不能开 TreasuryDirect 账户...
 美国通




