12 月买共同基金的隐形税单:年末资本利得分配全解
每年 12 月,总有一批投资者收到一笔“意外之喜”:账户里多了一笔分红,紧接着次年 1 月收到 1099-DIV 税表,要为这笔“收益”交税。最冤的是那些 12 月初刚买入基金的人——持有不到...
每年 12 月,总有一批投资者收到一笔“意外之喜”:账户里多了一笔分红,紧接着次年 1 月收到 1099-DIV 税表,要为这笔“收益”交税。最冤的是那些 12 月初刚买入基金的人——持有不到...
在美国工作十年,401(k) 里攒了几十万,券商账户里还有指数基金,突然决定回国定居——这些美国的投资账户怎么办?要不要全关了把钱汇回去?关了会不会有税务代价?留着的话人在中国怎么管理?这是很多“海归”回国前最焦虑的...
退休规划里最折磨人的问题不是“存够多少钱”,而是“每年敢花多少”。花多了,怕 85 岁时钱花光;花少了,等于白辛苦几十年。1994 年,一位叫 William Bengen 的财务规划师用历史...
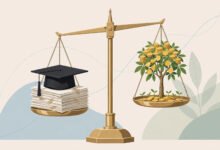
毕业开始赚钱,第一个月工资到账,问题就来了:手里的学贷还欠着,是先把钱砸去还贷,还是先开始投资?网上两种声音都很响:“无债一身轻,先还清再说”,和“复利越早开始越好,别浪费时间”。其实这道题有...

刚到美国读书,手里有点存款或 OPT 工资,能不能开个美股账户?能不能像美国同学一样开 Roth IRA?这是几乎每个留学生都问过的问题。答案是:能,但规则和美国税务居民不完全一样。关键分水岭是你的税务身份——你是 IRS 眼中的非居民外国...

退休规划最折磨人的问题不是“存够了吗”,而是“这笔钱怎么花才能花到走的那一天”。存 100 万的人 70 岁花光,和存 60 万的人花到 95 岁,差别不在本金,而在框架。美国退休规划发展了几...

把父母接到美国养老,住的问题好解决,医疗才是真正的硬骨头。国内有医保,看病便宜方便;来美之后,父母没有工作记录,Medicare 够不着,商业保险贵得离谱,一场大病就可能掏空家庭积蓄。很多子女直到父母生病送急诊,才第一次搞清美国的医疗规则,...

很多人以为退休了税就少了,真相恰恰相反:退休后的税务复杂度常常超过工作时。社安金可能被征税,73 岁后税延账户强制取款推高税率,取款顺序错一步,一年多交几千美元的税。美国退休税务规划的核心只有一句话:在税率低的年份多确认收入,在税率高的年份...

把传统 IRA 或 401(k) 里的税前钱,转成 Roth 账户里的税后钱,这个动作叫 Roth 转换。转的当年要为转换金额缴一笔所得税,换来的是之后几十年免税增长、免税取出,还没有强制取款年龄。听起来很美,但转换的时机选错,可能多交好几...
401(k) 里的钱,59 岁半之前动一笔,IRS 就要收 10% 的提前取款罚金,外加按普通收入缴税。很多人直到离职、急需用钱时才第一次听说这条规则,结果一笔 5 万美元的取款,到手只剩三万出头。更可惜的是,税法其实留了八类例外情形,符合...
 美国通




