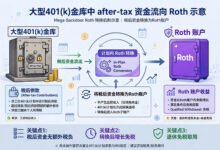
Mega backdoor Roth是什么?公司计划不支持怎么办?
一句话答案:Mega backdoor Roth 是把 401(k) 的 after-tax(税后)供款转成 Roth,一年 Roth 化 4 万+(2026 年上限:72,000 总上限 − 你的 24,500 − 雇主 match − ...
一句话答案:Mega backdoor Roth 是把 401(k) 的 after-tax(税后)供款转成 Roth,一年 Roth 化 4 万+(2026 年上限:72,000 总上限 − 你的 24,500 − 雇主 match − ...
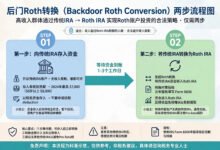
一句话答案:两步。第一步:存 7,500 美元(2026 年)到 Traditional IRA,选 non-deductible(不抵税);第二步:1–2 天后 convert(转)到 Roth IRA。操作快、收益≈0,全年无税。要交税...
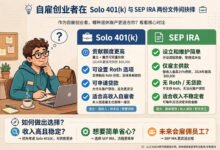
一句话答案:收入高(净收入 10 万+)选 Solo 401(k)(2026 年上限 72,000 美元,elective 24,500 + 雇主 25%),收入中等选 SEP IRA(25% 净收入,上限 72,000,开户简单)。Sol...
一句话答案:三家都行(0 佣金、 fractional shares、都支持 Traditional/Roth),闭眼选一家 10 分钟开户,别纠结 3 个月。非要分个高下:Fidelity 客服最好(有中文服务)、研究工具最强;Vangu...
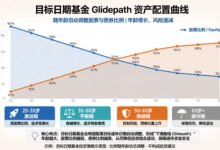
一句话答案:401(k) 的钱不是“存银行”,是投了基金——默认多是 target date fund(目标日期基金,QDIA 默认选项),按你退休年份自动调股债比例(年轻时 90% 股票,退休时 30% 股票)。靠谱吗?靠谱但贵:费率 0...
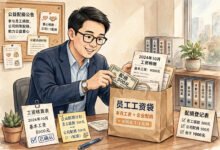
一句话答案:3,000 美元。算法:10 万美元工资 × 6%(你要存的部分)= 6,000 美元,雇主按 50% match,给你 3,000 美元。这 3,000 是免费的,当年不交税,直接进你的 401(k)。但有两个隐藏条款:ves...
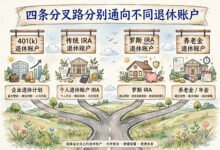
一句话答案:最省税的是 direct rollover(直接转存)——旧 401(k) 的税前钱转到新雇主 401(k) 或 Traditional IRA,全程不经过你的手,无预扣、无税、无罚。四种方式:留在原 plan、rollover...
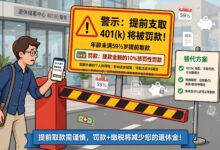
一句话答案:59 岁半前取 401(k),代价是三重:10% 提前取款罚金 + 取出的钱按 ordinary income 交所得税(双重打击)+ 失去几十年的免税复利(最大的隐性代价)。取 5 万美元,35% 税率档的人,到手可能只剩 2...
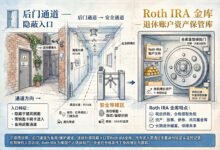
一句话答案:走 backdoor Roth(后门 Roth):两步,先存 7,500 美元到 Traditional IRA(non-deductible,不抵税),再 convert(转)到 Roth IRA。全年无税完成(如果操作快、收...
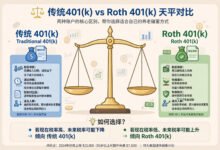
一句话答案:25 岁左右的年轻人,选 Roth 401(k)。逻辑很简单:你现在的边际税率(22% 甚至 12%)是你职业生涯最低的时候,现在交税锁定低税率,退休时几十万美元免税取出。45 岁、年薪 40 万(35% 税率)的人,选传统(税...
 美国通




