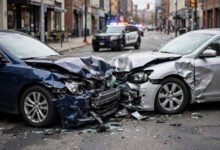
在美国开车,最让人憋屈的事故不是被撞,而是被撞之后对方一脚油门跑了。车头凹进去一块、脖子开始发僵,你站在路边手里只有半截车牌号,连找谁索赔都不知道。这种“肇事逃逸”(hit and run)在美国非常常见,而很多华人车主直到这时候才发现:自己的保单里那一项“UM/UIM”,就是专门为这种“找不到对方”的局面准备的。
UM 是 Uninsured Motorist(无保险驾驶人)的缩写,UIM 是 Underinsured Motorist(保额不足驾驶人)。加州法律要求保险公司在卖车险时必须提供 UM 保障(投保人可以书面放弃,但默认是含的)。关键点在于:在加州,肇事逃逸的司机在法律上被视同“无保险司机”——也就是说,对方跑了,不等于你没处索赔,你自己的 UM 就是第一责任方。这篇文章把报警、理赔条件、人伤与车损的区别、没买 UM 的补救办法,一次讲清楚。
先报警:police report 为什么是 UM 理赔的命根子
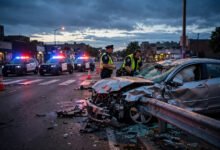
肇事逃逸发生后,第一件事永远是报警,而不是先给保险公司打电话。这不是走形式,而是有三个实实在在的法律作用。第一,加州法律把肇事逃逸本身定为犯罪:造成人身伤害后逃逸是重罪(Vehicle Code 20001),只造成财产损失后逃逸是轻罪(Vehicle Code 20002)。警察到场做记录,等于官方确认“这起事故确实发生过、对方确实逃逸了”,这是你后续一切索赔的地基。
第二,UM 条款理赔逃逸事故时,保险公司最常问的就是:“你怎么证明对方真的存在、真的跑了?”一份 police report 就是最有力的第三方证据。报告里会记录事发时间、地点、对方车辆特征、目击者信息,以及警察对现场的判断。没有报警记录,保险公司完全可以质疑事故的真实性,理赔会陷入漫长的扯皮。第三,警察的报告和后续调查有可能真的找到逃逸司机——调取路口监控、根据车辆碎片锁定车型,这些只有执法部门能做。
报警时要注意几个实操细节:尽量不要挪动车辆(除非影响交通安全),用手机拍下现场全景、两车接触位置、散落的对方车辆碎片(比如保险杠碎片、后视镜、大灯玻璃,上面可能有对方车型的标识),记下目击者的电话。如果对方车辆有行车记录仪拍到,哪怕只拍到颜色和车型,也一并提供给警察。拿到 report number(报告编号)后妥善保存,理赔时保险公司一定会要。
UM 是什么:逃逸司机在法律上算“无保险司机”
很多人以为 UM 只保“对方没买保险”的情况,其实它的覆盖范围更宽。加州保险法(Insurance Code 11580.2)把“无保险车辆”定义为包括:没有买责任险的车、保险公司破产的车、被盗车辆,以及“肇事逃逸且车主或驾驶人身份不明的车辆”。所以对方跑了、身份不明,你的 UM 自动“顶上”,站在对方责任险的位置上赔你。
但这里有一个关键条件:你必须能证明确实发生了一起“对方车辆导致”的事故。加州大多数保单要求,hit and run 的 UM 索赔需要有“实际接触”(physical contact)——也就是对方的车确实碰到了你的车或你本人,或者至少有确凿证据证明对方车辆的存在和过错(比如行车记录仪视频、多名目击者证词、对方车辆碎片)。如果你只是为了躲一辆别你的车而自己撞上护栏、对方毫发无损地开走了(俗称“幽灵车辆”miss-and-run),没有接触也没有证据,UM 理赔会被拒的概率很高。这就是为什么第一时间的证据固定如此重要。
另外注意时效:UM 索赔本质上是你和“自己的”保险公司之间的合同纠纷,加州对此类索赔的诉讼时效一般是 2 年,但保单通常要求“尽快通知”(prompt notice)。实务中建议 24 小时内报案,最迟不要超过几天。拖延报案会给保险公司一个现成的拒赔理由:“延迟通知导致我们无法调查。”
有人伤 vs 只有车损:UM 到底赔什么、不赔什么
这是最容易混淆的地方。UM/UIM 全称里的 Motorist 保障,核心是“人身伤害”(bodily injury):医疗费、误工费、疼痛与精神损害(pain and suffering),都在 UM 的赔付范围内,限额就是你保单上 UM 那一栏的数字,比如常见的 30/60(一人 3 万、多人 6 万)或 100/300。UIM 则是对方有保险但保额不够赔你损失时,补足差额的部分——逃逸案件里对方身份不明,一般只用到 UM。
那车子本身的修理费呢?这要分开看。UM 的“人身伤害”部分不赔车损。车损要看两个独立的险种:一是 collision(碰撞险),不管对方是谁、跑没跑,自己的 collision 都赔修车(要扣 deductible);二是 UMPD(uninsured motorist property damage,无保险驾驶人财产损失),专门赔对方无保险/逃逸造成的车损,但加州的 UMPD 上限通常只有几千美元,而且有免赔额,修大事故根本不够。所以实务结论是:有人伤,靠 UM;车要修,靠 collision 最实在。如果你当年为了省保费没买 collision,车损这一块就只能自掏腰包,这是很多车主事后最后悔的省钱。
还有一个细节:UM 赔付的人伤部分,保险公司会要求你提供完整的医疗记录和账单,并且有权对治疗的“合理性和必要性”提出质疑。事故后尽快就医、按医嘱复诊、保留所有单据,这套流程和向对方索赔时一模一样,不能因为“是找自己保险公司要钱”就放松。
没买 UM 怎么办:MedPay、collision 与健康保险的补救链
如果你当初书面放弃了 UM(waiver),或者保单里根本没有这一项,也不是完全没救,按下面这个顺序找补救。第一顺位是 MedPay(medical payments coverage,医疗费用险)。这是车险里的一个可选小额附加险,不问过错、只管付医疗账单,额度通常是 1000 到 5000 美元。它最大的好处是赔付快、不扯皮,救护车和急诊的账单可以先用它顶上。有 MedPay 的人,赶紧翻保单确认额度。
第二顺位是你的健康保险(health insurance)。很多人不知道,车祸受伤同样可以用自己的医疗保险看病,只是保险公司事后可能会行使“代位求偿权”(subrogation)——也就是如果将来你从别处拿到了赔偿,健康保险公司有权要回它垫付的部分。这不影响你先用它看病,保命和治疗永远优先。第三顺位是 collision 修车险,前面说过,只管车不管人。
如果这三样都没有(比如只买了加州最低责任险),那就只剩下自费治疗、保留单据,将来一旦找到逃逸司机再追偿。教训是:UM 在加州的保费其实很便宜,一年往往只差几十美元,却是整张保单里“保护自己”含金量最高的一项。下次续保时,把 UM 加回来,额度至少和你的人伤责任险额度看齐。
抓到逃逸司机之后:民事追偿与代位求偿
好消息是,相当一部分肇事逃逸最终能破案:路口摄像头、对方车辆遗落的碎片和漆面、目击者拍下的车牌,都可能帮警察锁定车辆。一旦找到司机,局面就变了:对方要面对刑事指控(hit and run 本身是犯罪),而你在民事上可以直接向对方本人及其保险公司索赔医疗费、误工费、车损和精神损害。
这里有两种钱要分清。第一种是你还没拿到的赔偿:直接找对方索赔,走正常的车祸理赔流程(可参考本站关于车祸索赔步骤的文章)。第二种是你的 UM 保险公司已经先赔给你的钱——这时保险公司会启动“代位求偿”(subrogation),代替你去向逃逸司机追讨它垫付的部分。实务中常见的是两边并行:你告对方要“超出 UM 限额”的那部分损失,保险公司追它自己垫出去的钱。注意,拿到 UM 赔款时签的和解文件里通常有代位条款,签字前看清楚自己还保留哪些追偿权利。
如果逃逸司机找到了但确实没钱没保险(名下无资产),判决拿到了也执行不到,这种情况下你之前从 UM 拿到的赔款就是实际能落袋的全部。这也反过来说明:UM 额度买高一点,本质上是给自己买一份“对方靠不住时的保底”。在路上,靠得住的永远只有自己的保单。
报案之后 72 小时:UM 理赔的时间线清单
很多人在报警之后就干等,结果错过了理赔的黄金窗口。下面这份 72 小时清单,按顺序做。0 到 24 小时:去医院或 urgent care 检查,哪怕你觉得“只是脖子有点酸”——软组织损伤和脑震荡的症状经常延迟 24 到 48 小时才出现,而“事故当天没就医”会成为保险公司质疑伤情与事故关联性的头号理由。就医时明确告诉医生“我是车祸受伤”,让病历写清致伤原因。
24 到 48 小时:向自己的保险公司报案,说明是 hit and run、对方身份不明、你已报警并给出 report number。要求理赔员书面确认你的保单包含 UM 以及具体限额。同时整理证据包:现场照片、行车记录仪视频、目击者联系方式、医疗收据,全部备份到云端。48 到 72 小时:如果车辆需要拖去修理,通知保险公司安排定损(adjuster inspection);保留拖车费发票,这笔钱 UM 或 collision 都可以报。整个过程中,不要在社交媒体上发任何关于事故的动态——保险公司真的会去翻你的朋友圈,一张你“看起来没事”的聚会照片,可能被用来质疑你的伤情。
还有一个容易忽略的细节:加州的 UM 理赔里,你和自己的保险公司在法律上是“对立方”关系——它既是你的保险人,也是赔付的谈判对手。所以所有沟通尽量走书面,理赔员电话里说的“这个我们肯定赔”,挂电话就发邮件确认一遍。把每一次通话的日期、对方姓名和工号记下来,这是理赔老手的标准动作。
相关阅读
参考来源
- Insurance Information Institute(美国保险信息协会):无保险驾驶人保障说明
- California DMV:加州车辆保险最低要求
- California Department of Insurance(加州保险局):消费者车险指南与投诉渠道
核验日期:2026-10-04
免责声明
本文为美国加州车险法律知识科普,不构成法律建议。每份保单的 UM 条款细节不同,具体理赔以你的保单原文和所在州现行法律为准。金额较大或责任有争议时,建议咨询加州执业的人身伤害律师(多数提供免费咨询)。
在美国开车,保单就是你的底气。如果你身边有朋友刚买车、或者保单好几年没 review 过,把这篇文章转给他——多花几分钟看看 UM 那一栏,关键时刻能省几万美元。想持续收到这类美国生活法律干货,欢迎添加美国通微信 UUUMGT,我们把实用的都整理好了发给你。






评论前必须登录!
注册