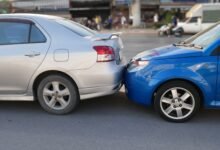
被追尾,对方全责,修车厂账单 8000 美元,对方保险公司 30 天了既不赔也不给个说法,打电话永远是“正在审核”。很多华人车主的第一反应是:“这算不算恶意理赔?能不能反告它?”答案可能让你失望:在加州,“对方”保险公司的恶意理赔,第三方受害人基本告不了——1988 年的 Moradi-Shalal 判例堵死了这条路。但“告不了”不等于“没办法”,加州有一整套施压工具,本文把“为什么告不了”和“能怎么办”一次讲清。
先说结论:第三方基本告不了恶意理赔,但有四条施压路径
加州保险法典 790.03(h) 列举了“不公平理赔行为”(拖延、无理拒赔、压价等),但加州最高法院在 Moradi-Shalal v. Fireman’s Fund(1988)案中明确裁定:790.03 不给第三方受害人创设私人诉权。翻译成大白话:“对方保险公司”和你是没有合同关系的第三方,你不能拿着 790.03 去法院告它“恶意理赔”。
这个规则很多人觉得不合理,但它就是加州现行法律。联邦法院和加州上诉法院几十年来反复确认过这一点,没有松动。所以“反告对方保险公司恶意理赔”这条路,在加州基本走不通,别在这上面浪费律师费。
但“告不了”有四个替代方案:向加州保险局(CDI)投诉、发律师催告函施压、走自己的保险公司(UM/UIM 或 collision)先行赔付再代位追偿、直接起诉对方司机本人(而不是保险公司)。下面逐条讲。
时间线:保险公司拖延的法定红线
虽然告不了恶意理赔,但加州的“公平理赔操作规则”(Fair Claims Settlement Practices Regulations)给保险公司画了明确的时间红线,记下来,投诉和催告时逐条引用。第一,收到索赔后 15 天内必须确认收到并开始调查(CCR 2695.5);第二,收到完整的索赔证明后 40 天内必须接受或拒绝赔付(CCR 2695.7(b));第三,拒赔必须书面说明理由,引用具体的保单条款或法律依据。
“对方 30 天不理赔”卡在哪个位置?如果你已经提交了完整的索赔材料(维修估价、事故报告、医疗记录),30 天无实质回应就已经逼近 40 天红线。这时发一封书面催告,引用 2695.7(b) 的 40 天规则,要求对方在剩余期限内书面答复,效果通常立竿见影——理赔员最怕的就是“懂规则的索赔人”,因为下一步就是 CDI 投诉。
注意“完整的索赔证明”这个前提:保险公司拖延的常用借口是“材料不全”。提交材料时用挂号信或邮件,列出清单、保留回执,让对方没法拿“没收到”当挡箭牌。材料清单包括:警方事故报告、维修厂估价单、医疗记录和账单、误工证明、现场照片。
CDI 投诉:免费但有牙的武器
加州保险局(California Department of Insurance, CDI)是管保险公司的“婆婆”,投诉免费、在线提交。CDI 收到投诉后会要求保险公司书面回应,保险公司必须在规定时限内答复。这一招对“拖延战术”特别有效:理赔员可以敷衍你,但不敢敷衍监管机构。
投诉信要写清:保单号、理赔号、事故日期、对方保险公司名称、拖延的时间线(哪天提交的材料、哪天打的电话、对方怎么回复的)。附上材料清单和通话记录。CDI 的介入不直接判你赢,但它会把“监管压力”传导给保险公司,很多卡住的理赔在 CDI 介入后几周内就动了。
投诉和诉讼不冲突:你可以一边 CDI 投诉施压,一边准备起诉对方司机。两条线并行,互不干扰。CDI 投诉的另一个好处是“留痕”:如果日后真走到诉讼,CDI 的投诉记录可以证明对方“长期拖延”,影响法官的心证。
催告函怎么写:让理赔员动起来的正式信函
电话催了没用,就上书面。一封正式的催告函(demand letter)包括:你的姓名、理赔号、事故日期;时间线(哪天提交的材料、对方哪天承诺回复);引用的法条(CCR 2695.5 的 15 天确认、2695.7(b) 的 40 天决定);明确的要求(“请在 X 月 X 日前书面答复,否则我将向 CDI 投诉并起诉贵方被保险人”);你的签名和日期。语气专业、不骂人,但把“下一步”写清楚。
寄送用 certified mail(挂号信)或邮件(要求已读回执),保留凭证。理赔员收到书面催告后,通常会在几天内回应——因为书面文件会进案卷,成为 CDI 投诉或诉讼的证据,没人愿意在案卷里留下“被催告后仍无回应”的记录。很多卡了 30 天的案子,一封催告函就能推动。
如果请了律师,催告函用律师事务所的信头纸,效果翻倍。保险公司对“有律师”和“没律师”的案子是两套处理流程:有律师的会被转给资深理赔员或法务,处理速度和和解意愿都更高。标的超过 1 万美元的案子,请律师发函的性价比很高。
对方保额不足:UIM 的启动条件
“对方保险公司不理赔”有时是因为对方保额太低:加州最低责任险只有 1.5 万/3 万美元,一次人伤事故很容易超标。对方保额用完还不够赔的,启动你自己的 UIM(underinsured motorist):UIM 赔的是“对方保额和你的实际损失之间的差额”,上限是你的 UIM 保额。
UIM 的启动需要“对方保额已用尽”的证明:让对方保险公司出具“保额声明”(declaration page)和“已按保额上限赔付”的书面确认,拿着这两份文件去找自己的保险公司。自己的保险公司会重新评估你的损失(可能和对方的评估不一样),按 UIM 条款赔付差额。
买 UIM 的保额建议:至少 10 万/30 万美元,和自己的 liability 保额对齐。UIM 很便宜,一年多花几十美元,关键时刻能补几十万美元的缺口。“对方没钱赔”是车祸理赔里最常见的死结,UIM 是唯一的解。
起诉对方司机本人:真正的施压点
既然告不了保险公司,那就告“人”。对方司机是侵权行为人,你对他的索赔权是完整的:车辆损失、医疗费、误工费、疼痛抚慰金,一项都不少。起诉后,对方保险公司有义务为司机辩护(保单的辩护条款),应诉成本远高于早点赔付——这就是施压的逻辑:让保险公司算清楚“拖延的代价”。
小额法庭(small claims)受理上限个人 10000 美元,车辆维修、轻微人伤的案子完全够用,不需要律师,起诉费几十美元。超过 10000 美元的,去有限管辖法院(limited civil),建议请律师。起诉前发一封 demand letter,给对方 30 天最后期限,很多案子在这一步就和解了。
诉讼时效:加州人身伤害 2 年(CCP 335.1),财产损失 3 年(CCP 338)。“对方保险公司一直拖”不等于时效暂停,该起诉时就起诉,别被“正在审核”的话术拖过时效。
华人车主的常见误区:录口供与签字
误区一:“对方保险公司让我录口供,我配合了显得诚恳。”错。你没有义务向对方保险公司提供录音口供(recorded statement),你的陈述会被逐字分析,找对你不利的点。正确做法:“我现在不方便录口供,请把问题书面发给我”,或者“请和我的律师联系”。礼貌拒绝是你的权利。
误区二:“对方寄来的表格,签了字理赔快一点。”错。对方保险公司寄来的“医疗授权书”(medical authorization)可能授权它调取你全部的医疗记录,包括和事故无关的旧病史,然后用“旧伤”来压价。签字前看清授权范围,只授权“与本次事故相关的医疗记录”,或者干脆自己提供病历复印件,不签概括授权。
误区三:“先签和解书,钱到账再说。”和解书(release)一旦签字,案子就终结了,后续发现新伤、新损失都不能再要。签字前确认:治疗已结束或伤情已稳定、所有损失都算清了、金额包含了未来可能的费用。“着急用钱”是签亏本合同最常见的原因,缺钱可以和律师谈“预支”,不要贱卖和解。
理赔员的考核机制:为什么他们爱拖
理解对手才能战胜对手。保险理赔员的 KPI 是“结案率”和“赔付率”(赔出去的钱越少越好),“拖延”是最常用的压价手段:拖到你着急用钱,拖到你证据散失,拖到你接受低价和解。“30 天不理赔”很多时候不是“忙不过来”,而是“策略性拖延”。
破解方法:把“拖延”变成对方的成本。书面催告(进案卷)、CDI 投诉(监管压力)、起诉司机(应诉成本),每一步都在增加对方“拖延”的代价。当“拖延的成本”超过“赔付的成本”,理赔员自然会动。谈判的本质是“成本博弈”,谁先让对方觉得“拖不起”,谁赢。
另外,理赔员有“权限额度”:普通理赔员能批的金额有限,大额和解要上级批。你的催告函和投诉,客观上帮理赔员“向上面要权限”提供了理由。所以“施压”不是“结仇”,而是帮对方走流程,姿态可以强硬,语气保持专业。
走自己的保险:UM/UIM 与代位追偿
如果等不及,可以先走自己的保险:collision 险修车、UM/UIM(uninsured/underinsured motorist)cover 人伤。自己的保险公司赔付后,会通过“代位追偿”(subrogation)去找对方保险公司要钱——保险公司之间的追偿,比你个人去催有效得多。
走自己保险的代价是可能要先付 deductible(免赔额),以及“not-at-fault”的理赔记录。但加州法律禁止保险公司因“非过错理赔”涨你的保费(Insurance Code 491),所以不用担心“走了自己保险明年涨价”。Deductible 在代位追偿成功后通常能拿回来。
和自己保险公司打交道时,“恶意理赔”的诉权是存在的——你是它的合同相对方(第一方),它如果无理拒赔,你可以告它 bad faith,索赔范围包括合同金额、精神损害甚至惩罚性赔偿。所以“恶意理赔”这把刀,在加州是砍向“自己的”保险公司的,不是对面的。
相关阅读
英文官方来源
- Cornell LII – Cal. Code Regs. Tit. 10, 2695.7 (40-day accept/deny rule)
- California Department of Insurance – file a complaint
- California Legislative Information – Insurance Code 790.03 (unfair practices)
核验于 2026年10月8日。
免责声明
本文内容仅供一般信息参考,不构成法律建议。保险理赔的具体处理取决于保单条款与个案事实,金额较大或有人伤时请咨询持牌律师。关键法条请以官方最新文本为准。
在美国遇到交通罚单、事故理赔、租房纠纷等法律问题,想看更多华人视角的实务解析,可以关注美国通官方微信:UUUMGT,获取最新文章推送。






评论前必须登录!
注册