被追尾了,对方全责,保险修好了车,一切似乎圆满——但你的车从此有了事故记录,Carfax 上一查“accident reported”,转手时买家直接砍你 3,000 美元。这笔“修好了也回不来的贬值”,在美国叫 diminished value(贬值损失),是 99% 的华人车主不知道可以索赔的钱。本文讲清:贬值索赔的法律依据、六步索赔流程、以及保险公司最常用的压价话术怎么破。
先给结论:对方全责的事故,你有权向对方保险公司索赔 diminished value;流程是等修好车 → 找独立评估师出报告 → 书面 demand;金额通常是车价的 10–25%(看事故严重程度);lease 的车不能索赔(车主是租赁公司)。以及最重要的:签任何“理赔结案”文件前,确认贬值部分有没有被“一笔勾销”。
什么是 diminished value:三种类型
Diminished value 分三种。Inherent diminished value(固有贬值):车修得再好,有事故记录的车就是比没事故的便宜——这是最常见的索赔类型,也是本文的重点。Repair-related diminished value(维修相关贬值):修得不好(色差、缝隙不齐)导致的额外贬值。Immediate diminished value(即时贬值):修之前的残值差,实务中很少单独索赔。
举例:一辆 3 万美元的凯美瑞,被追尾修了 8,000 美元,修得天衣无缝。但转手时,同款无事故车卖 2.6 万,你的车只能卖 2.3 万——这 3,000 美元差价就是 inherent diminished value。保险公司修车时只管“恢复原状”,不管“记录贬值”,这笔钱要你主动去要,不会自动给你。
法律依据:向谁要、凭什么要
Diminished value 索赔是向对方(全责方)的保险公司提的第三方索赔(third-party claim),依据是对方司机的 liability 保险——“你把我的财产价值弄掉了,你赔”。绝大多数州承认这种索赔(具体规则各州略有差异,个别州有限制,动手前查一下本州判例)。
注意两个边界。第一,你自己的保险(collision)通常不赔 diminished value——除非你的保单明确写了。所以“走自己保险修车省事”的同时,记得贬值部分还是要找对方保险要。第二,lease 的车:法律上的车主是租赁公司,贬值损失的是它不是你,所以你无权索赔(租赁公司自己会去要)。贷款买的车(你是车主)可以索赔。
时效:财产损失的诉讼时效各州不同(加州 3 年、德州 2 年),但别拖——证据(修车记录、市场比价)越新鲜越有力,理想是在修好车后 1–3 个月内启动。
六步索赔流程
第一步:确认责任。拿到 police report,确认对方全责。如果责任有争议或你是部分责任,comparative negligence 规则会按比例扣减你的索赔——对方 80% 责任,你的贬值索赔也要打八折。责任不清时,先把责任认定搞定再谈贬值。
第二步:等修车彻底完成。贬值是“修好后的车” vs “没出事故的车”的差价,车没修好就谈,对方有借口拖。修车时保留所有单据:维修工单、发票、换件清单——评估师要看“到底修了什么”。
第三步:固定事故前价值。从 KBB、Edmunds、NADA 查同款(同年份、同配置、同里程、同车况)的市场价,截图保存。再找事故前的照片(证明车况好),里程数记录。这些是“事故前值多少钱”的证据。
第四步:拿到事故后的“真金白银”报价。去 CarMax、Carvana 做 instant offer(在线估价),它们的报价会读取 Carfax 事故记录,是“市场真实愿意出的价”,比任何公式都有说服力。截图保存,这就是“事故后值多少钱”。
第五步:请独立评估师出报告。licensed diminished value appraiser,收费几百美元,出具正式评估报告。车价 2 万以上、中度以上事故,这笔钱花得值——没有专业报告,你就是在“空口要价”,有报告,你就是“拿着证据谈判”。评估师要找独立的,别用保险公司推荐的。
第六步:书面 demand。给对方保险公司发正式索赔函(demand letter),附上:police report、维修单据、事故前后估值、CarMax 报价截图、评估师报告,写明索赔金额和回复期限(30 天是行规)。挂号信寄出,保留回执。
保险公司的压价话术与破解
话术一:“我们用 17c 公式算过了,只值 500 美元。” 17c 是保险公司内部的一个贬值计算公式(源自乔治亚州的一个判例),特点是算出来的数极低。破解:17c 是保险公司的“内部算法”,不是法律——你的独立评估报告 + CarMax 真实报价,比它的公式硬。直接回:“My independent appraisal and market offers show $X. Please explain in writing how you reached your number.”
话术二:“修好了就和原来一样,没有贬值。” 破解:CarMax 的报价截图糊它脸上——“修得一样为什么 CarMax 少给 3,000?” 市场不认“修好=没贬值”这套,数据说话。
话术三:拖。“我们正在审核”拖三个月,指望你忘了。破解:demand letter 里写清 30 天期限,过期直接发“最后通牒”并抄送州保险监管局(Department of Insurance)投诉。投诉一立案,保险公司的“审核”速度会快十倍。
话术四:“签了这个结案协议,贬值也算结了。” 这是最阴的——修车理赔时的“property damage release”(财产损失结案书),如果措辞宽泛,可能把贬值索赔权也“一笔勾销”。签字前逐字读,不确定的找律师看一眼(很多车祸律师免费咨询)。已经签了宽泛 release 的,贬值索赔会非常困难——预防远大于补救。
谈判策略:从 demand 到和解
Demand 金额要留谈判空间:评估报告说贬值 4,000,demand 写 4,500–5,000,对方还价到 3,000–3,500 是正常区间。保险公司的第一反应永远是 lowball(压价),别被第一份报价吓到——那只是谈判起点。
谈判中每轮都要书面(邮件):“感谢报价 X,但根据我的评估报告和 CarMax 报价,合理金额是 Y,理由是……” 把“理由”写清楚,adjuster(理赔员)要向上级申请加价,你的书面理由就是他写申请的材料。电话里谈的,转头就发邮件确认“刚才电话里你说……,我理解对吗”。
谈不拢的最后手段:小额法庭(金额在上限内)或请车祸律师(contingency 收费,赢了才收钱)。很多案子在“律师函”阶段就和解了——保险公司算账:付你 3,000 和解 vs 花 5,000 请律师打官司,哪个划算一目了然。
修车环节的配合:为索赔留证据
贬值索赔的成败,一半在修车环节就决定了。选修车行:优先选保险公司“推荐”之外的、有口碑的独立修车行——推荐修车行和保险公司是利益共同体,可能用副厂件、压缩工时。要求用原厂件(OEM),副厂件本身就是“repair-related diminished value”的证据。
修车全程拍照:进厂时的损伤、维修中的拆解、换下来的旧件。要求修车行提供详细的维修工单(换了什么件、什么工艺),而不是一张“修车 8,000”的总发票。工单越细,评估师的报告越有力,对方越难挑刺。
修完后验收:漆面色差、缝隙均匀度、异响,路试 20 分钟。有问题当场返工——“修得不好”本身就是第二种贬值(repair-related)的索赔点,但前提是你给了修车行返工机会(不给机会直接索赔,法官可能不支持)。
事故后 72 小时清单:别漏了这些事
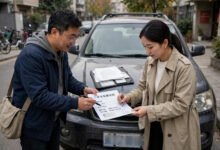
事故发生后 72 小时做的事,直接决定后续索赔的成败。现场:报警(拿 police report 编号)、拍照(两车位置、损伤、路况、对方驾照和保险卡)、记对方信息(姓名、电话、车牌、保险公司和保单号)、找目击证人(留电话)。身体:即使感觉没事,也去 urgent care 或 ER 检查一次——soft tissue injury(软组织损伤)可能 24–48 小时后才发作,没有当天的就医记录,后续人身索赔会被质疑。
保险:24 小时内通知自己的保险公司(报备,不等于走自己的保险修),拿到 claim number。修车:别急着签字,拿两家以上修车行的 estimate 对比。如果对方保险指定修车行,你有权拒绝——美国法律保障车主选择修车行的权利(choose your own shop),保险公司不能强制。
记录:建一个文件夹(实体或云端),所有单据、照片、通话记录(记下对方姓名工号时间)都放进去。从第一天就养成“留痕”习惯,三个月后谈判时,你会感谢现在的自己。
对方耍赖:hit and run 与幽灵车
对方肇事逃逸(hit and run)或根本没保险,你的贬值索赔找谁?第一顺位:自己的 uninsured/underinsured motorist(UM/UIM)保险——如果买了 UMPD(财产部分),可以走自己的保险索赔贬值。第二顺位:collision 险修车(如果买了),但贬值部分 collision 通常不包。第三顺位:起诉对方个人。
所以买车险时,UM/UIM 的额度别省:加州最低 liability 是 15/30/5,但 UM 建议买到和 liability 同等额度。一年多几十美元,关键时刻是“对方没保险”时的救命稻草。已经出事故才发现没买 UM 的,只能走诉讼——对方有资产还好,没资产的,判决也是一张纸。
行车记录仪(dashcam)是 hit and run 的克星:前后双录、带停车监控,200 美元左右。被撞后第一件事是锁存录像(防止循环覆盖),录像就是“铁证”,警察和保险都认。没装的,现在就去装——这是全篇性价比最高的一条建议。
常见问题
问:对方没保险(uninsured)怎么办?答:看你的保单有没有 uninsured motorist property damage(UMPD),有的话走自己的 UMPD 索赔贬值。没有的话,只能起诉对方个人——执行难度大,但判决 10 年有效。
问:事故很小(就蹭了一下),值得索赔吗?答:看金额。贬值预期低于 1,000 美元的,评估师费用(几百)占比太高,不划算。小事故的贬值通常也小,自己用 CarMax 报价谈一谈就行,不请评估师。
问:多久能拿到钱?答:顺利的话 demand 发出后 1–2 个月和解。拖的案子 3–6 个月。超过 6 个月没进展,考虑升级(投诉/律师/诉讼)。
问:会影响我的保险费吗?答:你是第三方索赔(找对方保险),不走自己的保单,不影响你的保费。但如果你同时走了自己的 collision 修车,那部分可能影响续保——两件事分开看。
相关阅读
英文官方来源
- QuoteFii: Diminished Value Claims — How to File and What to Expect(六步索赔流程详解)
- Allen & Allen: Diminished Value Claim in Virginia(索赔材料清单与 demand 要点)
- Freeway Insurance: Diminished Value Claims — How They Work(保险公司视角的索赔流程)
核验日期
本文内容核验于 2026年10月6日。
免责声明
本文仅为一般信息分享,不构成法律/税务/财务/移民建议;具体情况请咨询持牌专业人士,并以官方最新公布为准。
更多美国生活实用知识,欢迎关注微信公众号:UUUMGT(美国通)。






评论前必须登录!
注册