加州法律要求车险 liability(责任险)最低保额是 15/30/5:撞伤一个人最高赔 1.5 万美元、一次事故最多赔 3 万、财产损失最多赔 5000。很多华人新移民图便宜就买最低保额,心想”有保险就行”。但一场稍微严重的人伤事故,医疗费轻松突破 10 万美元,保额不够的部分,对方律师会直接追你的个人资产——房子、存款、工资都可能被盯上。本文讲透 liability 保额的正确买法:15/30/5 为什么不够、100/300/100 是什么概念、保额和保费的真实关系,以及资产超过多少就该配雨伞险(umbrella),保额买够,晚上才睡得着。
先看数字:美国一场车祸人伤事故要多少钱
不看数字,你永远觉得”最低保额够用”。美国的医疗费有多贵,看看这几个数:急诊一次,3000–10000 美元;骨折手术,20000–50000 美元;ICU 住一天,10000 美元以上;一次追尾导致颈椎受伤,治疗+康复 50000–100000 美元很常见。这还只是医疗费,对方还可以索赔误工费、疼痛赔偿(pain and suffering),总额翻倍很轻松。再看 15/30/5 的覆盖能力:撞伤一个人,对方医疗费 8 万美元,你的保险只赔 1.5 万,剩下的 6.5 万对方律师会找你要。在美国,人伤诉讼的律师费是”风险代理”(contingency fee,赢了抽 30%–40%,输了不收钱),这意味着只要对方觉得你有资产赔,起诉是零成本的。最低保额在这种诉讼面前,约等于裸奔。
保额数字怎么读:15/30/5 到 100/300/100
Liability 保额写成三个数字:第一个是单人 bodily injury(人身伤害)上限,第二个是单次事故 bodily injury 总上限,第三个是 property damage(财产损失)上限。15/30/5 就是 1.5 万/3 万/5000 美元。常见的档位有:25/50/25、50/100/50、100/300/100、250/500/100。100/300/100 是什么概念?撞伤一个人最高赔 10 万,一次事故人伤总共赔 30 万,撞坏别人的车或房子赔 10 万。这个档位能覆盖绝大多数普通事故,是美国保险经纪人最常推荐的”标准配置”。再往上的 250/500/100 适合高资产人群。选档位的原则:保额至少要覆盖你的”可执行资产”——对方律师能追到的钱。没房没存款的年轻人,100/300/100 绰绰有余;有房有存款的中产,100/300/100 是起步。
保额翻 7 倍,保费只贵多少:真实价格关系
很多人以为保额从 15/30/5 提到 100/300/100,保费也要翻几倍,这是最大的误解。车险的定价逻辑是:基础保费的大头是”出险概率”,保额只是小头。实际报价中,15/30/5 到 100/300/100,半年保费通常只贵 100–200 美元,折合每月 20–35 美元。也就是说,每天不到 1 美元,就把人伤保额从 1.5 万提高到 10 万。这笔账怎么算都划算。为什么差价这么小?因为保险公司精算过:小额事故最常见,大额事故概率低,提高保额上限对保险公司的期望赔付增加有限。买保险时让经纪人给你打两份 quote 对比一下,看到差价你会立刻决定升级。另外,liability 保额提高后,记得同步看一下 UM/UIM(uninsured/underinsured motorist,对方没保险或保额不足时保你自己)的保额,通常建议和 liability 对等。
Property damage 5000 美元够吗:看看路上跑的车
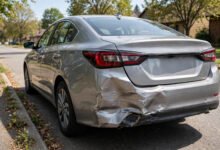
第三个数字 5000 美元的 property damage,在今天的美国基本是个笑话。路上一辆普通 Camry 3 万美元,特斯拉 Model Y 4 万多,撞坏一辆,对方修车 1–2 万美元很常见;撞到豪车、撞坏商店橱窗、撞断电线杆,5 万美元打不住。15/30/5 的 5000 财产保额,追尾一辆 SUV 就不够赔。建议 property damage 至少买到 50000 美元(即 100/300/50 或 100/300/100),有条件的直接 100000。财产损失的保费更便宜,从 5000 提到 100000,半年保费多几十美元。记住:liability 三个数字要一起看,只升级人伤、不升级财产,等于只穿了防弹衣没穿头盔。
雨伞险 Umbrella:资产超过多少该配
当你的净资产(房子净值+存款+投资)超过车险 liability 上限,就该考虑 umbrella(个人责任伞险)。Umbrella 是什么?一份 100 万美元起步的”超额责任险”,车险、房屋险的 liability 用完后,umbrella 接着赔。年费很便宜:100 万美元保额约 150–300 美元/年,200 万约 250–450 美元。谁需要?有房一族(房子净值 30 万+)、年收入 15 万美元+的家庭、有 teenage 司机的家庭(青少年事故率高)、房东(租客在你房子里受伤)。买 umbrella 的前提:保险公司通常要求你的车险 liability 先买到 100/300/100 或 250/500/100,房屋险 liability 到 30 万,才卖给你 umbrella。理赔案例:你撞伤人,对方索赔 80 万美元,车险赔 30 万上限,umbrella 接着赔 50 万,你的房子和存款保住了。没有 umbrella,这 50 万就是你个人资产硬扛。一年两三百美元,买的是资产防火墙。
华人家庭的 3 个常见错误
错误一:只买州最低保额。刚来美国图便宜,15/30/5 一买了之。这是风险最大的省钱方式,省 200 美元保费,赌上全部资产。错误二:车全险买足、liability 买最低。很多人 collision(车损)买 500 deductible 全保,liability 却 15/30/5。逻辑反了:你的车才值多少钱?撞伤人的赔偿才是无底洞。Liability 永远优先于车损。错误三:夫妻各买各的、不统筹。一家人的车险应该放在同一张保单(multi-car discount 能省 10%–25%),liability 保额按家庭总资产定,而不是每人按最低买。另外提醒:teenager 拿驾照后一定要加进保单,别想着”孩子开得少不加”,孩子出事故时没列名,保险公司可能拒赔,这个坑每年都有华人家庭踩。
各州最低保额一览:搬家换州要注意
美国各州最低保额差别很大,跨州搬家一定要更新。最低档:加州 15/30/5、亚利桑那 25/50/15、德州 30/60/25。中等档:纽约 25/50/10(另有 50/100 UM 强制)、佛州比较特殊(PD 1 万但 BI 不是强制)。最高档:阿拉斯加 50/100/25、缅因 50/100/25。搬到新州后,通常要在 30–90 天内按新州要求更新保单,否则算无保险驾驶,抓到罚款+吊销注册。特别提醒:no-fault 州(如纽约、佛州、密歇根)有 PIP(个人伤害保护)强制要求,保单结构完全不同,搬家过去找当地经纪人重新做。另外,在 A 州买的保单开车去 B 州出事故,赔付按哪个州标准?一般按”事故发生地”的法律处理,但保额按你的保单来。所以保单保额要按你常开的几个州里最严的那个买,一步到位最省心。
Umbrella 理赔实战:2 个真实场景推演
看两个推演,理解 umbrella 什么时候救命。场景一:追尾导致对方重伤。你等红灯追尾,对方颈椎受伤,医疗费 15 万+误工 10 万+疼痛赔偿 20 万,对方律师索赔 45 万。你的车险 100/300/100,赔 30 万上限,剩 15 万。没有 umbrella:对方申请执行你的房产和存款;有 100 万 umbrella:保险公司接着赔 15 万,你一分钱不掏。场景二:teenager 闯祸。你 17 岁的孩子开车分心,撞了骑自行车的人,对方重伤索赔 80 万。车险 250/500/100 赔 50 万,umbrella 赔 30 万。青少年事故的赔偿金额普遍更高(陪审团同情伤者),有 teenage 司机的家庭 umbrella 几乎是必备。两个场景的共同点:赔偿金额都远超普通车险上限,而 umbrella 的年费只有 200–300 美元。记住:umbrella 保的是”小概率、大损失”的灾难,一辈子用不上最好,但用上一次就值回 50 年的保费。
保费优化:提高保额的同时省钱 5 招
提高保额不等于多花钱,5 招对冲涨幅。第一招:提高 deductible。Collision/comprehensive 的 deductible 从 500 提到 1000,保费省 10%–15%,省下的钱够覆盖 liability 升级的差价。第二招:多车多保单折扣。车险+房屋险/租客险放同一家,bundle discount 8%–20%。第三招:defensive driving 课程。很多州上完防御性驾驶课(线上 4–6 小时,25 美元),保费打 9 折,3 年有效。第四招:每年比价。保险公司对老客户的涨价幅度经常超过新客户优惠,每年续保前找 3 家 quote,不忠诚能省钱。第五招:按里程付费(usage-based)。开得少的人(年里程 8000 以下),Metromile 这类按里程收费的保险能省 30%–50%。组合使用:100/300/100 + 1000 deductible + bundle + 防御课,保费可能比原来的 15/30/5 + 500 deductible 还便宜。保额和保费不是对立的,会玩的人两个都要。
保额不够的法律后果:对方能追你什么
如果保额不够、对方拿到超额判决,你的个人资产面临这些:第一,wage garnishment(工资扣押)。很多州允许债权人申请扣押你工资的 25%,直到还清。加州相对保护,但联邦层面 25% 是常见线。第二,银行账户 levy(扣押)。判决后对方可以申请冻结并划扣你的银行存款。第三,房产 lien(留置权)。在你的房子上设 lien,卖房时先还债。有些州有 homestead exemption(宅地豁免)保护部分房产净值,但额度有限。第四,破产也躲不掉。酒驾、故意行为导致的判决,破产都免除不了。看到这里,15/30/5 的”省钱”还香吗?一年多花 200 美元,把人伤保额从 1.5 万提到 10 万,是全美国性价比最高的保险消费。最后提醒:保单买完后,把 declarations page(保单首页)拍照存手机,事故现场 30 秒就能报出保单号。每年续保前花 15 分钟重新评估一次保额,资产涨了,保额也要跟着涨。保险买的是安心,别让一张便宜的保单,成为全家资产的软肋。
房屋险/租客险的 liability:和 umbrella 的联动
Umbrella 不只保车祸,还保房子里的责任,两者是联动的。房屋险(homeowners)的 liability:通常 10 万–30 万美元,保”在你家发生的意外”:客人滑倒摔伤、你家狗咬人、你家树倒了砸到邻居车。很多华人房东不知道:租客在出租屋里滑倒,告的是房东。租客险(renters)的 liability:通常 10 万美元,保你在租的房子里的责任:厨房着火烧到邻家、浴缸漏水泡了楼下。一年 150–200 美元, liability 是附赠的。联动机制:umbrella 要求你名下的车险和房屋险/租客险 liability 先达到门槛(车险 100/300/100、房屋险 30 万),然后 umbrella 在所有保单之上再加 100 万。举例:你家派对上客人摔成重伤,索赔 50 万,房屋险赔 30 万上限,umbrella 接着赔 20 万。所以 umbrella 的正确配置是:车险拉满+房屋险/租客险配好+umbrella 封顶,一套组合拳。租房的人也别觉得 umbrella 与你无关,年收入 10 万+、有存款的租客,100 万 umbrella 一年 150 美元,照样值得。
相关阅读
- 加州 Smog Check 尾气检测全攻略:几年一次、多少钱、没过怎么办
- 美国 DMV 笔试全攻略:预约 vs walk-in、中文考卷、挂科重考规则
- 美国停车罚单申诉:meter 过期、消防栓距离、什么时候值得争
英文官方来源
本文关键信息核验自以下英文一手来源:加州 DMV 官网保险要求、Insurance Information Institute(III)车险指南、各州保险局(Department of Insurance)最低保额规定。具体保额要求因州而异,请以所在州官网为准。
本文内容核验于 2026 年 10 月 1 日。
免责声明
本文为美国生活信息分享,不构成保险或法律建议。保险需求因人而异,购买前请咨询持证保险经纪人。各州最低保额规定可能调整,请以官网为准。
更多美国生活实务,欢迎关注美国通官方微信:UUUMGT。