结论先行:Form 3520 是一张 “只申报、不交税” 的信息表,但罚款是全美税表里最狠的一档:漏报海外信托按 “$10,000 和 35% 取高者” 罚,漏报海外赠与按每月 5%、最高 25% 罚。很多华人是父母从国内汇了十几万美元首付,钱本身不用交税,却因为没交这张表被罚到肉疼。本文讲清罚款是怎么算的、哪几种情况 IRS 会网开一面(reasonable cause)、以及已经漏报好几年的人有哪三条补救路。
这篇解决四个具体问题:第一,3520 四个部分的罚款公式分别是什么;第二,“不知道要申报” 算不算合理原因,IRS 的实际尺度;第三,漏报多年的人走 streamlined、delinquent 还是直接补交;第四,申报实操里最容易被罚的三个细节(单独邮寄、延期、翻译件)。
注意:本文聚焦 “漏报的代价与补救”。3520 本身谁要报、多少金额起报、和 FBAR/FATCA 的区别,本站已有总览文章,见文末相关阅读。
一、罚款公式:四个部分,四种算法
3520 按申报内容分成四个部分,IRS 对每个部分的罚款是独立计算的。以下依据 IRC Section 6677 与 IRS 官网的国际信息申报罚款说明,截至 2026 年 10 月有效。
Part I(向海外信托转移财产未申报):初始罚款取 “$10,000 和未申报转移财产总值 35%” 两者中较高者。往海外信托转了 20 万美元没报,罚款就是 7 万美元,不是 1 万。
Part II(作为海外信托的 owner 未申报):取 “$10,000 和按 grantor 规则视同你拥有的信托资产总值 5%” 中较高者。
Part III(收到海外信托分配未申报):取 “$10,000 和未申报分配总值 35%” 中较高者。
Part IV(收到海外赠与未申报):这是华人最常踩的——按 “未申报赠与金额的 5% × 迟报月数” 罚,月数按整月算(不满一月按一月),上限 25%。父母汇了 15 万美元晚报 3 个月,罚款是 15 万 × 5% × 3 = 22,500 美元。
还有 “continuation penalty”(持续不报罚):IRS 寄出 “未申报通知” 后 90 天内你还不交,每过 30 天再加 $10,000。不过初始罚款加持续罚款合计不能超过未申报的财产/赠与总额,这是封顶线。
二、“我不知道要申报” 算合理原因吗
这是所有人第一个会问的问题。IRS 的 “reasonable cause”(合理原因)豁免确实存在,但 “不知道” 三个字本身是不够的,你要证明的是 “一个谨慎的人在同样情况下也会不知道”,并且你 “已经尽了普通商业谨慎”。
实践中 IRS 看三个要素:第一,你有没有请过专业人士(CPA/律师)处理税务,还是常年自己 DIY 报税;第二,发现漏报后是不是 “一知道就补”,拖延会被视为 willful(故意);第三,漏报的金额和你的整体税务画像是否匹配——常年合规、只有一年漏报的人,比年年都有海外资金流动却从不申报的人,可信度高得多。
华人家庭最有说服力的剧本通常是:“父母在国内一次性汇款付首付,我以为赠与税是父母的事(在中国确实是),请的报税员也没提醒,发现后 30 天内就补交了。” 配合报税员的书面说明、汇款凭证、发现后立即行动的邮寄记录,reasonable cause 通过率并不低。反过来,如果 IRS 是先找上你、你再补交,豁免基本没戏。
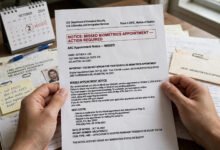
注意:reasonable cause 是 “申请制”,不是自动的。你要在补交时附上一封 signed statement(签字声明),把事实经过、为什么不知道、采取了什么补救写清楚。空口说 “我不知道” 等于没说。
三、已经漏报好几年:三条补救路怎么选
路线一:Delinquent 补交(无声补交)。适用于 “除了 3520 之外,其他税都报对了、税也交足了” 的干净案子。把漏报年份的 3520 补寄到 Ogden,附上 reasonable cause 声明。IRS 对这类 “只差一张信息表” 的案子,实践中经常直接放行不罚款。但注意这是 “惯例” 不是 “保证”,且一旦 IRS 已经开始查你,这条路就关闭了。
路线二:Streamlined 补救程序。如果你漏的不只是 3520——比如 FBAR 也没报、海外账户利息也没申报——那要走 IRS 的 Streamlined Filing Compliance Procedures:补 3 年税表 + 6 年 FBAR + 交 5% 的罚则(non-willful)。5% 是按海外资产算的,比 3520 的 35% 温柔得多。走 streamlined 的前提是 “non-willful”(非故意),要签声明,撒谎的后果是刑事级别。
路线三:直接补交 + 打罚款官司。如果已经被 IRS 开了罚单(Notice of penalty),先在 30 天内书面 protest(抗议),要求 Appeals Office 复议。Appeals 的和解率不低,很多案子在这里把罚款砍掉一大半甚至清零。走到 Tax Court 打官司是最后手段,费用高、周期长,但对大额罚款有时是值得的。
选路原则:先算 “除了 3520 还有没有别的漏报”,干净的走路线一,不干净的走路线二,已经被罚的走路线三。三条路都要求 “先停损”——当年和以后年份的 3520 必须按时交,不能一边补旧账一边继续漏新的。补交材料建议用可追踪邮寄并保留全套复印件,IRS 丢件不是新闻,丢了你要有证据证明自己交过。
四、实操里最容易被罚的三个细节
细节一:3520 必须单独邮寄,不能订在 1040 里一起寄。这是最高发的低级错误。3520 要单独寄到 IRS 指定的 Ogden UT 地址(P.O. Box 409101),用可追踪的邮寄方式(certified mail)。把它夹在 1040 里寄到别的处理中心,IRS 系统里会显示 “未收到”,罚款照开。
细节二:延期规则。3520 的截止日是 4 月 15 日,但如果你给 1040 办了 4868 延期(到 10 月 15 日),3520 自动跟着延到 10 月 15 日,不需要单独申请。没办 4868 的人,4 月 15 日就是死线。
细节三:外文文件要翻译。父母汇款的银行水单、赠与声明如果是中文的,补交时最好附上英文翻译件。IRS 审计员没有义务自己翻译中文材料,缺翻译件可能被视为 “信息不完整”,照样可以开罚单。
五、华人家庭的四个高频场景
场景一:父母分多笔汇首付,一年累计超 10 万美元。3520 看的是 “一年内从海外个人收到的赠与合计”,分 5 笔汇、每笔 3 万美元,合计 15 万美元,照样要报。“蚂蚁搬家” 式汇款除了 3520 问题,还可能触发 structuring(拆分交易躲申报)的刑事风险,见文末相关阅读。
场景二:父母在国内有联名账户,算谁的赠与。和父母联名的国内账户,IRS 可能认定你对账户资金有 “实际支配权”,那就不只是赠与申报问题,还涉及 FBAR 和 FATCA 8938 的账户申报。联名账户是华人家庭最容易三线作战的地方。
场景三:汇款附言写 “买房” 被银行多问两句。附言本身不决定税务性质,但银行的反洗钱问询(source of funds)是独立的。准备好赠与声明(gift letter)和父母的资金来源说明,两边一起备着。
场景四:拿了绿卡当年,之前的汇款要不要补。3520 的义务从你成为美国税务居民(RA)的那一年开始。成为 RA 之前收到的海外赠与,不用报;成为 RA 当年及之后收到的,超 10 万美元就要报。时间线以实际成为 RA 的日期为准,不是以拿到绿卡卡片为准。
六、和 FBAR、FATCA 罚款对比:哪个最狠
华人家庭经常同时面对三张信息表,搞清它们的罚款量级,才能决定补救的优先级。
FBAR(FinCEN 114):non-willful(非故意)漏报,每年最高罚 $10,000;willful(故意)漏报,取 “$100,000 和账户余额 50%” 中较高者。Willful 的认定门槛不低,IRS 要证明你 “明知故犯”,但一旦认定,罚款可以直接超过账户本身的钱。
FATCA Form 8938:漏报初始罚 $10,000,IRS 发通知后 90 天还不补,每 30 天再加 $10,000,单表上限 $60,000。比 FBAR 温和,但和 1040 绑在一起,审计时容易被顺手查出来。
Form 3520:信托类 35% 起跳,是三者里 “按比例罚” 最狠的;赠与类每月 5% 上限 25%,介于两者之间。关键区别是:FBAR 和 8938 罚的是 “账户没报”,3520 罚的是 “交易没报”——一笔 50 万美元的信托分配漏报,3520 罚 17.5 万美元,FBAR 再狠也罚不到这个数。
优先级建议:三张表都漏了,先补 3520(比例罚款最疼、且 continuation penalty 按月涨),再补 FBAR,最后是 8938。走 streamlined 程序可以一次性打包处理三张表,这是它 5% 统一罚则最大的价值。
常见问题
问:赠与本身要交税吗?收赠与的一方在美国不用为 “收到赠与” 交所得税,3520 纯粹是信息申报。但 “不用交税” 不等于 “不用申报”,这是全文最重要的一句话。
问:报了 3520,会不会反而引起 IRS 注意被查?恰恰相反。按时申报 3520 的人,IRS 几乎没有动力为此开案子;被罚的 99% 都是 “没报被发现” 的。申报是保护伞,不是自首信。
问: turbotax 这类软件能报 3520 吗?不能。3520 不能 e-file,必须纸质单独邮寄,主流报税软件都不支持,这是很多人漏报的技术原因——软件流程里根本没这张表。
问:罚款能分期交吗?能。3520 罚款本质上是税款债务,可以申请 IRS 分期付款(installment agreement),但利息和罚金在还清前继续累积,所以优先争取 reasonable cause 豁免,其次才是分期。
问:父母还在国内,能不能让父母直接把钱打给美国的卖家/学校,绕开我的账户?不能绕开申报义务。3520 看的是 “你收到了海外赠与” 这个事实,不是钱经过了哪个账户。父母直接付给第三方、替你交学费或打给 escrow,只要受益人是你且年度累计超 10 万美元,申报义务一样存在。试图用 “钱没过我的手” 来规避,在 IRS 眼里反而像 structuring。
问:我已经是美国公民,父母在国内,情况一样吗?一样。3520 的义务主体是 “美国税务居民”(包括公民、绿卡持有者和满足 substantial presence 的人),和身份类型无关。公民身份不带来任何豁免。
行动清单
- ☐ 每年 1 月盘点:上一年从海外个人收到的赠与合计是否超 10 万美元
- ☐ 3520 单独用 certified mail 寄 Ogden UT,留好邮寄凭证
- ☐ 给 1040 办 4868 延期可同步延 3520 到 10 月 15 日
- ☐ 中文汇款凭证附英文翻译,赠与声明(gift letter)双方签字存档
- ☐ 漏报后走 delinquent 补交 + reasonable cause 声明,越快越好
- ☐ 除了 3520 还有 FBAR/利息漏报的,评估 streamlined 程序
- ☐ 收到罚单 30 天内书面 protest,不要直接认罚交钱
- ☐ 每年 4 月 15 日前和 CPA 确认当年 3520/FBAR/8938 三张表是否齐全
相关阅读
- 父母从国内汇款超过 10 万美元要申报吗?Form 3520 海外赠与申报全解
- 海外账户申报双表全解:FBAR(FinCEN 114)与 FATCA(Form 8938)门槛、截止日、罚款一次讲清
- 海外资产漏报别慌:IRS Streamlined 补救程序全解,3 年税表 6 年 FBAR 与 5% 罚则
英文官方来源
核验于 2026年10月3日
免责声明
本文为美国税务一般信息介绍,不构成税务或法律建议。3520 罚款个案差异极大,涉及大额罚款或 willful 认定时请咨询有国际税经验的 CPA 或税务律师;具体规则以 IRS 官网和 IRC 原文为准。
更多美国财经实操内容,欢迎添加美国通官方微信:UUUMGT


评论前必须登录!
注册