去日本旅游,换日元是第一课。日元是“低息货币”,汇率波动大,2026 年美元兑日元在 150 到 160 之间震荡。换 2000 美元,日元差 1%,就是 3000 日元(一顿饭钱)。本文对比“美国银行换、机场换、日本 ATM 取、日本换汇店”四种方式,帮你找到最划算的换日元姿势。
四种方式对比:总成本排序
| 方式 | 汇率点差 | 手续费 | 方便度 |
|---|---|---|---|
| 美国银行提前换 | 约 3% 到 5% | 无(但要点差) | 高(提前拿现钞) |
| 美国机场换 | 约 5% 到 8% | 无 | 高(但最贵) |
| 日本 ATM 取现 | 约 1%(Visa 汇率) | 借记卡取现费 0 到 5 美元 | 中(要找 ATM) |
| 日本换汇店 | 约 2% 到 3% | 无 | 中(要找店) |
结论:日本 ATM 取现最划算(点差 1%),美国机场最贵(点差 8%)。2000 美元,机场换比 ATM 取,差 140 美元(一张迪士尼门票)。所以“别在美国机场换日元”,这是铁律。
最优策略:ATM 取现加信用卡
去日本的最优组合是:“借记卡 ATM 取现”加“信用卡刷卡”。日本是“现金社会”,小店、拉面馆、神社只收现金,所以要取一些日元现金(建议 5 万到 10 万日元,约 350 到 700 美元)。取现用“免手续费”的借记卡(如 Charles Schwab Debit,全球 ATM 免手续费、汇率按 Visa 批发价),在日本的 7-11、全家便利店 ATM 取(711 的 ATM 24 小时、有英文界面)。大额消费(酒店、商场、药妆店)刷信用卡(免外币费的,如 Chase Sapphire),既方便又有返现。这个组合的成本最低:取现 1% 点差,刷卡 0 手续费(免外币费卡),总成本约 1%。
美国银行提前换:什么时候用
美国银行(如 Chase、Bank of America)可以提前换日元现钞,但要点 3 到 5 天,而且点差 3% 到 5%,不划算。唯一的使用场景是:“你不想落地后找 ATM”,想下飞机就有日元打车。这种“安心费”值不值?2000 美元多花 60 美元,买个“落地有钱”的安心,见仁见智。我的建议:换 300 美元(约 4.5 万日元)应急,够打车加第一顿饭,剩下的到日本 ATM 取。这样既安心,又不亏太多。注意:银行换外币要“预约”,不是每家网点都有日元现钞,提前 1 周去网点或打电话预约。
日本换汇店:哪家好
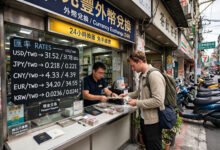
日本市区有很多“外币兑换店”(如 Travelex、World Currency Shop),汇率比机场好(点差 2% 到 3%),但不如 ATM。适合“手里有美元现金”的人(比如之前剩的美元)。东京的新宿、银座,大阪的心斋桥,都有兑换店,认准“手数料無料”(无手续费)的。注意:兑换店的汇率“买入卖出”差很大,“美元换日元”和“日元换美元”是两个价,别搞反。另外,日本换汇店要看护照(反洗钱),带上。
信用卡在日本:DCC 陷阱
在日本刷卡,POS 机可能问“用美元还是日元结算”,永远选“日元”。选“美元”就是 DCC,汇率差 3% 到 5%。日本的店员一般不会“坑”你,但机器默认可能是“美元”,你要主动说“日元”(日语:“エンでお願(ねが)いします”,不会说就指屏幕上的 JPY)。另外,日本很多小店“只收现金”,大商场、连锁店才能刷卡,所以“现金加信用卡”双持是必须的。Apple Pay 在日本可以用(日本的“Suica”交通卡可以绑 iPhone),坐地铁、便利店都能刷,很方便。
换日元的时机:150 还是 160
2026 年美元兑日元在 150 到 160 之间波动。150 时,1 美元换 150 日元;160 时,换 160 日元。差 10 日元,2000 美元差 2 万日元(约 130 美元)。什么时候换?如果你的旅行是“刚性”(机票酒店都订了),别择时,提前 1 个月分 2 批换(各 1000 美元),平滑波动。如果你的旅行是“弹性”(还没订),可以等日元贬值(美元涨)时再换。但别“为了等汇率”推迟旅行,旅行的“体验价值”远大于“汇率差”。记住:换汇是“为旅行服务”,不是“炒外汇”。另外,日元是“避险货币”,全球一有风吹草动(如战争、金融危机),日元升值(美元跌),你的美元就“缩水”了。所以“早换”比“晚换”安全,别拖到出发前一天。
日本 ATM 实操:711 取现五步
第一步,找 7-11 便利店(日本遍地都是,24 小时)。第二步,进店找 ATM(一般在收银台旁边,有英文界面)。第三步,插借记卡,选“English”,选“Withdrawal”(取款)。第四步,选“Checking”(支票账户),输入金额(建议 50000 日元,约 350 美元,711 单次上限 10 万日元)。第五步,拿钱、拿卡、拿凭条。全程 2 分钟。注意:711 的 ATM 不收日本方手续费,但你的美国银行可能收“境外 ATM 费”(5 美元一笔),所以“一次多取”比“多次少取”划算。用 Charles Schwab Debit,全球免手续费,随便取。另外,日本的 ATM“先退卡再吐钱”(和美国反的),别卡拿了钱忘了拿(虽然机器会叫,但还是注意)。
信用卡绑定 Suica:日本交通神器
iPhone 用户可以在“钱包”里加“Suica”(西瓜卡,日本交通卡),用 Apple Pay 充值(绑定的信用卡扣款)。Suica 可以坐地铁、公交,在便利店、自动贩卖机也能刷,相当于“日本版 Apple Pay”。充值用“免外币费”的信用卡(如 Chase Sapphire),按 Visa 汇率结算(点差 1%),比“换日元现金再买 Suica”划算。而且 Suica 是“电子版”,不用押金 500 日元(实体卡要押金),离境前余额可以“退”(在车站机器上退,收 220 日元手续费)。建议:落地成田/羽田机场,先在 iPhone 上加 Suica、充 5000 日元,地铁进城就用它,比买票方便 10 倍。
药妆店和商场:退税加刷卡双优惠
在日本的药妆店(如松本清)、商场(如唐吉诃德)买东西,有两个优惠可以叠加。第一,“退税”(Tax-Free):外国人买满 5000 日元(不含税),可以免 10% 消费税,结账时出示护照,直接按“免税价”结算。第二,“刷卡”:用免外币费的信用卡,按 1% 点差结算,还有 2% 返现。两个叠加:10000 日元的东西,退税后 9090 日元,刷卡返现 2%,实际成本约 8900 日元,比“现金不退税”省 11%。注意:退税的商品要“密封”(消耗品如化妆品要封袋,离境前不能拆),别在日本就用了。另外,退税有“上限”吗?没有,但“转卖”是违法的,自己用没问题。
总结:日本换汇三步法
第一步,出发前 1 个月,换 300 美元日元现钞(美国银行预约),应急用。第二步,办一张“免 ATM 手续费”的借记卡(如 Schwab),到日本 711 取现(主力)。第三步,带一张“免外币费”的信用卡,大额刷卡,绑 Suica 坐地铁。三步走完,换汇成本控制在 1% 以内,比“机场换汇”省 140 美元。记住:日本是“现金加刷卡”双轨社会,“只带现金”或“只带卡”都不行。最后,别换太多日元现金,剩的日元换回美元点差大,“少换、多取、能刷就刷”是铁律。
日本旅游的“钱”规划:一周要多少
去日本玩一周(7 天),“钱”怎么规划?住宿:商务酒店一晚 1 万日元(约 70 美元),7 晚 7 万日元(500 美元),刷卡。吃饭:拉面、定食一顿 1000 日元(7 美元),7 天 21 顿,2.1 万日元(150 美元),现金加刷卡。交通:地铁、JR,一天 1000 日元,7 天 7000 日元(50 美元),Suica 刷。购物:药妆、纪念品,预算 5 万日元(350 美元),刷卡。门票:迪士尼 1 万日元(70 美元),刷卡。总计:约 15 万日元(1050 美元)。建议带:3 万日元现金(210 美元,应急加小店),剩下的刷卡加 Suica。“现金”别带太多,日本很安全,但“丢了就是丢了”,信用卡丢了可以挂失。另外,日本的“小费”文化:不用给小费,别“美国习惯”带过去,账单多少付多少。
汇率 App 推荐:实时查日元
去日本前,装两个 App。第一,“XE Currency”:实时查美元兑日元中间价,换汇前看一眼,心里有数。第二,“Google”:直接搜“USD to JPY”,显示中间价。到了日本,换汇店的牌价和中间价对比,点差超过 3% 就换一家。另外,Wise App 也可以查(显示中间价加 Wise 的汇率),如果你用 Wise 换汇,直接在 App 里操作。记住:“中间价”是“基准线”,不是“成交价”,你的成交价永远比中间价“差一点”(点差),差 1% 是正常,差 5% 是被坑。
日元现金的安全:带多少、放哪
去日本带 3 万日元现金(约 210 美元),放哪?“分开放”:1 万放钱包(日常用),1 万放酒店保险箱(备用),1 万放行李箱深处(应急)。别“全放钱包”,钱包丢了全没了。日本很安全,“偷”的少,但“丢”的多(电车上、餐厅里)。另外,日元现金“别折”,日本人对“破损纸币”很在意,皱巴巴的钱可能被拒收(虽然银行会换,但麻烦)。硬币:日本的硬币面值大(500 日元约 3.5 美元),别“攒一堆”,每天晚上把硬币花掉(便利店可以用),否则回国时一堆硬币换不回美元(银行不收硬币)。
回国后的“收尾”:Suica 余额和日元
从日本回来,Suica 里剩了 2000 日元,怎么办?下次去再用(Suica 有效期 10 年),或者在机场的“精算机”上退(收 220 日元手续费,2000 退 1780)。剩的日元现金:下次去用,或留作“纪念”,别去银行换回美元(点差 5%,亏死)。如果剩得多(5 万日元以上),可以在“二手平台”(如闲鱼)卖给要去日本的人(按中间价,便宜 1%,双赢)。但“倒卖外汇”是灰色地带,金额小(几万日元)没人管,金额大别干。最好的策略是“少换”:去之前算好,“现金 3 万加刷卡”,回来剩 5000 日元以内,皆大欢喜。
常见问题
问:日元会升值还是贬值?无法预测,但 2026 年日元偏弱(150 到 160),现在换不亏。问:剩的日元怎么办?下次去再用,或在美国银行换回美元(点差大,不划算),建议“少换多取”,剩得少。问:日本 ATM 收手续费吗?711 的 ATM 不收日本方手续费,但你的美国银行可能收“境外 ATM 费”(5 美元),用 Schwab 免。问:可以带多少美元现金去日本?日本海关规定,超过 100 万日元(约 7000 美元)要申报。问:日本能用支付宝吗?部分药妆店、商场能,但汇率按支付宝的(点差 2%),不如信用卡。
相关阅读
- 回国刷卡、海淘别交 3% 冤枉钱:免货币转换费信用卡对比与境外用卡安全指南
- 借记卡被盗刷和信用卡被盗刷,追回难度差多少?Reg E vs Reg Z 全解
- 中美汇款渠道大对比2026:银行电汇 vs Wise vs 熊猫速汇,手续费、到账时间与$1万申报线全解
英文官方来源
核验日期
本文内容核验于 2026年10月6日。
免责声明
本文仅为一般信息分享,不构成法律/税务/财务/移民建议;具体情况请咨询持牌专业人士,并以官方最新公布为准。
更多美国生活实用知识,欢迎关注微信公众号:UUUMGT(美国通)。






评论前必须登录!
注册