买建商新房时,销售办公室几乎都会热情推荐“合作 lender”,并附带一个让人心动的条件:用我们指定的 lender,给你一万甚至两万美元的 closing cost credit,或者直接把利率买低 0.5%。很多华人买家听到“免费的钱”就签了字,事后才发现这家 lender 的利率比外面高出一大截。建商的激励到底是真金白银还是羊毛出在羊身上?法律上建商能不能强制你用指定 lender?这篇文章把账算清楚,教你用一套标准方法比较两种方案。
建商激励的常见形式
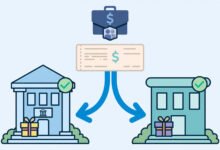
建商通过指定 lender 给出的激励,花样不少,但归纳起来就是三类。第一类是 closing cost credit,直接抵扣你的过户费用,比如 10000 到 20000 美元不等,过户时从你要付的现金里扣掉,是最直观的一种。第二类是利率买低(rate buydown),建商出钱把你的贷款利率往下买,最常见的是 2-1 buydown(前两年利率逐年递减)或者永久性买低 0.25% 到 0.5%。第三类是升级礼包,比如免费升级地板、台面、电器,或者送后院围栏,名义上是装修优惠,实际价值要打个折扣看。
要注意的是,这些激励通常和贷款项目挂钩:只有走指定 lender 的贷款才能拿到。有些建商对用外部贷款的买家也会给一小笔优惠,但金额远少于指定 lender 方案,具体要白纸黑字问清楚,不要听销售口头说。所有关于激励的承诺,最终都要落实到购房合同的书面条款里,合同里没有的就是没有。
法律红线:建商不能强制你用指定 lender
这是最关键的法律常识。根据联邦《房地产交割程序法》(RESPA)的相关规定,建商不能把使用其关联 lender 作为卖房的条件。也就是说,房子该卖还得卖你,你完全有权自己找任何 lender 贷款,建商不能因为你不用指定 lender 就拒绝卖房或涨价。
但法律同时允许建商把激励和指定 lender 挂钩:你可以用外面的 lender,但那一两万的 closing credit 就拿不到了。这就形成了一个经典的选择题:拿建商的优惠,还是去外面找更低的利率?联邦监管机构(包括 HUD 和 CFPB)多年来一直盯着建商激励是否合规,核心审查点是激励是否真实、是否被变相加进了房价或贷款成本里。作为买家,你不需要去深究监管细节,只要记住结论:选择权在你手里,建商只能利诱,不能强迫。
比较方法:APR 加总 closing cost 一起算
比较两个贷款方案,千万不要只比利率,也不要只看 credit 金额。正确的方法是三步:第一步,分别找建商指定 lender 和至少两家外部 lender 拿到 Loan Estimate,这是标准格式的费用清单,可以横向对比。第二步,比较 APR(年利率)而不是名义利率,因为 APR 把 points、lender 费用都折算进去了,更能反映真实成本。第三步,把 closing cost credit 换算成月供来比较:如果指定 lender 的利率高 0.25%、月供贵 60 美元,而它给的 credit 是 12000 美元,那么这笔 credit 能覆盖 200 个月的月供差——只要你在这套房子里住不到 16 年,指定 lender 方案就是划算的。
举个具体例子。建商 lender 方案:利率 6.5%,给 15000 美元 closing credit。外部 lender 方案:利率 6.125%,无 credit。40 万美元贷款,月供差约 95 美元。15000 除以 95 约等于 158 个月,也就是 13 年。如果你计划 7 到 10 年内换房或 refinance,建商方案明显更划算;如果你打算住 20 年不动,外部低利率方案长期更省。这就是业内常说的“按持有期折算”比较法,也是最不容易被忽悠的方法。
Rate buydown 的账要单独算
如果建商给的是利率买低而不是现金 credit,比较方法要变一下。临时性 buydown(比如 2-1 buydown,第一年利率减 2%、第二年减 1%)适合短期持有或预期短期内 refinance 的买家,因为优惠集中在前两年。永久性买低(比如直接从 6.5% 买到 6.0%)则要看建商为此付了多少买低费用,再对比你自己花同样的钱买 points 能买到多少——有时候建商批量买低的成本比你自己零售买 points 便宜,这就是真优惠;有时候只是把市场价包装成“专属优惠”,那就不值。
一个实用的检验方法是:让外部 lender 也报一个“自己花钱买同样利率”的方案,对比两边的总成本。如果建商方案的总成本(扣除 credit 后)仍然低于外部方案,那就是真划算;如果算下来差不多,那建商的“优惠”可能只是营销话术。
指定 lender 的隐藏优势:长期 lock 和配合度
除了价格,指定 lender 还有两个经常被忽略的优势。第一是长期 rate lock。新房从签约到交房可能要三到六个月,外部 lender 的标准 lock 只有 30 到 60 天,很难覆盖建筑期,而建商合作 lender 通常提供覆盖整个建筑期的长期 lock,有的还带 float-down,这个便利性是有价值的。第二是配合度,建商的销售、title 公司和指定 lender 天天合作,文件流转、延期沟通都更顺畅,用外部 lender 有时会出现建商不配合提供文件、导致过户延迟的情况。
但硬币的另一面是:指定 lender 知道你大概率会选他,议价动力不足,利率和费用可能留有余地。所以即使你倾向用指定 lender,也一定要拿着外部 lender 的 Loan Estimate 去谈价,告诉他“外面给我这个价,你能不能 match”。很多时候这一谈,利率能再降 0.125%,credit 还能再加一点。
谈判清单:签约前必须问清的七件事
- 激励的具体金额和形式,是否写进购房合同;
- 用外部 lender 是否还有部分激励,金额是多少;
- 指定 lender 的利率、APR、points、各项费用明细(要 Loan Estimate);
- 激励有没有附加条件,比如必须在多少天内过户;
- 长期 lock 的费用和期限,是否带 float-down;
- 如果 appraisal 低于合同价,激励是否还有效;
- 建商和 lender 之间是什么关系(关联公司、合资还是单纯合作)。
最后提醒一点:建商销售的话术重点永远是“每个月少还多少钱”,而你要盯的是总成本。把两个方案的“月供差乘以持有月数”与“credit 差额”放在一起比较,答案 usually 一目了然。买房是几十万美元的决策,花一个周末做这道算术题,是回报率最高的时间投资。别被“限时优惠”“只剩最后两套”之类的话术催着签字,激励政策通常整个季度都有效,你完全有时间慢慢比较。
真实算账:一套 50 万美元新房的完整对比
我们用一个具体案例把上面的方法走一遍。假设你在德州买一套 50 万美元的建商新房,首付 20%,贷款 40 万美元,计划持有 8 年。建商指定 lender 方案:利率 6.625%,给 18000 美元 closing cost credit,含 6 个月长期 lock。外部 lender 方案:利率 6.25%,无 credit,45 天 lock(交房前再 lock 一次)。先算月供差:6.625% 的月供本息约 2533 美元,6.25% 约 2463 美元,每月差 70 美元,8 年共差 6720 美元。18000 美元的 credit 减去 6720 美元的月供多付,建商方案 8 年下来净省约 11280 美元,结论很明确:选建商方案。但如果你的持有计划是 20 年,月供差累计 16800 美元,基本吃掉 credit 还略亏,这时外部方案反超。同一组数字,持有期不同结论完全相反——这就是为什么“按持有期折算”是唯一靠谱的比较方法,任何不谈持有期的“哪个更划算”都是耍流氓。
建商激励的三种常见坑
即使算下来建商方案占优,也要提防三种套路。第一种是房价虚高:同一社区,建商给用指定 lender 的买家报一个价,给用外部 lender 的买家报另一个价,差价正好等于 credit 金额,等于你拿自己的钱“优惠”自己。破解方法是对比同户型近期成交价,或者找 appraiser 的意见。第二种是利率虚高:指定 lender 的利率比市场高 0.375% 以上,credit 只是把多收的利息提前返给你一部分,长期持有反而吃亏,破解方法就是上文的三家 Loan Estimate 横向对比。第三种是升级缩水:承诺的“免费升级”用的是最便宜的材料和人工,实际价值远低于标价,破解方法是让建商把升级项写进合同并注明品牌型号,口头承诺一律不认。
选外部 lender 的实操时间表
如果你决定用外部 lender,时间安排要比用指定 lender 更主动。签约建商合同后第一周,就开始找三到五家 lender 询价(银行、credit union、mortgage broker 各找一两家),拿到 Loan Estimate 对比。签约后第一个月内确定 lender 并做 pre-approval,同时把建商的交房时间表发给 lender,让 loan officer 判断什么时候 lock 最合适。交房前 60 天左右开始正式走贷款流程,交房前 45 天完成 lock。整个过程中,每两周主动跟进一次 lender 和建商两边的进度,特别是 appraisal 和 title 环节,这是外部 lender 方案最容易掉链子的地方。记住,建商的销售不会主动帮你盯外部 lender 的进度,这个活只能你自己干。
一句话决策树:三步得出答案
如果你不想做完整算账,用下面这个三步决策树也能得出八九不离十的结论。第一步,问建商:用外部 lender 还有没有激励、金额多少?如果外部也有不错的激励,优先选外部低利率方案,两头好处都占。第二步,算持有期:把 credit 金额除以月供差,得出“打平月数”,如果打平月数远大于你的计划持有期,选建商方案;反之选外部方案。第三步,看 lock 需求:如果交房还要等超过三个月、外部 lender 搞不定长期 lock,而建商 lender 能提供覆盖建筑期的 lock,那便利性本身就值几千美元,倾向建商方案。走完这三步还纠结的,默认选总成本低的那个——数字不会骗人,销售的话术会。
常见问题快问快答
- 建商说“不用指定 lender 就不卖”,合法吗?不合法。建商可以不给激励,但不能拒绝卖房,真遇到可以向 CFPB 或州总检察长投诉。
- Closing cost credit 能超过实际 closing cost 吗?一般不能,多余部分通常作废或受贷款项目上限限制,具体以贷款项目规定为准。
- 指定 lender 的 pre-approval 和外部的效力一样吗?效力一样,都是基于你的信用和收入做的预审,卖家看的是 pre-approval 本身,不看是哪家出的。
- 可以先拿建商 credit,过户后马上 refinance 吗?可以,但要算 refinance 的 closing cost 是否吃掉省下的钱,一般建议至少持有到回本期之后。
相关阅读
- Refinance 回本期怎么算?Closing Cost 除以月供差额,3 个例子一次讲清
- 房贷双周供(Biweekly Mortgage)全解:一年多还一个月月供,30 年房贷省 6 年利息
- pre-approval 和 pre-qualification 有什么区别?卖家只认哪一个
英文官方来源
- Mortgage Daily – 建商 lender 激励的条件与比较方法
- Marna Friedman – 新房贷款机构选择:建商不能强制指定 lender
- Mortgage Professional – 建商优惠是否合法:RESPA 视角
核验日期:2026-10-01
免责声明:本文仅为一般信息介绍,不构成税务、法律或投资建议,具体情况请咨询持牌专业人士,并以官方最新政策为准。
更多美国生活实用信息,欢迎关注美国通官方微信:UUUMGT