信用报告上突然多了一条 Collection(讨债)记录,先别急着直接还钱——还了款,这条记录也未必消失,信用分也未必立刻涨回来。结论是:先在 30 天内做债务验证,确认这笔债真的属于你、金额没错,再跟催收公司谈 Pay-for-Delete(付费删记录),争取整条记录从三大信用局删除,而且必须拿到书面协议再付款。如果是医疗类债务,你还有 2023 年三大信用局新规的红利:付清的医疗讨债记录整条删除,500 美元以下的根本不上报告。
Collection 记录是怎么上你信用报告的
一条讨债记录不是凭空出现的,它走完下面这条链才会出现在你的信用报告上:账单逾期 30 天、60 天、90 天,原债权人(信用卡公司、医院、网费公司等)持续上报 late payment;通常逾期 120 到 180 天后,原债权人把账户做 charge-off(坏账核销),然后把这笔债卖给或委托给第三方催收公司;催收公司接手后,会向 Equifax、Experian、TransUnion 三大信用局上报一条新的 collection tradeline,状态是未付。从这一刻起,你的报告上就多了一条负面记录,payment history 受伤,信用分可能一下掉几十分甚至上百分——原来信用越好的人,掉得越狠。
为什么”直接还钱”不一定救得了信用分
很多人第一反应是赶紧把钱还了,以为记录就会消失。真相是:还款只会把这条记录的状态从”未付”改成”已付清”(paid/settled),记录本身按法律要在报告上留满 7 年。至于分数涨不涨,要看用的是哪个评分模型:
| 评分模型 | 已付清的 collection 怎么算 | 谁在用 |
|---|---|---|
| FICO Score 8 | 已付清仍计入负面,分数照样被压 | 多数信用卡、车贷还在用这个版本 |
| FICO Score 9 / 10 | 忽略已付清的 collection;医疗类 collection 权重降低 | 部分新版贷款审批 |
| VantageScore 3.0 / 4.0 | 已付清的 collection 直接不计分;医疗类 collection 无论付没付都不计分 | Credit Karma 等免费查分 App |
这就解释了一个常见困惑:为什么 Credit Karma 上的分涨了,银行告诉你的 FICO 分却没动——两个模型对同一条已付清记录的处理完全不同。另外 FICO 还有一条冷门规则:原始金额不足 100 美元的 collection 不计入 FICO 分数。所以”还了就行”是最贵的误解,正确的目标是争取整条记录删除,而不是只把状态改成已付清。
债务验证信里要写什么:4 个必备要素
第 1 步的书面验证请求不用写成长篇大论,但下面 4 件事必须写清楚,信最好用可追踪的方式寄出并留底:第一,明确写出”我要求验证这笔债务”以及你 dispute 的具体部分(比如金额不对、不是我的账户);第二,要求对方提供原始债权人名称和地址(如果跟现在的催收公司不是同一家);第三,写清你的联系方式,并要求今后只用书面方式联系;第四,声明在对方提供充分验证之前,你不同意电话协商、不做任何还款安排。CFPB 官网上有债务验证的官方说明和投诉渠道,写之前可以对照确认。这封信的价值在于:一旦寄出,对方在验证前必须暂停催收,你就从被动挨打变成了有规则保护的谈判。
Pay-for-Delete 谈判 6 步实战
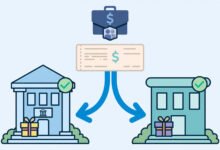
Pay-for-Delete 的意思很直白:你付钱,催收公司向三大信用局申请整条删除这条记录。法律没有要求催收公司必须答应,这是纯谈判,所以策略比金额重要。
第 1 步:先验证债务,不要先谈钱。催收公司第一次联系你之后,按规定要给你发书面 validation notice(债务验证通知)。收到后 30 天内,你有权书面要求对方提供债务验证、或对债务提出 dispute。在对方给出验证之前,必须暂停对这笔债的催收。这一步能筛掉张冠李戴、金额算错、甚至根本不是你的债的情况。
第 2 步:查清”两个时钟”。第一个是信用报告时钟:按《公平信用报告法》(FCRA),collection 记录从原始账户首次逾期的日期起算,180 天之后开始计 7 年,满 7 年三大信用局自动删除,跟你还不还钱无关。第二个是诉讼时效时钟:各州法律规定催收公司多少年内可以起诉你讨债,各州不同,两个时钟完全独立、互不影响。动手前先搞清楚这笔债在两个时钟上分别走到哪了。
第 3 步:定报价策略。小额债务(几百美元)通常直接按全额谈删除,对方接受度高;大额债务可以谈一次性折扣结清,常见的谈判起点是按账面金额的 25% 到 60% 起谈(这是民间谈判经验,不是官方规则,能谈到多少完全看对方)。一次性付清(lump sum)比”分期还”更有谈判筹码。
第 4 步:谈判只谈一个条件——删记录。电话或信件里把条件说死:付款的前提是对方删除三大信用局的全部记录。不要在电话里口头承认”这笔债是我的”、不要授权对方直接从你银行账户扣款,一切落到纸面上再说。
第 5 步:拿到书面协议再付一分钱。这是铁律。协议必须是催收公司信头纸、授权人签字,写明:和解金额、收到款后多少天内(通常 30 到 60 天)向 Equifax、Experian、TransUnion 三家申请删除该记录、删除后不再就这笔债追讨。没有这份书面协议就付款,你大概率只换来一个”已付清”状态,记录照样留 7 年。
第 6 步:付款后 30 到 60 天复查三家报告。用 AnnualCreditReport.com 免费拉三家报告,确认记录真的消失了。没删就拿着书面协议回去找对方,必要时向 CFPB 投诉。
医疗债务的特殊红利:2023 年三局新规
如果这条 collection 是医疗账单,你手里有三张好牌,都是 Equifax、Experian、TransUnion 在 2023 年 4 月联合宣布的新规:第一,初始金额不足 500 美元的医疗讨债记录,不再出现在美国消费者的信用报告上;第二,已经全额付清的医疗讨债记录,无论金额多少,整条从报告中删除;第三,未付清的医疗债务,上报前有 1 年宽限期(原来是 6 个月),给你时间处理保险理赔和账单争议。所以医疗账单的正确顺序是:先找保险公司复核理赔、找医院要 itemized bill 逐项核对,确认无误再处理——很多”被催收”的医疗账单,本身就是保险该报而没报的。
催收公司拒绝删除,还有 3 条路
1. 直接向信用局 dispute。如果记录里有事实错误——金额不对、日期被往后改(re-aging 是违法的)、账户根本不是你的——可以分别向显示这条记录的信用局提交 dispute,要求调查核实。注意同时留好你跟催收公司的书面往来作为证据。
2. 向 CFPB 投诉。如果催收公司违反了谈判中的书面承诺、或在你 dispute 之后继续违规上报,可以到消费者金融保护局(CFPB)官网提交投诉,投诉会转给对方公司并要求回应。
3. 等 7 年自动掉,期间养好其他信用行为。如果债务金额很小、对方死活不谈删除,而你短期内没有贷款需求,有时最经济的选择就是让它自然过期。同时保持其他账户按时还款、把信用卡使用率压低,分数会随时间慢慢修复。
华人最容易踩的 4 个坑
坑一:英文催收信看不懂,直接扔掉。那封信里装着 30 天验证期的起算点。错过验证期,你就失去了让对方”先自证、再催收”的法定暂停键。看不懂就找人翻译,不要拖。
坑二:电话里被催两句就口头答应还款。口头承诺在一些州可能影响诉讼时效的计算,而且电话承诺没有任何删记录的保障。所有承诺只认书面协议。
坑三:钱直接还给了原债权人,催收记录还在。债卖给催收公司后,原债权人那边的账结了,但催收公司上报的 collection 记录不会自动消失。这种情况要去跟原债权人谈 recall(撤回债务),让催收公司撤回上报,谈判难度更大,所以第 1 步的验证和谈判顺序不能乱。
坑四:花几千美元找”信用修复公司”。它们能做的事——发 dispute 信、谈 pay-for-delete、盯报告——你自己按上面的步骤都能做。凡是承诺”保证删记录””保证涨多少分”的,基本可以判定为忽悠。
常见问题
问:Collection 记录会自己消失吗?会,但只消失”上报”这一部分。按 FCRA 的 7 年规则,满 7 年后三大信用局自动删除,分数随之修复。但债务本身不一定消失:各州诉讼时效没过,对方理论上仍可追讨,只是不能再上报。所以”等”是一种策略,但要先确认诉讼时效。
问:已经还清了但记录还在,能补谈 Pay-for-Delete 吗?难。钱已经付出去了,你手里最大的筹码就没了。这时候可以试试 goodwill letter(善意信),请求对方出于善意删除记录,成功率远低于事前谈判,但对小额、偶发逾期的账户偶尔有效。
问:同一笔债在三家信用局的记录不一样怎么办?分别处理。催收公司不一定向三家都上报,删除协议里必须写明”向 Equifax、Experian、TransUnion 三家全部申请删除”,复查时也要三家都拉报告确认。
问:付钱给催收公司安全吗?会不会是诈骗?先验证对方身份:正规催收公司必须在初次联系后 5 天内给你书面的 validation notice,写明债权人、金额和你的 30 天 dispute 权利。只收电话、不给书面文件、要求你用礼品卡或加密货币付款的,基本可以判定为诈骗,直接挂断并向 FTC 报告。
问:谈判期间还能申请信用卡或贷款吗?可以,但预期要放低。未解决的 collection 记录会让很多贷款审批直接卡住,房贷尤其严格——不少 lender 要求过户前必须结清或达成还款安排。如果近期有买房计划,把 collection 处理的优先级提到买房准备清单的最前面。
行动清单
- 今天就去 AnnualCreditReport.com 拉三家信用报告,确认 collection 记录的债权人、金额、首次逾期日期;
- 找出催收公司的 validation notice,确认 30 天验证期还剩多少天,书面要求债务验证;
- 算清两个时钟:这笔债离 7 年自动删除还有多久、本州诉讼时效还有多久;
- 医疗债先走保险复核和账单核对,确认 500 美元新规是否适用;
- 按 25% 到 60% 的起点准备报价,谈判条件只锁定”三局删记录”,拿到签字盖章的书面协议再付款;
- 付款后 30 到 60 天复查三家报告,没删就拿协议追讨或向 CFPB 投诉。
相关阅读
- 美国信用冻结全攻略:三大局免费冻结步骤、Fraud Alert 区别与解冻时机
- 信用卡逾期已上报信用局,Goodwill Letter 还值得写吗?实战模板与成功率
- 美国信用分数提升全攻略:FICO 五大因素拆解与 12 个月提分计划
英文官方来源
- Equifax: Medical Debt Collections on Credit Reports
- Experian: Joint Announcement on Medical Collections Under $500 (April 2023)
- TransUnion: Joint Announcement on Medical Collections Under $500 (April 2023)
- CFPB: Medical Debt Paid or Under $500 Should No Longer Be on Your Credit Report
- CFPB: What Information Does a Debt Collector Have to Give Me (Validation & 30-Day Dispute)
核验日期:2026年10月1日
免责声明:本文内容仅供一般信息参考,不构成财务建议;具体政策与费用以官方最新公布为准。
欢迎关注美国通官方微信:UUUMGT