在美国做副业——无论是亚马逊开店、接设计私活、跑 DoorDash 还是经营 Airbnb——很多人第一反应是去办一张返现高的个人信用卡。但老玩家会告诉你:副业真正该办的是商务信用卡(business credit card)。核心原因只有一句话:大多数商务卡的消费记录不会出现在你的个人信用报告上。这意味着副业进货、囤货、打广告的大额支出,不会推高你的个人信用卡利用率,也不会在你申请房贷时让银行觉得你”负债累累”。本文讲透商务卡与个人信用报告的关系,以及为什么一张 Chase Ink 应该是每个副业党的标配。
先说结论:多数商务卡不上报个人征信
美国的个人信用报告由 Equifax、Experian、TransUnion 三大征信局维护,记录的是你以个人名义开的账户。商务信用卡是以”企业”名义开的账户,主流银行(Chase、Amex、Citi、Bank of America)的商务卡只向商业征信机构(如 Dun & Bradstreet)报送,正常还款和消费记录不会出现在你的个人信用报告上。你的个人信用利用率、账户数量都不受影响。这是商务卡区别于个人卡最核心的结构性优势,也是副业党必须知道的规则。
哪些商务卡会上报个人信用报告
例外永远存在,有两家大银行的商务卡是会向个人征信局报送的:Capital One 的 Spark 系列和 Discover 的商务卡。这两家的商务卡账户会像个人卡一样出现在你的个人信用报告上,消费会计入利用率,开卡会增加账户数。如果你办商务卡的目的就是”隔离”副业支出,那么这两家要避开。Wells Fargo 的部分商务卡产品也有报送行为,申请前务必读一遍卡产品的官网说明页,确认 reporting policy。记住这个二分法:Chase / Amex / Citi / BofA 商务卡不上报个人征信,Capital One / Discover 商务卡上报。
为什么”不上报”是副业党的核心优势
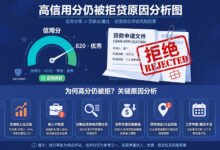
举个具体例子:你在亚马逊上卖货,备货季一个月刷 $8,000 进货,你的个人卡总额度是 $10,000。如果走个人卡,利用率瞬间冲到 80%,FICO 分数当月可能掉 40–60 分;而走 Chase Ink Business Cash,这 $8,000 根本不出现在个人报告上,你的个人利用率纹丝不动,分数不受影响。副业的特点就是支出波动大、单笔金额高,这种波动如果传导到个人信用报告上,会在你申请车贷、房贷的关键时刻拖后腿。用商务卡做一道”防火墙”,是副业财务规范化的第一步。
例外情况:逾期欠款还是会找到你
“不上报”不等于”免责”。几乎所有美国商务信用卡都要求个人担保(personal guarantee),申请时你签的字意味着:企业还不上,银行可以直接追究你个人。实践中,如果商务卡严重逾期(通常 60–90 天以上)或被转入催收,银行会把这笔不良记录报送到你的个人信用报告,杀伤力跟个人卡逾期一样大。所以规则是:正常用卡享受隔离红利,但绝不能抱着”不上征信就可以不还”的侥幸心理。自动还款(autopay)全额还款是商务卡的标配操作。
没有公司也能申请:Sole Proprietor 就够了
这是华人副业党最大的认知误区:”我没有注册公司,办不了商务卡。”错。在美国,sole proprietor(个体经营者)本身就是合法的企业形式,不需要注册 LLC、不需要 EIN。申请表上 Business name 填你自己的法定姓名,Business type 选 Sole Proprietorship,Tax ID 直接填你的 SSN,年收入预估填副业的预期收入(诚实预估,新手写 $0 或几千都可以)。Chase、Amex 都接受这种申请,每年有大量留学生、H-1B 靠这一条路下卡。银行审核的是你个人的信用状况,本质上跟批个人卡看的是同一套分数。
EIN 要不要办一张
EIN(Employer Identification Number,雇主识别号)是 IRS 免费发放的企业税号,在 IRS 官网几分钟就能申请下来,全程免费。有 EIN 不是申请商务卡的必要条件(SSN 就够了),但它有两个实际好处:第一,部分银行的商务支票账户开户会要求 EIN;第二,把副业的税务身份理清楚,报税时 Schedule C 填 EIN 更规范。对副业收入超过几千美元的人,建议花十分钟办一个,有备无患。注意:凡是收你几十上百美元”代办 EIN”的网站都是割韭菜,IRS 官网申请一分钱不收。
Chase Ink 三张卡怎么选
Chase 的 Ink 系列是副业商务卡的标杆,三张各有定位。Ink Business Cash:办公用品店、网络/电话/有线电视账单 5% 返现(每年前 $25,000 合并消费),加油和餐饮 2%,其他 1%,无年费——适合有固定办公采购和话费支出的副业。Ink Business Unlimited:所有消费统一 1.5% 返现,无年费——适合支出类别分散、懒得记类别的人。Ink Business Preferred:旅行、快递、网络/电话/广告投放 3x 积分(每年前 $150,000),$95 年费——适合广告支出大、经常出差的副业。返现和积分都是 Ultimate Rewards 体系,可以转到 Hyatt、United 等伙伴。具体开卡奖励金额经常变动,以 Chase 官网实时页面为准。
开卡奖励与 5/24 的关系
Chase 有著名的 5/24 规则:过去 24 个月内开了 5 张以上个人信用卡,就批不下新的 Chase 卡。但 Chase 自家的商务卡(Ink 系列)因为不上报个人征信,不会占用 5/24 的槽位——你开三张 Ink,个人报告上的新账户数还是 0。这是高阶玩家”先商务后个人”的开卡顺序的理论基础。反例是 Capital One 和 Discover 的商务卡:它们上报个人征信,开一张就占一个 5/24 名额。所以规划开卡顺序时,先把 Chase Ink 系列拿下,再考虑其他银行,这个顺序能最大化你的开卡奖励总收益。
报税视角:公私账目分离
副业用商务卡的另一个硬核好处是报税。IRS 要求副业支出有清晰记录才能抵税(deduction),如果你用个人卡混着刷——买菜和进货同一张卡——年底整理 Schedule C 时会非常痛苦。用一张独立的商务卡,所有副业支出自动归集在一份账单里,报税时直接导出年度消费汇总,对着类别填表就行。CPA 也更愿意接账目清晰的客户。记住:商务卡返现/积分本身一般不算应税收入(IRS 将其视为消费折扣),但开卡奖励如果附带”开户奖励”性质则可能涉及税务,具体情形咨询 CPA。
个人担保的风险边界
申请商务卡时签的 personal guarantee 意味着银行对你有完全追索权。副业失败、公司倒闭都不能免除你个人的还款义务,这一点和 LLC 的”有限责任”保护是两回事——LLC 保护的是你免于公司债务的连带责任,但信用卡的个人担保是你主动签字的合同义务,两者并行不悖。所以给副业办商务卡之前,先确认副业的现金流能覆盖还款,额度要得保守一点。把商务卡当成”记账+返现”工具,而不是”杠杆”工具,是副业财务健康的基本纪律。
申请时机与姿势
最佳申请时机是个人信用分 700+、最近 3 个月没有大量开卡申请的时候。申请时注意:Business name 填个人法定姓名(和税表一致),不要编一个酷炫的公司名——银行可能要求你提供 DBA 文件,编造反而惹麻烦;年收入填个人总收入(含工资),副业收入单独填预期值;员工数填 1。如果被拒,不要马上重申,先打 reconsideration 电话,诚实说明副业情况,很多 sole proprietor 的拒信都是可以翻案的。另外,Chase 对 Ink 系列有时会要求你已经有 Chase 的个人卡或支票账户,先开个 checking 账户再申商务卡,通过率会高一些。
Ink 积分的正确用法:别只当现金返现
Ink 系列攒的是 Chase Ultimate Rewards(UR)点数,最亏的用法是直接按 1 美分/点抵账单。正确的姿势是配合一张可转点的卡(如 Ink Business Preferred 本身或 Sapphire Preferred),把点数转到 Hyatt、United、Southwest 等航空酒店伙伴,换高端酒店和商务舱时价值能到 1.5–2 美分/点。举例:6 万 UR 点数直接抵账单值 $600,转到 Hyatt 换两晚凯悦(每晚 1.5 万–3 万点)可能住出 $900+ 的市价。副业党每个月稳定的办公采购 5x 返现,一年下来攒十几万点并不难,点数规划做得好,等于每年多一张免费机票。具体转点比例和伙伴名单以 Chase 官网 Ultimate Rewards 页面为准,贬值时有发生,攒了就及时规划用掉。
华人常见误区
误区一:”没有 LLC 办不了商务卡。”错,sole proprietor + SSN 就够了,这是 IRS 和银行都认可的企业形式。误区二:”商务卡不上征信就可以随便刷。”错,逾期照样上个人报告,还有个人担保追着你。误区三:”副业收入要报税,办商务卡会暴露收入。”因果反了:收入本来就要依法申报,商务卡只是让记账更清晰,不办卡 IRS 也一样能查到银行流水。误区四:”Ink 的开卡奖励比 Sapphire 高就先开 Ink。”顺序没错但理由要搞清:先开 Ink 是因为不占 5/24 槽位,不是单纯比奖励高低。
常见问题
Q:H-1B 身份可以申请商务卡吗?
A:银行审核的是信用记录和还款能力,不审核移民身份。H-1B、F-1(有 SSN/ITIN 且有信用记录)都可以申请 sole proprietor 商务卡。但注意副业本身是否违反你的签证工作限制,这是移民法问题,与银行无关,务必先确认合规。
Q:商务卡的消费能攒个人卡的开卡奖励门槛吗?
A:不能跨账户。每张卡的 minimum spend 是独立的,商务卡消费只计入这张商务卡自己的开卡门槛,个人卡的门槛要靠个人卡消费完成。
Q:副业还没收入,Business revenue 填多少?
A:诚实填预期收入,$0 或几千美元都可以。银行更看重的是你的个人信用分数和总收入,初创副业填低收入是正常且被接受的,不要虚报。
Q:商务卡能加副卡给家人用吗?
A:可以,employee card / authorized user 机制和个人卡类似。但副卡消费计入主卡账户,由你负全责,给家人加之前先约法三章。
Q:关掉副业后商务卡要关吗?
A:不一定。无年费的 Ink Cash / Unlimited 可以留着养信用历史;副业结束不影响已开卡账户的有效性。但如果长期零使用,银行可能主动关卡,偶尔刷一笔保持活跃即可。
Q:商务卡逾期几天会上个人报告?
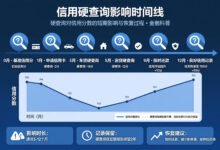
A:没有统一的天数,各银行政策不同,但通常 30 天以上的逾期才会被报送。避免踩线的唯一办法是设置 autopay 全额还款,不要把”不上报”当成逾期的护身符。
相关阅读
英文官方来源:Chase Ink Business Cash / Preferred product pages(rewards categories & caps)、IRS.gov(EIN application / sole proprietorship definition)、American Express / Citi business card terms(personal guarantee & credit reporting policy)
核验日期:2026年10月1日
本文仅为一般财务信息介绍,不构成投资、税务或法律建议。具体条款以各银行官网最新说明为准,决策前请咨询持牌专业人士。
想第一时间获取美国信用卡与银行实战攻略,欢迎添加美国通官方微信:UUUMGT