结论先行:开卡奖励还差几百美元没刷满时,最干净的办法是预付水电费、话费、保险这些”反正要交的账单”——这是真实消费,不算 manufactured spending,Amex 的 RAT(Rewards Abuse Team)和 Chase 的风控都不会找你麻烦。但预付有上限、有手续费、有退款风险,deadline 前的时间线也要留足。下面把这一个打法讲透。
为什么预付账单是最安全的凑消费方式
开卡奖励的最低消费(minimum spend)要求,本质是发卡行要你证明”我是真实消费者”。凑消费的方法按风险可以分成三档:第一档是真实消费前置——预付账单、提前买机票、囤日常用品,发卡行完全挑不出毛病;第二档是灰色地带——买礼品卡再花掉、帮朋友代刷,发卡行睁一只眼闭一只眼但条款上不鼓励;第三档是 manufactured spending——买大额 Visa/Mastercard 礼品卡再套现,这是 Amex RAT 和 Chase 风控重点打击的对象,轻则奖励被 clawback(收回),重则全线关户、所有积分清零。
预付水电费、保险、话费属于第一档:钱花给了真实的公用事业公司和保险公司,账单抬头、商户类别码(MCC)都是公用事业或保险,发卡行的系统里这就是一笔再正常不过的消费。The Points Guy 的达标攻略里把它列为核心方法之一:很多水电、电话、保险公司允许你多付,提前交三到六个月的费用,既不算违规,又把本来就要花的钱挪到了开卡奖励的窗口期里。
哪些账单能预付:一张清单
| 账单类型 | 能否预付 | 注意事项 |
|---|---|---|
| 电费、燃气费 | 多数可以 | 部分公司只收银行账户,信用卡可能收固定手续费(如 1.50 美元)或按比例收费 |
| 水费 | 多数可以 | 有的水务局收固定手续费(如 3.95 美元),先查再刷 |
| 手机话费 | 可以 | 运营商一般免费收信用卡;预付多月话费还可能触发部分卡的手机保险福利 |
| 网络、电视费 | 可以 | 一般免费收信用卡,多付金额会计入账户余额 |
| 车险、房屋险 | 可以,且推荐 | 多数保险公司收信用卡无手续费;半年付或年付常有折扣,一石二鸟 |
| 健康保险费 | 看公司 | 通过雇主扣的不行,自己买 marketplace 保险的可尝试 |
| 联邦税(IRS) | 可以 | IRS 授权三家处理商收信用卡,手续费约 1.82%–1.98%,以 IRS 官网最新公布为准 |
| 物业税、州税 | 看郡/州 | 多数收信用卡但手续费 2% 起,先算账再决定 |
实战优先级排序:先看保险——车险半年一付动辄上千美元,一笔就能补上大半缺口,而且很多保险公司对信用卡零手续费,提前付还可能拿到折扣;其次看话费和网费——零手续费、操作简单,登录运营商账户多付两三个月即可;水电费排第三,因为部分公用事业公司收手续费,要先算一下”手续费 vs 奖励价值”这笔账。
手续费账:别为了凑 500 倒贴钱
预付之前先算手续费,这是很多人忽略的一步。假设你差 500 美元,最坏的打法是找个收 2.9% 手续费的第三方平台代付账单,500 美元要付 14.5 美元手续费。而开卡奖励差 500 没完成,损失的是整个奖励——比如 60,000 点价值约 600 美元以上——所以 14.5 美元换 600 美元当然划算。但如果能找到零手续费的预付渠道(话费、网费、多数保险),那就是纯赚。
具体数字参考:IRS 信用卡缴税手续费约 1.82%–1.98%(三家处理商略有差异,以 IRS 官网最新公布为准);部分水电公司收固定费用(如燃气 1.50 美元、水费 3.95 美元的数据点),固定费用下金额越大越划算;保险公司多数免手续费。动手前给账单公司打个电话或看官网 FAQ,确认三件事:收不收信用卡、有没有手续费、允不允许超额支付(overpay)。
Amex 和 Chase 对这类操作的真实态度
先说结论:预付真实账单,两家都不管;买大额礼品卡套现,两家都重拳。Amex 内部有一个 Rewards Abuse Team(被玩家称为 RAT),专门盯 manufactured spending。Nasdaq 报道过的案例显示,Amex 曾对通过特殊渠道拿开卡奖励又大额购买礼品卡的用户直接关户。Chase、Citi 同样有过因 MS 关户并 clawback 全部积分的案例——注意是”全部积分”,不只是可疑交易赚的那部分,你名下这家银行所有卡的积分余额都可能被清零。
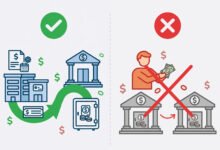
但预付账单和 MS 有本质区别:MS 是”制造”消费再套现,钱最后回到了自己口袋;预付账单是把未来几个月真实要花的钱提前花出去,钱给了公用事业公司和保险公司,没有回流。发卡行的风控模型看的是商户类型和资金流向,水电公司、保险公司的 MCC 干干净净,不会触发 MS 的警报。所以这篇的方法论可以放心用,前提是别画蛇添足——比如预付完水电费又申请退款把钱套回卡上,那性质就变了。
预付上限与退款风险:两个坑
第一个坑是预付上限。每家账单公司的政策不同:有的允许账户余额为负(即多付的钱变成 credit,逐月抵扣),有的只允许付到”当前欠款+下期预估”,超出的部分直接拒收。操作前先小额试一笔(比如多付 50 美元),确认到账变成 credit 再加大金额。保险公司通常最宽松,半年付、年付本来就是标准选项。
第二个坑是退款风险,这是真正会”吃掉”你消费额度的情况。如果公用事业公司不允许长期挂 credit,它可能把多付的钱原路退回你的信用卡——这笔退款(refund)会直接冲减你的累计消费。举例:你刷了 500 美元预付电费,电力公司退回 300 美元到卡上,发卡行统计的净消费只有 200 美元,奖励照样拿不到。Katie’s Travel Tricks 的实测经验是:多数公司会把多付转成账户 credit,少数会选择寄支票退款——寄支票给你本人的不影响消费统计,原路退回卡上的才影响。预付后盯紧信用卡账单 3–5 天,确认没有 refund 入账。
还有一个隐形坑:自动扣款冲突。如果你设置了水电费自动从银行账户扣款,预付一大笔之后记得暂停自动扣款或调整金额,否则下个月银行账户又扣一笔,相当于花了双份钱——虽然最终是 credit 在账上,但短期现金流会吃紧。
实战拆解:差 500 美元的三种补法对比
假设你的 Chase Sapphire Preferred 要求 3 个月刷满 4,000 美元,现在还差 30 天、缺口 500 美元。三种补法算账如下:
| 补法 | 操作 | 手续费成本 | 风险 |
|---|---|---|---|
| 预付车险 | 把下期半年保费 600 美元提前刷卡 | 0(多数保险公司免手续费) | 极低;确认保险公司允许提前付即可 |
| 预付话费+网费 | 手机话费多付 3 个月约 240 美元,网费多付 4 个月约 260 美元 | 0(运营商一般免手续费) | 极低;记得暂停自动扣款 |
| 信用卡缴联邦税 | 预缴 500 美元 estimated tax | 约 9–10 美元(按 1.82%–1.98% 费率) | 低;多缴的税来年报税退回,不影响消费统计 |
注意第三种的微妙之处:IRS 收到的税款是你真实欠(或将欠)的税,多缴部分来年以退税形式回到你的银行账户——而不是退回信用卡——所以它不会冲减你的消费统计。这和”水电公司原路退回信用卡”是完全不同的资金路径。但 estimated tax 预缴要量力而行,别为了凑消费把应急资金全押进去。
如果这三种都覆盖不了缺口(比如你租房、水电全包、没车没保险),再考虑”囤货流”:去 Costco 或超市买未来 3 个月确定的日用品、礼品卡(给家人当生日礼物的那种,不是套现)。这是第二档灰色地带里最轻的一级,正常家庭采购量发卡行不会过问。
Deadline 前的实操时间线
开卡奖励的 deadline 是”消费入账日”不是”刷卡日”,银行系统里消费从 pending 变成 posted 需要 1–5 天,月底、节假日更慢。按这个倒推时间线:
- 截止前 30 天:算清缺口。登录发卡行 App,很多银行有开卡奖励进度条(bonus tracker),以它的数字为准,不要自己估算。
- 截止前 21 天:开始预付。先打电话确认三家账单公司(保险、话费、水电)的预付政策和手续费,从金额大、零手续费的先下手。
- 截止前 14 天:确认所有预付都已 posted,且没有 refund。缺口如果还有,补第二轮小额预付(网费、streaming)。
- 截止前 7 天:停止一切新操作,只做确认。这个阶段任何 pending 的交易都可能赶不上 deadline。
- 截止前 3 天:最后检查 bonus tracker 是否显示达标。达标后截图留存,以防奖励延迟到账时有据可查。
特别提醒 Amex 用户:Amex 的开卡奖励窗口有的是 3 个月、有的是 6 个月,以你申请时看到的条款为准;而且 Amex 对”退货后净消费不达标”查得较严,达标后 30 天内尽量别有大额退款。如果你用的是 Amex 卡,预付策略不变,但退款风险要更当心——Amex 的 bonus tracker 更新有时滞,以最终到账为准。
还有一个容易被忽略的细节:部分发卡行的 bonus tracker 只统计”已入账”消费,pending 中的预付金额不显示。如果你预付后发现进度条没动,先等 3–5 天让交易 posted,不要在同一天重复预付——重复扣款造成的超额部分虽然最终会变成 credit,但短期会占用你的信用额度,影响其他消费。
行动清单
- 登录发卡行 App 看 bonus tracker,算出精确缺口(别估算)。
- 按”保险→话费/网费→水电”顺序,打电话确认预付政策和手续费。
- 小额试付 50 美元确认能变成账户 credit,再付大头。
- 预付后 3–5 天检查信用卡账单,确认没有 refund 冲减消费。
- 暂停或调整自动扣款,避免重复扣费造成现金流紧张。
- 截止前 7 天停手、只确认;达标截图留存。
- 永远别用”预付再退款套现”的方式凑消费,那是 MS,会触发关户和 clawback。
相关阅读
- 开卡奖励的最低消费刷不满怎么办?2026 年达标技巧与发卡行规则全解
- 开卡奖励”杀全家”规则全解:Chase 5/24、Amex 一生一次、Citi 48 个月家族限制
- 2026 美国信用卡开卡奖励对比:哪张卡回血最快?Chase/Amex/Cap1 新手开卡顺序全解
英文官方来源
- The Points Guy: How to meet credit card minimum spending requirements(佐证:预付保险、水电、话费等日常开支是主流达标方法;可一次多付数月)
- UpgradedPoints: Unlock Sapphire Preferred 100k Bonus Without Financial Stress(佐证:预付约 1,000 美元账单凑 5,000 美元/3 个月消费要求;保险年付可能有折扣)
- Katie’s Travel Tricks: 15 Ways to Meet Your Minimum Spend(佐证:水电多付可转账户 credit 或寄支票退款;部分水电公司信用卡手续费实例)
- Nasdaq: American Express Shutting Down Some Cardmembers Who’ve Used Special Amex Welcome Offer(佐证:Amex RAT 团队打击 manufactured spending,大额礼品卡购买可致关户)
- Doctor of Credit / travel-hacking docs: Manufactured Spending(佐证:Chase、Amex、Citi 曾因 MS 关户并 clawback 全部积分)
核验日期:2026年9月30日
信息免责声明:本文内容仅供一般信息参考,不构成法律、税务、保险或医疗建议;具体费用与政策以官方最新规定为准。
欢迎关注美国通官方微信:UUUMGT