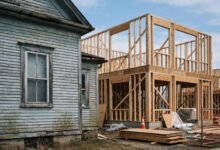
老房子烧了按新法规重建贵30%:ordinance or law附加险差价谁付
先说结论:老房子按几十年前的标准建的,烧毁后重建必须符合现在的建筑法规,多出来的成本 HO-3 不赔。这个差价可能高达重建费用的 20% 到 30%,一个叫 ordinance or law 的附加险专门补这个洞,一年几十美元。房龄 20 ...
先说结论:老房子按几十年前的标准建的,烧毁后重建必须符合现在的建筑法规,多出来的成本 HO-3 不赔。这个差价可能高达重建费用的 20% 到 30%,一个叫 ordinance or law 的附加险专门补这个洞,一年几十美元。房龄 20 ...
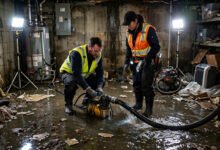
先说结论:下水道倒灌、 sump pump 失灵淹了地下室,标准 HO-3 一分不赔。这是美国屋主理赔被拒的重灾区,很多人花几万美元修地下室,保险公司一句话就打发了。解决办法是一个叫 water backup 的附加险,一年几十到上百美元,...
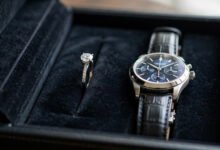
先说结论:HO-3 对珠宝、手表的盗窃赔付通常上限 1,500 美元,你那枚 8,000 美元的婚戒被偷,保险公司只赔 1,500。解决办法是单独买 scheduled personal property,把贵重物品逐件列明投保,保额按评估...
先说结论:你的房屋保险保额很可能不够了。过去几年美国建筑成本涨了三四成,很多人的保单还是按买房那年的价格定的,真烧光了重建,保额缺口可能高达几十万美元。解决办法是搞懂 replacement cost 重置价值和 inflation gua...
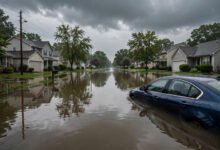
先说结论:标准的 HO-3 房屋保险不保洪水,这是美国屋主最贵的误解之一。洪水要单独买 NFIP 国家洪水保险,而且有 30 天等待期,买完第二天发洪水是不赔的。买房 closing 之前一定要查 flood zone,高风险区的贷款机构会...
先说结论:declaration page 是车险保单的摘要页,通常三到五页,写明了你买了什么保额、每辆车多少钱、保单起止日期。绝大多数人买完车险从没读过它,出事故才发现保额和自己以为的不一样。花 15 分钟按本文的顺序读一遍,以后比价、理...
先说结论:GAP 险只在车价跌得比贷款还得快的时候有用,而且几乎永远不要在 4S 店买。4S 店的 GAP 动辄 700 到 900 美元,还被打包进贷款吃利息,而同样保障在自己的车险公司加一份 rider,一年只要几十美元,随时可以取消。...
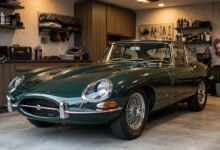
先说结论:收藏的老爷车、经典车千万不要用普通车险保,因为普通车险按实际现金价值 ACV 赔付,车越老赔得越少,而你的老车可能越老越值钱。正确姿势是买专门的经典车保险,用约定价值 agreed value 投保,保单上写多少,撞毁了就赔多少。...
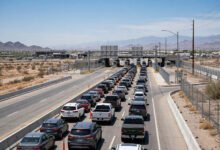
先说结论:你的美国车险在墨西哥基本等于废纸,墨西哥法律要求的是由墨西哥保险公司承保的责任险,美国保单在墨西哥不被承认。开车过境前必须单独买一份墨西哥车险,按天、按月、按年都能买,网上几分钟搞定。没买就开过去,出事故轻则自掏腰包,重则可能被扣...
先说结论:在美国买保险主要有三条路,保险公司的专属代理人、独立保险经纪人、保险公司官网或电话直销,三条路的保费通常是一样的,因为佣金由保险公司支付,不会加到你的保费上。对华人家庭来说,情况复杂的优先找独立经纪人比价,情况简单的可以直接线上买...
 美国通




