先说结论:标准的 HO-3 房屋保险不保洪水,这是美国屋主最贵的误解之一。洪水要单独买 NFIP 国家洪水保险,而且有 30 天等待期,买完第二天发洪水是不赔的。买房 closing 之前一定要查 flood zone,高风险区的贷款机构会强制要求买洪水险。等洪水预警出来了再买,黄花菜都凉了。
HO-3 为什么不保洪水
HO-3 保的是火灾、风灾、冰雹、盗窃这类突发意外,洪水被明确列为除外责任。保险公司的逻辑是洪水风险高度集中,一个区域淹就是一片,无法用普通保费池消化。所以从 1968 年起,联邦政府设立了 NFIP 来承保洪水风险。你的 HO-3 保单里关于 water damage 的条款,保的是水管爆裂这类意外,地面漫上来的水一律不算。
Flood Zone 怎么查:买房前必做的功课
FEMA 的 Flood Map Service Center 官网可以免费查任意地址的 flood zone,输入地址就能看到 risk zone 代码。Zone X 是低风险,Zone A、AE、VE 是高风险区,VE 还是沿海高危区。高风险区的房子如果有联邦贷款,贷款机构会强制要求买洪水险,这是法律规定的。看房时让 agent 提供 flood zone 信息,写进 offer 的 contingency 里,高风险区要重新评估出价。
30 天等待期:最关键的数字
NFIP 保单从购买到生效有 30 天等待期,期间发生洪水不赔。这个设计就是为了防止看到天气预报才来买保险。例外只有两种:新房 closing 时贷款机构要求买的,等待期可以缩短;保单续保的不受影响。所以买房的人要在 closing 前至少 30 天把洪水险办好,closing 当天才想起来就晚了。
NFIP 保什么:建筑和财物分开算
NFIP 的建筑保障最高 25 万美元,屋内财物最高 10 万美元,这是联邦计划的上限。高风险区的房子重建成本常常超过 25 万,超出的部分要靠私人洪水险补足。财物保障只赔实际现金价值,不赔重置价,而且地下室的财物保障范围很窄。买之前算清楚缺口,不要以为买了就高枕无忧。
私人洪水险:保额更高的选择
这几年私人保险公司也开始卖洪水险,保额可以做到上百万美元,等待期有的只要 10 到 15 天。价格不一定比 NFIP 贵,低风险区甚至更便宜。缺点是市场还不够成熟,保险公司可能随时退出某个区域。建议 NFIP 和私人的一起比价,保额需求大的优先看私人,图稳定的选 NFIP。
保费怎么定:新风险评级 2.0
NFIP 从 2021 年开始用 Risk Rating 2.0 定价,保费和房子的具体风险挂钩:离水源距离、海拔、重建成本都在公式里。同一个小区的两栋房子,保费可能差几倍。高风险区一年保费几千美元很常见,低风险区可能只要几百。买房前让卖家提供现在的洪水险保单,看实际保费是多少,这是最真实的数字。
租房的人需要洪水险吗
房东的洪水险只保建筑,不保你的东西。住在洪水风险区的租客可以单独买 NFIP 的财物险,一年一两百美元。贵重物品、重要文件放在高处,洪水来之前搬到二楼。租客的财物险没有 30 天等待期的问题,但同样建议提前买,不要等预警。
洪水和飓风:理赔时分开算
飓风带来的损害要拆成两部分:风吹坏的走 HO-3,水淹的走洪水险。理赔时两家保险公司会分别定损,扯皮的高发区就在风和水的分界线。保留好灾后的照片和视频,记录水位线高度,这些证据决定每一块损失归谁赔。风暴潮 storm surge 算洪水不算风,这个细节很多人不知道。
理赔流程:和 HO-3 不一样
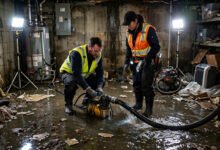
洪水理赔要单独向 NFIP 或私人洪水险公司报案,HO-3 的理赔员管不了。报案后会有专门的洪水理赔员上门,测量水位线、清点损失。地下室的装修、电器有单独的赔付标准,提前了解能少走弯路。理赔款分期支付,先给一部分应急,修完验收再给尾款。
减灾投入能降保费
抬高房屋地基、装防洪阀、把重要设备搬到高处,这些减灾措施可以向 NFIP 申请重新评级,保费能降不少。FEMA 有 Hazard Mitigation 补助项目,符合条件的房主可以申请补助做防洪改造。买房时看房子有没有 elevation certificate,有这个证书的房子保费通常更低。
加州大气河流:西海岸也要重视洪水
很多人觉得洪水是东南部和德州的事,加州人只关心地震和野火。但大气河流带来的连续暴雨这几年让加州多地内涝,低洼地区的房子照样进水。加州的 flood zone 分布和东海岸不同,山谷地带和河道周边的风险被很多人低估。西海岸买房同样要查 flood zone,不要觉得和自己无关。
地下室:NFIP 保障最薄的地方
NFIP 对地下室的保障有严格限制:只保地基、楼梯、必要的设备,地下室的装修、家具、电器基本不赔。Finished basement 装修得再豪华,洪水一来,装修部分自认倒霉。所以地下室不要放贵重物品,重要电器尽量往一楼以上搬。这个限制是写进 NFIP 条款的,买之前就要知道,不要理赔时才傻眼。
洪水险的自付额:和 HO-3 分开算
NFIP 有自己的 deductible,和 HO-3 的 deductible 是两套,互不影响。NFIP 的 deductible 可以选 1,000 到 10,000 美元,选得越高保费越便宜。同一次灾害中风和水都造成了损失,两份保单的 deductible 要分别满足。算总账时把两份自付额都算进去,避免低估实际支出。
社区评级 CRS:整个镇的防洪水平决定你的保费
NFIP 有个社区评级系统 CRS,社区防洪做得越好,居民的保费折扣越大,最高能打 45 折。买房时可以查一下所在社区的 CRS 等级,等级好的社区长期保费更便宜。这个信息在 FEMA 官网能查到,agent 不一定会主动告诉你。防洪投入是全社区受益的事,HOA 层面也可以推动。
买房谈判:用洪水风险砍价
查到房子在高风险区,洪水险一年几千美元,这是砍价的硬筹码。把未来 10 年的洪水险保费折现,算进持有成本,和卖家谈价格。也可以要求卖家承担第一年的洪水险保费,或者把防洪改造写进成交条件。高风险区的房子流动性差,卖家通常愿意让步,关键是你手里要有数据。
灾后 FEMA 援助:和保险不冲突
大洪水后联邦宣布灾区,FEMA 会提供个人援助,包括临时租房补助和部分修缮补助。这笔钱和保险理赔不冲突,可以同时拿。但 FEMA 援助不是保险的替代品,额度有限,申请要趁早。援助申请在 DisasterAssistance.gov 上提交,需要提供保险理赔的进展,证明保险不够覆盖损失。
常见问题
问:住在高层公寓还用买洪水险吗?看情况。公寓楼的一楼和地下室是风险点,住在高层的个人财物风险小,但 HOA 的公共区域损失可能分摊到业主。先看 HOA 的 master policy 包不包括洪水,再决定个人要不要买财物险。
问:NFIP 赔付上限不够,能叠加买吗?能。NFIP 打底,私人洪水险补超额部分,这种组合很常见。两份保单的理赔顺序是 NFIP 先赔,超出的部分私人险接上,买的时候和经纪人确认衔接方式。
问:洪水险可以中途取消吗?可以,但高风险区有贷款的情况下,贷款机构要求必须维持,中途取消可能导致贷款违约。低风险区自愿买的,随时可以取消,按比例退费。
问:前房主的洪水险能过户吗?NFIP 保单可以随房子转让给新房主,这是个省钱的办法。Closing 时让 title 公司协助办理转让,新保单就不用等 30 天了。记得确认转让后的保额和保费,重新评估够不够。
问:洪水预警时把车开到高处,油费保险管吗?不管。预防性转移的费用保险不赔,这是你自己的风险管理。但车如果在转移途中出事故,走正常的车险理赔。
问:邻居家水漫过来淹了我家,找谁赔?先走自己的洪水险,再看邻居有没有责任。邻居的排水系统有明显过错的,可以追偿,但举证不容易。大多数情况还是靠自己的保险,邻里纠纷走法律途径成本很高。
灾后 FEMA 援助:和保险不冲突
大洪水后联邦宣布灾区,FEMA 会提供个人援助,包括临时租房补助和部分修缮补助。这笔钱和保险理赔不冲突,可以同时拿。但 FEMA 援助不是保险的替代品,额度有限,申请要趁早。援助申请在 DisasterAssistance.gov 上提交,需要提供保险理赔的进展,证明保险不够覆盖损失。
重要文件防水:洪水季的文件管理
房契、保单、出生证明、护照这些重要文件,平时就放在防水文件袋里,洪水季前搬到二楼或高处。电子版扫描存云端,灾后理赔、申请援助都要用。很多人灾后才发现文件全泡烂了,补办又要几周,理赔和生活都受影响。防水袋几十美元,是性价比最高的风险管理。
车库和院子:容易被忽略的损失
洪水淹车库,里面的工具、 second 车、摩托车的损失,NFIP 的财物险覆盖有限,车的损失要走车险的 comprehensive。院子的 landscaping 基本不赔,围栏、露台按建筑部分有限赔付。灾前把能搬的东西往高处搬,灾后逐项清点,车的损失记得同时向车险报案。
年年复查:flood map 会更新
FEMA 的洪水地图会定期更新,房子可能从低风险区被划进高风险区,或者反过来。地图更新后,贷款机构可能突然要求你买洪水险,或者保费大幅变化。每年续保时查一下地图有没有更新,被动涨价总比措手不及强。社区做过防洪工程的话,可以申请地图修正,保费可能降下来。
行动清单
- 买房前上 FEMA 官网查 flood zone,写进 offer contingency。
- 高风险区在 closing 前 30 天办好洪水险。
- 对比 NFIP 和私人洪水险的保额和价格。
- 让卖家提供现有洪水险保单,看实际保费。
- 重要物品放高处,灾后第一时间拍照留证。
- 每年续保时复查 flood map 和保额是否跟得上重建成本。
相关阅读
- 美国买房首付不够?DPA 首付援助计划全解:赠款、免除贷款、各州项目与收入线
- FHA 贷款全解:3.5% 首付、MIP 保费与首次购房者实操一次讲清
- HELOC 房屋净值信用额度全解:申请条件、浮动利率与抵税规则(2026 年 9 月版)
英文官方来源
- Federal Emergency Management Agency:National Flood Insurance Program 说明(佐证了 HO-3 不保洪水、NFIP 30 天等待期、建筑 25 万美元与财物 10 万美元的保障上限)
- FEMA Flood Map Service Center:洪水地图查询(佐证了 flood zone 分级、Zone A/AE/VE 为高风险区的划分)
核验日期:2026年10月5日
免责声明
本文内容仅供一般信息参考,不构成法律、税务、保险或医疗建议;具体费用与政策以官方最新规定为准。
欢迎关注美国通官方微信:UUUMGT






评论前必须登录!
注册