换汇时 CNH 离岸价和 CNY 在岸价差 300 点?选错亏 2000 元
结论先行:人民币有两个价格——在岸价 CNY(国内市场)和离岸价 CNH(境外市场),两者每天差 100 到 300 个点是常态,极端行情下差 500 点以上。同样换 2 万美元,选错市场操作,一笔亏 2000 元人民币。在美国换汇,你接触...
结论先行:人民币有两个价格——在岸价 CNY(国内市场)和离岸价 CNH(境外市场),两者每天差 100 到 300 个点是常态,极端行情下差 500 点以上。同样换 2 万美元,选错市场操作,一笔亏 2000 元人民币。在美国换汇,你接触...
结论先行:从美国寄美元支票回国托收,是“最慢但门槛最低”的汇款方式:不用网银、不用英文,国内的爸妈拿着支票去银行就能办。但代价是时间——全程 3 到 6 周,手续费 100 到 300 元人民币,还有寄丢的风险。20...
结论先行:中国银行纽约分行主要做对公和批发业务,个人业务非常有限——能开个人账户,但网点只有一个(曼哈顿中城),没有美国本土银行那样的网点网络和 App 体验。它的真正价值是“中美之间的桥”:中行国内账户和纽约分行账...
结论先行:父母每月从国内汇 2000 美元生活费,最划算的组合是“季度汇一次 + 熊猫速汇/Wise 这类低费率渠道”,比每月银行电汇一年省下约 2000 元人民币手续费。但省钱的前提是合规:5 万美元便利化额度、赠...
结论先行:父母从国内银行直接 wire 学费到美国大学,是最稳妥的交学费方式,但有三件事必须做对:拿到学校 bursar(财务处)官网的 wire instructions(不是随便找个地址就汇)、电汇附言里写清学生姓名+学号+学期、预留 ...
在美国买房下 offer,卖家第一句话就是“show me the money”:拿出资金证明(proof of funds),证明你真有这笔首付。首付从国内汇过来的华人买家,还要过贷款银行的资金来源审查这一关。资金...
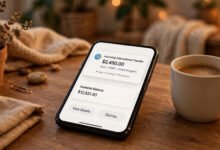
国内家人给你汇美元,钱在路上走了好几天,到账还少了几十美元,银行又收了一笔 incoming wire fee。收国际电汇不是“等着收钱”那么简单:手续费、到账时间、中转行扣费、合规审查,处处是细节。这篇把美国这边收...
回国探亲回来,行李箱里剩了几万人民币现金;在美国做点小生意收了人民币;父母来探亲留下一叠钱。人民币现金在美国花不出去,存银行也麻烦。这篇把三条出路讲清楚:存、换、汇,每条路的成本、门槛和坑,一次说明白。 先说结论:三条路怎么选 金额小(几千...
机场货币兑换柜台的汇率,通常比市场价差 8% 到 15%,再叠加一笔固定手续费,换 1000 美元能亏掉一百多。回国探亲、出去旅游,换汇这件事提前一周规划,能省出一顿大餐的钱。这篇把机场换汇的坑拆开,再给你从最划算到最不划算的换汇渠道排序。...
美国。税务居民。给。国内。父母。汇款。Gift tax。谁。交。年度。免税额。多少。这篇。讲清。 谁交:给的人 赠与税。给钱。的。人。交。不是。收钱。的。你。汇。给。父母。你。交。父母。在。国内。不。交。美国。税。谁。给。谁。交。记住。1句...
 美国通




