大额 $10 万汇款:分批汇 vs 一次汇,申报线怎么卡?
卖了国内的房子,或者多年积蓄要转到美国,账上趴着 10 万美元等值的人民币。一笔汇出来怕被“盯上”,分批汇又怕踩红线。中文论坛里流传着各种“经验”:“每次汇 4999 就不用申报&...
卖了国内的房子,或者多年积蓄要转到美国,账上趴着 10 万美元等值的人民币。一笔汇出来怕被“盯上”,分批汇又怕踩红线。中文论坛里流传着各种“经验”:“每次汇 4999 就不用申报&...
每个月给国内父母打 2000 美元生活费,或者逢年过节汇 5000 美元回去,选哪家最划算?市面上有三类选择:银行电汇、Wise、熊猫速汇(Panda Remit)。很多人凭感觉选:“银行最靠谱”“Wis...
先说结论:中行美国分行完胜——手续费 10-20 美元(Chase 35-45 美元)、到账当天或次日(Chase 1-5 天)、汇率用中行现汇价(通常优于美国大行 1-2%)。5 万美元汇回国,走中行比走 Chase 多到手约 5,000...
先说结论:偶尔小额、私人之间按需兑换,一般没人管;但频繁、大额、赚差价,就踩了“无牌经营换汇”的红线,可能涉及 structuring 和洗钱风险。微信群里“美元换人民币,汇率优”的广告,十个...
先说结论:支付宝能,但有条件;微信基本不行。支付宝支持境外汇款直接到账(需实名认证加绑定银行卡,部分汇款平台如 Wise、Xoom 支持直接转到支付宝余额),但每年 5 万美元便利化结汇额度照样适用。微信支付(大陆钱包)必须绑大陆银行卡才能...
先说结论:计划性汇款用 Wise(便宜),着急用钱用 Xoom(快)。给父母汇生活费是小额高频场景(每月 1000-3000 美元),和 5 万美元大额汇款的逻辑完全不同:小额时“固定手续费”占比高,Wise 的优势...
在美国工作,给国内父母汇钱是最常见的跨境资金流动:一年汇 3-5 万美元贴补家用,父母生病一次汇 10 万美元,帮父母换房汇 30 万美元。这些汇款在美国税法下统统算“赠与”(gift),适用和美国境内赠与完全一样的...
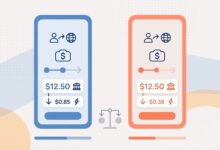
结论先行:1000 美元以下的小额汇款回国,Remitly 和 Xoom(PayPal 旗下)是两大玩家,2026 年实测:Remitly 新用户首笔免手续费加优惠汇率(约 0.5% 成本),Xoom 到账快(几分钟)但汇率差约 1.5%。...
结论先行:“是”(“通常 ‘差’ 0.5%–1%”)。“周末”(“周六、日”)“外汇市场 ‘休市...
美元指数跌了,美元兑人民币从 7.3 回到 7.0,该把手里的美元换成人民币吗?还是再等等?换汇时机是华人永恒的纠结:换早了怕美元反弹,换晚了怕人民币升值,每 0.1 的汇率差,10 万美元就是 1 万人民币的差距。这篇不预测汇率(没人能预...
 美国通




