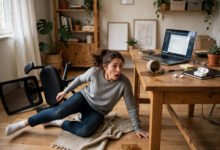
朋友来家里做客,在你家楼梯上滑倒摔骨折了——医药费好几万,对方暗示要你赔。在美国,这不是”人情问题”,而是房主责任(premises liability)的法律问题。加州在 Rowland v. Christian(1968)案中确立了规则:房主对进入房屋的人负有”合理注意义务”,没做到就可能要赔。但”在你家摔的”不等于”你全赔”,责任要看你有没有过错。这篇文章讲清:房主责任的判定标准、4 种常见情形、你的房屋保险(homeowner insurance)怎么用,以及事发后 48 小时的应对步骤。
判定标准:Rowland 案的”合理注意义务”
加州不搞”房主无条件负责”那一套。法院看的是:你有没有做到一个 разумный 房主该做的。具体看四个因素:
- 危险可预见吗:楼梯扶手松了半年你没修,客人扶着扶手摔下去——可预见,你有责任。地板上有滩水,是客人自己打翻的、你根本不知道——不可预见,责任小得多。
- 你知不知道危险存在:“实际知道”(你知道台阶坏了)或”应当知道”(台阶坏了半年,一个正常房主早该发现)都算。刚搬进来三天、上一任房主埋的坑,你不知情,责任轻。
- 客人是什么身份:受邀的客人(invitee/licensee)保护级别最高;不请自来的(trespasser)保护最低。但加州对小孩有特殊规则:后院泳池没围栏,小孩翻进来淹到,房主照样可能赔(attractive nuisance,诱惑性危险)。
- 客人自己有没有过错:客人喝醉了从你家楼梯滚下去,加州比较过失规则下,客人的醉酒会大幅减轻你的责任比例。
4 种常见情形,责任大不同
- 情形一:楼梯地毯松了,客人绊倒。
房主责任大。地毯松动是长期存在的隐患,房主”应当知道”,没修复就是没尽到合理注意义务。 - 情形二:刚拖完地,客人滑倒。
看你有没有放”小心地滑”提示、有没有及时擦干。拖完地转身就走、地上水汪汪,责任大;放了警示牌、客人自己跑过去,责任小。 - 情形三:客人穿着高跟鞋在你家不平的院子里崴脚。
责任分摊。院子不平房主有一定责任,但客人穿高跟鞋走草地也有过错,比较过失下可能 5/5 开或房主 3 客人 7。 - 情形四:小孩在你家后院泳池边玩耍滑倒。
房主责任极大。加州泳池安全法要求围栏+报警器等防溺水措施(各地 ordinance 不同),没做足就是推定过失。有泳池的房主,这部分保险一定要买足。
你的房屋保险:这时候怎么用
Homeowner insurance 里有两个条款是为此准备的:
- Liability(责任险):一般保额 10 万–50 万美元。客人起诉你,保险公司出律师、判赔了保险公司掏(保额内)。这是你最大的护身符。
- Medical payments(医疗给付):一般 1000–5000 美元,不问过错,客人受伤就能申请。实务妙用:客人小伤(几千美元医药费),走 med pay 快速赔付,对方拿了钱、气消了,往往就不起诉了。花小钱消大灾。
事发后第一时间通知保险公司,别自己私了。私了的最大风险:你今天赔了 5000,对方明天说”腰不行了”再要 5 万,你一点办法没有。让保险公司介入,所有沟通走书面。
事发后 48 小时应对清单
- 先救人:叫 911,该送医送医。别说”是我家的错”这类定责的话,只表达关心。
- 保护现场:拍照:摔倒位置、地面状况(水渍、地毯、台阶)、光线、警示标识。修之前先拍,修了就没证据了。
- 别写东西认错:不要在微信、短信里写”是我的地板太滑了”。这些都会成为对方律师的证据。关心可以,真话憋住。
- 通知保险公司:打保单上的 claim 电话备案,说明时间地点人物,不做责任判断,让理赔员处理。
- 记录证人:当时在场的其他客人,记下联系方式。证人证言在责任认定时很关键。
- 修好隐患:拍照留证后,尽快修复危险(拧紧扶手、铺防滑垫)。”事后修复”在加州一般不能作为”事前有过错”的证据(Evidence Code 1151),但放着不修、再摔一个,就是新的责任。
租客 vs 房东:谁负责
如果你是租客,客人在你租的房子里摔伤:
- 房子内部的隐患(你弄松的地毯、你没收拾的水渍):租客负责。
- 房屋结构问题(楼梯本身设计缺陷、房东该修没修的):房东可能连带负责。加州 Civil Code 1714 房东对已知隐患有责任。
- 租客保险(renter’s insurance):一年一两百美元,同样含 liability 和 med pay。租房的华人强烈建议买,出事不慌。
预防:房主的安全清单
- 楼梯:扶手牢固、台阶防滑条、夜间感应灯;
- 浴室:防滑垫、扶手(老人小孩尤其需要);
- 院子:填平坑洼、泳池围栏上锁、 trampoline(蹦床)这东西保险公司最恨,买之前问保险经纪;
- 宠物:客人来之前,把大型犬关好。狗扑倒客人,适用加州狗咬严格责任的类推,房主跑不掉;
- 派对:家里开 party 供酒,客人酒驾出事,社会主人(social host)在加州一般不对成年人酒驾负责(Civil Code 1714(c)),但给未成年人供酒是另一回事,刑事+民事双重责任。
商业场所 vs 住宅:标准有什么不一样
在超市滑倒(商业场所)和在朋友家摔倒(住宅),法律标准都是”合理注意义务”,但实务中有差别:
- 商业场所注意义务更高:超市、餐厅对顾客负有主动巡查的义务(比如每 15 分钟检查一次地面),因为人流量大、可预见性强。在朋友家,法院对”偶发水渍”更宽容——你不能要求朋友每 15 分钟拖一次地。
- 举证难度不同:告超市,对方有监控、有清洁记录,证据好调;告朋友家,全靠当事人陈述,举证难,伤感情,更难。
- 保险额度不同:商业综合责任险(CGL)保额通常百万起步, homeowner liability 一般 10–50 万。重伤案件,商业场所的赔付空间大得多。
所以同样是滑倒,在华人超市摔伤和在朋友家摔伤,打法完全不同。前者是标准的人身伤害索赔,后者更多考虑 med pay 快速解决+人情权衡。
孩子受伤:赔偿更高,规则更严
受伤的是孩子(比如在你家玩耍摔骨折),三个特殊点:
- 赔偿金额通常更高:孩子的未来影响(生长板损伤、疤痕)陪审团判得重,家长一定要带孩子做全面检查,别”看着没事”就不管。
- 和解要法院批准:未成年人和解超过一定金额(各县标准不同,一般 5000 美元以上)需要法院批准(minor’s compromise),钱要存进冻结账户到孩子 18 岁。对方想”私了给现金”,法律上走不通。
- 诱惑性危险:后院泳池、 trampoline、没上锁的工具房,对小孩是”诱惑性危险”(attractive nuisance)。即使小孩是翻墙进来的,房主也可能要赔。有这些设施的家庭,围栏+上锁是法律义务,不是可选项。
保险理赔被拒:3 步申诉
通知了保险公司,对方说”这不赔”,别直接认:
- 要书面拒赔理由:电话里说”不赔”不算数,要求书面说明引用的保单条款。很多”拒赔”其实是理赔员的初步判断,经不起条款细读。
- 内部申诉:向保险公司的上一级理赔主管申诉,附上你的证据(照片、医疗记录)。换个人看,结论可能完全不同。
- 投诉到加州保险局:California Department of Insurance 有在线投诉渠道,保险公司最怕这个。投诉后,保险公司必须正式回应,多数会在这个阶段和解。
注意:保险公司”辩护”(defend)和”赔付”(indemnify)是两个义务。即使它认为最后不用赔,只要诉讼针对的是保单承保范围,它也有义务给你请律师。别被”你这个案子我们不赔”的第一句话吓退。
华人家庭的人情困境:怎么不伤和气地处理
在朋友家摔伤,最难的是人情。实务建议:
- 受伤方:先走对方的 med pay(不问过错,房主不掏腰包),大部分小伤到这就解决了。别一上来就提”起诉”,也别为了面子说”没事”——医药费账单不会因为面子消失。
- 房主方:主动帮对方走 med pay 申请,这是你最体面的做法。既不认错,也不推诿,让保险按流程办。
- 双方:所有沟通保持书面、留痕。关系再好,涉及钱的事口头承诺都不作数。真要起诉,告的是”保险公司”(实际掏钱的是保险),不是告朋友本人——这么想,人情压力小很多。
常见问题快答
- 问:对方是上门推销/快递员,在我家门口台阶摔了,我赔吗?
答:可能。快递员属于合法进入者,你对门口台阶的隐患负责。门口台阶松了、结冰没铲,都是隐患。冬天雪后及时铲雪撒盐,别偷懒。 - 问:对方要价太高,保险公司说只赔一半,怎么办?
答:让保险公司的律师去谈,这是 liability 保险的核心价值——专业谈判+诉讼 defense。如果你觉得保险公司处理不公,可以投诉到加州保险局(Department of Insurance)。 - 问:我是房东,房子租出去了,租客的客人摔伤找我吗?
答:一般找租客。但如果是房屋结构问题(比如你明知楼梯坏了没修),租客和受伤客人可能一起告你。出租房的安全隐患,房东别拖。 - 问: umbrella 保险有必要吗?
答:有房、有资产的中产家庭建议买。一年几百美元,liability 额度多 100 万。真摊上重伤索赔,10 万的 homeowner liability 可能不够,umbrella 是第二道防线。
一句话总结:客人受伤先救人、拍照、通知保险,别私了别认错;日常把楼梯、浴室、泳池的隐患修好,umbrella 保险是中产家庭的标配。
相关阅读
英文官方来源
- California Department of Insurance — 房屋保险责任险说明
- California Courts — 房主责任诉讼程序说明
- California Legislative Information — Civil Code §1714 全文
本文内容核验于 2026年10月2日,保险条款以各保险公司保单为准,法律规则以法院当前适用法律为准。
免责声明
本文为一般法律信息科普,不构成律师与客户关系,也不构成针对个案的法律建议。具体责任认定取决于事故事实,请咨询加州执业人身伤害律师;保险问题请咨询持牌保险经纪。
关注美国通官方微信号 UUUMGT,获取更多在美华人实用的法律与生活指南。


评论前必须登录!
注册