公寓楼上水管爆了,你家被淹,地板泡了,家具毁了。赶紧找租客保险理赔,保险公司回了一封拒赔信:“不在保障范围内。”每年十几二十美元的保费,关键时刻派不上用场,很多人气得想骂人。但拒赔信不是终点,相当一部分拒赔是站不住脚的,或者可以通过申诉、补充材料翻盘。这篇文章讲清楚租客保险保什么、3种最常见的拒赔理由、以及申诉的完整路径。
先说结论
租客保险主要保三样:你的个人财产、你的个人责任、以及房子没法住时的额外生活费。理赔被拒最常见的3个理由是:损失不在保障范围内、损失是“渐变”而非“突发”、以及投保时没如实告知。收到拒赔信先别认命,要求保险公司书面说明拒赔的具体条款依据,逐条核对保单原文。很多拒赔经不起细抠,申诉、投诉州保险局、请公共理算师,是三级反击路径。
租客保险到底保什么
个人财产保障:你的家具、电器、衣服、电脑,因火灾、盗窃、水管爆裂等承保风险受损,保险赔。通常按“实际现金价值”或“重置成本”赔,后者更贵但赔得足。买的时候看清是哪种。个人责任保障:你在家出的事伤到别人或损坏别人财产,比如你家漏水淹了楼下,保险替你赔。额外生活费:如果房子因承保风险没法住,保险付你住酒店、吃饭的额外开销。
不保什么:房东的房子本身不保,那是房东的保险管;地震、洪水通常要单独买附加险;正常磨损不赔;贵重物品如珠宝、艺术品有单项限额,超了要单独申报。买保险时最重要的是看“除外责任”那一页,密密麻麻的小字里藏着所有拒赔的伏笔。买之前花20分钟读完,比理赔时吵架管用得多。
拒赔理由一:不在保障范围内
这是最常见的拒赔理由,保险公司说你的损失类型不在保单承保的风险清单里。破解方法是拿保单原文逐条对。很多保单用的是“列明风险”,只保列出来的那十几种;也有“全险”,除了除外责任都保。先确认你的保单是哪种。如果是列明风险,损失确实不在列表里,拒赔大概率成立;如果是全险,保险公司要证明损失在除外责任里,举证责任在他。
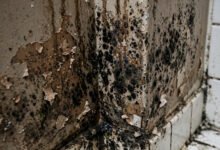
常见争议点:水损。突发的水管爆裂一般保,长期渗漏不保,界限在于“突发”。霉菌:由承保风险导致的霉菌可能保,单纯潮湿发霉不保。盗窃:有破门痕迹的入室盗窃保,“好像丢了东西”说不清的难赔。每个争议点都要回到保单原文,原文没写清的,按有利于被保险人的原则解释,这是保险法的通行规则。
拒赔理由二:渐变而非突发
保险保的是“突发意外”,不保“慢慢变坏”。屋顶漏水三年你没管,现在天花板塌了,保险公司说这是渐变损坏,拒赔。这条的破解在于证明“突发点”:虽然渗漏是渐进的,但某次暴雨导致了突发性的扩大损失,突发部分应该赔。维修记录、天气记录、照片时间线,都是证明突发性的证据。
预防的方法是及时报修、及时报案。发现漏水立即通知房东并拍照,发现损失立即向保险公司报案。拖延会让“渐变”的帽子越扣越牢。报案时描述要准确:什么时候发现的、什么情况、采取了什么措施。报案记录是理赔的起点,起点歪了,后面全歪。
拒赔理由三:没如实告知
投保时填的信息不实,保险公司可以拒赔。比如养了狗没申报,狗咬人出事;比如把房子短租做 Airbnb 没说,客人在房子里出事。如实告知是保险合同的基本义务,违反的后果很严重。但保险公司也不能滥用这条:未告知的事项必须与损失有因果关系,或者足以影响承保决定,才能作为拒赔理由。
破解方法:证明未告知事项与损失无关,或者保险公司在投保时根本没问。比如保单申请表没问养狗的事,事后以“没告知养狗”拒赔,站不住。投保时留好申请表的复印件,保险公司问什么、你答什么,白纸黑字。如果是经纪人代填的,责任划分更复杂,必要时可以追究经纪人的责任。
申诉四步法
第一步,要书面拒赔理由。电话里说的拒赔不算,要求保险公司发书面信,引用具体的保单条款。第二步,内部申诉。写申诉信,逐条反驳拒赔理由,附上保单原文、照片、维修记录、天气记录。语气专业、摆事实,不要情绪化。第三步,找州保险局投诉。加州保险局有专门的投诉渠道,会介入调查,保险公司对监管机构的问询不敢怠慢。
第四步,请公共理算师或律师。公共理算师是代表被保险人和保险公司谈判的专业人士,按赔款比例收费。金额大的案子,律师按风险代理接的不少。走到这一步的,说明案子有价值,专业人士愿意投入。申诉信的模板网上有,关键是把事实和条款摆清楚,让保险公司看到你不是好糊弄的。
报案时的注意事项
损失发生后,第一时间做四件事:拍照录像固定现场、防止损失扩大、报警、向保险公司报案。防止损失扩大是义务,比如水管爆了要先关水阀,不关任由淹,扩大的部分保险公司不赔。报警拿到的警方报告是盗窃、 vandalism 类案子的关键证据。报案越早越好,拖延报案本身可能成为拒赔理由。
和理赔员沟通时,描述事实,不要猜测,不要夸大。“大概损失5000”这种话不要说,等清点完再报数。理赔员上门查勘时在场,对他的记录有异议当场提出。所有沟通尽量走邮件,电话沟通后邮件确认要点。理赔是谈判,谈判桌上证据为王。
买保险时的避坑指南
保额要够。个人财产保额按实际价值算,低估保额等于白买。免赔额要合适,免赔额500和1000,保费差不少,出险时的自付差更多。保障类型看清是列明风险还是全险,差价不大尽量选全险。贵重物品单独申报,珠宝、手表、相机,该加附加险就加。
房东强制要求买租客保险,合法吗。在加州,房东可以在租约里要求租客买租客保险,这是合法的,但房东不能指定你去哪家买,也不能从中拿回扣。保单的被保险人是你,受益人也是你,房东只是要求你有保障。把保单复印件给房东一份,义务就尽到了。每年续保时对比一下价格,租客保险市场竞争充分,货比三家不吃亏。
几个高频问题
室友的东西坏了,我的保险赔吗。不赔。租客保险只保被保险人自己的财产,室友要自己买。合租的人最好人手一份,保费不贵。房子被淹了,房东的保险赔我的家具吗。不赔。房东的保险保的是房子本身,你的个人财产是你的保险管。两份保险各管各的,不要搞混。
理赔会影响续保保费吗。可能会。出险次数多的,续保时保费上涨或被拒保都有可能。小额损失,比如几百块,有时自认比走理赔划算。算账时把免赔额、保费涨幅都算进去,再决定报不报案。
租客保险的购买时机
最好的购买时机是签租约的同时。很多房东要求入住前提供保单,晚买可能违反租约。搬家过程中东西最多、最乱,也是最容易出事的时候,有保险兜底更安心。保单生效日期和入住日期对齐,不要留空窗期。续租时检查保单是否到期,搬家换房时及时更新地址,地址变了不通知保险公司,理赔时可能出麻烦。
买保险时如实填写房屋情况:有没有养宠物、有没有做短租、房子是几室。信息不实是拒赔的常见理由,投保时的几分钟认真,能省掉理赔时的几个月扯皮。保单买好后,把电子版存在手机里,出事时随时能调出来。保险是买来用的,不是买来供的,关键信息烂熟于心才行。
理赔被拒后的诉讼时效
申诉、投诉都走完了,保险公司还是不赔,最后一条路是起诉。保险合同纠纷的诉讼时效各州不同,加州一般是4年书面合同,但保单里可能约定了更短的索赔期限,比如“损失发生后1年内必须起诉”。这种约定在加州原则上有效,所以不要无限期拖延。决定起诉前,找保险专业律师评估,胜诉把握大再行动。
起诉的成本要算清楚:律师费、诉讼费、时间成本。金额小的案子,律师可能不接风险代理,自费请律师可能不划算。小额法庭是选项之一,但保险理赔纠纷的法律问题有时超出小额法庭的处理能力。起诉前把保单原文、拒赔信、申诉记录整理成册,律师看一眼就知道案子值不值得打。
房东的保险和你的保险怎么配合
房子出问题,房东的保险和你的保险各管一段。房东的房主保险管房子结构:墙、屋顶、管道。你的租客保险管你的财产和你的责任。楼上漏水淹了你家:修天花板是房东的保险,赔你的家具是你的保险。如果责任在房东,比如房东长期不修水管,你的保险公司赔了你之后,可能会向房东追偿,这叫代位追偿,不影响你。
两份保险的免赔额各算各的,不要混淆。出事后两边都报案,各走各的流程。和房东的沟通保留书面记录,责任认定不清时,保险公司之间会协商。租客要做的就是报案及时、证据齐全,剩下的让专业的人去扯皮。
相关阅读
英文官方一手来源
核验日期:2026年10月5日
免责声明
本文为租客保险理赔科普,不构成律师与客户关系。各保单条款不同,具体保障以你的保单原文为准,个案请咨询加州执业律师或保险专业人士。
在美国租房遇到保险理赔纠纷,欢迎关注我们的微信公众号:UUUMGT,回复“保险”获取申诉信模板。






评论前必须登录!
注册