应急基金存三到六个月生活费,这是标准答案。但有些人,三到六个月不够。失业半年找不到工作,重病自付额上万,房子维修两万。本文讲清应急基金的算法,以及五种要存更多的特殊情况。
核心结论:先算月支出,再乘
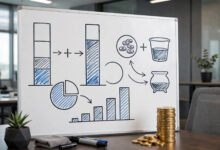
应急基金=月必要支出×月数。月必要支出:房租、食物、保险、车贷、最低还款。别算娱乐、旅游。月支出五千美元,三到六个月,就是一万五到三万。先算准月支出,再定目标。目标明确,存钱才有动力。
三到六个月:标准
三到六个月,适合大多数人。工作稳定,双收入,保险齐。失业了,三到六个月能找到新工作。小病小灾,保险cover。三万块,够缓冲。但这是最低标准,不是最高。情况特殊的,要更多。
五种要存更多的
第一,单收入家庭。一个人赚钱,失业了全家断粮。存六到十二个月。第二,自雇、1099。收入不稳定,存六到十二个月。第三,有慢性病。自付额高,存六个月加医疗备用。第四,房龄老。维修贵,存六个月加维修基金。第五,签证不稳定。H1B失业六十天要离境,存十二个月,防万一。
存哪:HYSA
应急基金存HYSA,高息储蓄。年利率百分之四左右,活期,随取随用。别存CD,提前取罚息。别买股票,跌了应急时亏。别放checking,利率低。HYSA是应急基金的家。安全、灵活、有利息。三全其美。
分层:三级应急
第一级:checking里放一个月支出,应付小额。第二级:HYSA放三到六个月,应付失业。第三级:Roth IRA的本金(能取),应付大灾。分层管理,灵活。别把所有钱放一个篮子。Roth的本金,随时能取,不罚,是隐藏的应急基金。但别轻易动,退休的钱。
怎么存:自动转账
每月发工资,自动转百分之十到HYSA。别手动,手动会忘。先存再花,不是花剩再存。目标三万,每月存一千,两年半。看着慢,但稳。加薪了,多存。奖金,直接存一半。习惯养成,不累。
什么时候用:三原则
第一,真的是紧急。失业、重病、车坏。第二,没有其他办法。信用卡能解决的,先信用卡(免息期)。第三,用了要补。应急基金用了,下个月开始补。别用了就不管。基金是循环的,不是一次性的。原则在心,不乱用。
常见误区:四个
第一,存太多。存十二个月以上,多余的该投资。钱贬值。第二,存太少。一个月不够,一失业就慌。第三,放错地方。买股票,跌了没钱应急。第四,不用。重病了,硬扛,不用基金。本末倒置。基金就是用来用的,别心疼。
真实案例:失业八个月
老王被裁员,行业不好,八个月没找到工作。他存了六个月应急基金,三万美元。撑了六个月,第七个月,信用卡顶。第八个月,找到工作。他说,幸亏存了六个月,不然房子没了。教训:经济不好时,多存。别按好日子算。
更多细节
应急基金和保险,互补。保险保大病,基金保小灾。都买,别偏科。单身的,存三个月够。有娃的,存六个月。房贷高的,多存。车贷高的,多存。情况不同,目标不同。别照搬,算自己的。
月支出的算法:详细
月必要支出,怎么算?房租或房贷,取大头。食物,一家三口,八百到一千。保险,健康加汽车,五百。车贷,三百。水电网,两百。最低还款,两百。合计,三千到四千。这是底线。别算外出吃饭、旅游、购物。应急时,这些全砍。算底线,目标实在。算高了,目标吓人,存不下去。实事求是。
单身 vs 有娃:差很多
单身,月支出三千,三到六个月,九千到一万八。好存。有娃,月支出六千,六个月,三万六。难存。但有娃风险高,更要存。别抱怨,行动。每月存一千,三年。三万六,够了。孩子小,开销大,更要规划。父母,是孩子的保险。
房贷族:多存
有房贷的,月支出高。房贷三千,加其他,两千,月五千。六个月,三万。失业了,房贷不能断。断供,房子没了。房贷族,存六个月起。别存三个月,不够。房子是最大资产,保住。应急基金,是房子的护城河。
租房族:少存点
租房的,灵活。大不了搬小房子,降成本。月支出四千,存三个月,一万二。够了。失业了,实在不行,回国。退路多,压力小。但也别不存,一分不存,裸奔。三个月,是底线。租房的优势,灵活。利用好。
信用卡:能当应急吗
信用卡额度,能应急。但别依赖。失业了,刷信用卡,利滚利,窟窿大。信用卡是备用,不是主力。应急基金是现金,信用卡是信用。先用基金,再用卡。顺序别错。卡有免息期,小额周转,可以。大额,别。利息高,还不起。
保险:先买
应急基金之前,先买保险。健康险,保大病。残疾险,保收入。车险,保车。保险是杠杆,小钱保大钱。没保险,一场大病,几十万,基金不够。先保险,后基金。顺序对,保障全。别本末倒置。
投资:基金存够再投
应急基金存够三到六个月,再投资。别倒过来。投资有风险,亏了,应急没钱。顺序:还高息债,存应急,买保险,再投资。一步一步来。别跳步。财务自由,是结果,不是起点。基础打牢,再盖楼。
高息债:先还
信用卡欠一万,年利率百分之二十,一年利息两千。先还债,再存基金。债是负基金,利息吃人。但留一千应急,别全还。平衡:一千应急,其余还债。债清了,全力存基金。顺序,决定速度。
更多常见问题
问:应急基金要交税吗?答:HYSA的利息,要交税。1099-INT表。但本金不交。别担心,正常。
问:夫妻分开存还是一起?答:一起。目标是家庭的,存一起。分开,目标乱。信任,是基础。
给新移民的建议
刚来美国,没信用,没工作,先存钱。三个月生活费,保命。别一来就买车买房,先租。稳定了,再规划。新移民风险高,工作不稳定,多存。六个月,不为过。美国机会多,但风险也多。现金为王, survival first。
给留学生的建议
留学生,应急基金是父母的钱。存三个月生活费,防万一。生病了,保险cover,但自付额要现金。别全花光,留点。打工的收入,先存应急,再花。年轻,更要习惯。财商,从小培养。
给自由职业的建议
1099的,收入不稳定,存六到十二个月。项目断了,基金顶。别按好月份算,按差的算。保守,是自由职业的生存之道。基金足,心不慌。接单,才有底气。别贱卖时间,基金给你底气。
经济不好时:加码
经济下行,裁员多,把目标从六个月加到十二个月。别等失业了再存,来不及。未雨绸缪,是智慧。新闻说裁员,就行动。现金在手,心里不慌。冬天,储备粮食。春天,才有希望。
用基金的心理:别心疼
很多人存了基金,舍不得用。失业了,硬扛,刷信用卡。错。基金就是用来用的。用了,再补。心疼钱,误大事。基金是工具,不是摆设。该用就用,别犹豫。用了,心安。
补基金的计划
基金用了,制定补充计划。每月存百分之十五,比平时多。奖金,全存。目标:一年补回。别拖,拖就忘了。自动转账,设好。补回了,心里踏实。基金是循环的,用了要补。习惯,养成。
最后的建议:开始
别等,先存一千。开HYSA,自动转账。今天,就今天。一千,是起点。存了,就有习惯。有了习惯,就有三万。财务自由,从一千开始。行动,是唯一的捷径。别想,先做。做了,就赢了。
应急基金的英文
Emergency Fund,应急基金。Rainy Day Fund,雨天基金(俗称)。High-Yield Savings Account,HYSA。知道英文,和银行沟通不障碍。美国人都懂, emergency fund是常识。别觉得丢人,存钱是智慧。美国人也存,只是存得少。咱们华人,存得多,骄傲。
写在最后:财务安全感
应急基金,给的不是钱,是安全感。失业了,不慌。生病了,不怕。安全感,是幸福的基础。钱多少不重要,够用就行。存的过程,是自律。用的过程,是智慧。补的过程,是坚持。三者合一,财务自由。今天开始,存一千。明天,存两千。未来,可期。
开始行动:今天
看完这篇,别收藏吃灰。今天,开HYSA,设自动转账,存一千。行动,是改变的开始。一千不多,但意义重大。有了第一步,就有第二步。财务自由,始于足下。今天,就是最好的时机。加油,你可以的,一定行。
一句话总结
应急基金=月支出×三到六个月,特殊情况(单收入、自雇、慢性病、老房、签证不稳)存六到十二个月。放HYSA,自动转账,每月存百分之十。真紧急才用,用了制定计划补回。别存太多(贬值),别太少(不够用)。保险加基金,双保险。先还高息债,再存基金,再投资。今天开始,存一千,行动起来。
相关阅读
- AMT 替代性最低税全解:2026 年豁免额、触发线与 ISO 注意事项
- 美国国债阶梯策略:T-Bills 阶梯搭建与税务处理
- 房贷 Biweekly 还款全攻略:一年多还一期、自动扣款设置与注意事项
英文官方来源
核验于 2026年10月6日。利率、银行政策实时变动,HYSA利率以银行官网当时公布为准,个人目标金额请按自身月支出计算。
免责声明
本文仅供一般信息参考,不构成金融建议。个人财务情况各异,应急基金目标金额请按自身月必要支出计算,重大财务决策前咨询专业人士。
理财、存钱、应急基金攻略,关注官方微信号 UUUMGT,HYSA对比、投资入门、省钱技巧干货每周更新,帮你从一千存到财务自由,安全感满满。






评论前必须登录!
注册