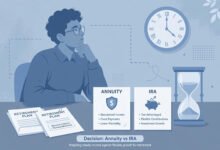
经纪人推荐把 IRA 里的钱买成年金:qualified annuity,税延套税延,听起来双保险。但冷静一想:IRA 本来就是税延的,再套一个年金的税延外壳,等于花钱买了一个已经拥有的功能。年金的费用(死亡和费用 M&E、 rider 费用)每年百分之二到三,几十年下来吃掉小一半收益。这笔钱花得到底值不值?
Qualified annuity 指放在 IRA、401(k) 等税优账户里的年金,和放在普通账户的 non-qualified annuity 相对。这篇文章不站队,只算账:双重税延到底重了什么、年金的附加功能(终身收入 rider)值多少钱、什么情况下买是合理的、什么情况是纯浪费。
税延重叠:你到底买了什么
年金的税延功能,对 non-qualified 的钱是真福利:普通券商账户每年分红交税,年金里的钱不交,复利效应明显。但 IRA 里的钱本来就不交税(传统 IRA 税延、Roth IRA 免税),年金的税延外壳套在上面,边际价值是零。
你付的年金费用里,有相当一部分是对税延功能的定价。买 qualified annuity,等于为一个用不上的功能付费。这就像给已经防水的手表再买一份防水保险:不是假货,只是多余。
费用拆解:每年百分之二三去哪了
变额年金的典型费用结构:M&E(死亡和费用风险费)约百分之一点二五,基金本身的管理费百分之零点五到一, rider(收入保障、身故保障)每个百分之零点五到一。加总每年百分之二点五到三点五,而同样策略的指数基金只要百分之零点零三。
三十年百分之三的费用 drag,复利下来吃掉约百分之五十八的潜在收益。这个数字不是危言耸听,是数学。买之前让经纪人把 prospectus 里的费用表逐项指给你看,口头说的低费用和文件里写的不一定是一回事。
唯一可能值回票价的:GLWB rider
GLWB(Guaranteed Lifetime Withdrawal Benefit)是年金的核心卖点:保证你终身每年能取一定比例(比如百分之五),即使账户钱取光了,保险公司继续付到你去世。这是任何 IRA 投资组合都给不了的长寿保险。
值不值的算法:rider 费每年约百分之一,换来的是终身收入的下限保证。极度风险厌恶、担心活太久把钱花光的人,这个 rider 有真实价值。但注意保证的是名义金额,不保通胀,三十年后百分之五的购买力可能只剩一半。
什么时候买是合理的
三种合理场景。第一,你需要 GLWB 的终身收入保证,且算过费用后仍然接受。第二,401(k) 里的投资选项极差、费用奇高,而年金是计划里唯一像样的选项(罕见但存在)。第三,雇主计划的特殊安排:某些 403(b) 计划只有年金选项,没有共同基金。
共同点是:买的不是税延,是年金独有的功能(终身收入、身故保障),且没有更便宜的替代品。把购买理由写下来,十年后回看,如果理由依然成立,这笔钱就花得值。
什么时候是纯浪费
IRA 里放变额年金、但不加任何 rider:纯浪费。花了年金的钱,没买到任何年金独有的功能,等于用百分之三的费用买了个指数基金。这是 qualified annuity 最常见的误售形态。
经纪人动力要看清:年金的佣金通常是保费的百分之五到七,一次性到账,而共同基金的佣金低得多。推荐 qualified annuity 的经纪人,佣金动机值得打个问号。 fiduciary 标准的顾问(按法律必须为你最佳利益服务)很少推荐这种结构。
已买了怎么办:1035 交换
已经买了 qualified annuity、发现不划算,可以用 1035 交换转到别家更便宜的年金,或 surrender 退保把钱拿回 IRA 自己管。但注意 surrender charge:很多年金前七年退保有罚金,百分之七逐年递减,提前退保先算罚金。
1035 交换本身免税,但新年金有新的 surrender 期。如果旧年金的 surrender 期快过了,等过了再动;如果刚买两年,算一下罚金和继续持有高费用的总成本,哪个小选哪个。亡羊补牢,算账先行。
固定年金 vs 变额年金:在 IRA 里的区别
固定年金(MYGA)在 IRA 里相对合理一点:它本质是个高利率 CD,费用低(几乎没有 M&E),利率保证,适合极度保守的人。但 IRA 里直接买国债或 CD 也一样,还没有年金的流动性限制。
变额年金在 IRA 里是最不合理的组合:高费用加用不上的税延。指数年金(FIA)在中间:费用中等,有保底收益,适合不想碰股票但又嫌 CD 利率低的人。选哪种,先看费用,再看功能,最后看税延(在 IRA 里税延价值为零)。
Roth IRA 里放年金:更亏
Roth IRA 本来就是免税的终身账户,放年金进去,税延价值是零,费用照付,灵活性还下降了(年金的取款规则比 Roth IRA 复杂)。Roth IRA 放年金,是双重浪费的平方。
唯一的例外还是 GLWB:如果就是想要终身收入保证,且愿意为此付费,Roth 里放带 GLWB 的年金,取出来的保证收入是免税的(Roth 规则),比传统 IRA 里放的税后价值更高。但这个逻辑成立的前提依然是:你真的需要这个 rider。
问经纪人的五个问题
第一,这款年金的年总费用是多少(M&E 加基金加 rider,加总);第二,surrender 期几年、罚金表是什么;第三,不买 rider 的版本多少钱;第四,你的佣金是多少;第五,如果我不买年金,用 IRA 直接买指数基金,三十年后差多少钱。
第五个问题经纪人通常答不上来,你自己算:假设年化百分之七,年金费用百分之三,净百分之四;指数基金费用百分之零点零三,净百分之六点九七。三十年后,一美元变成年金的三点二四美元、基金的七点六一美元。数字面前,话术苍白。
替代方案:便宜的长寿保险
想要长寿保护,不一定买年金。QLAC(合格长寿年金合同)可以用 IRA 的钱买, deferred 到八十五岁开始领,费用低得多,还能把 RMD 的计算基数降低(QLAC 的钱不计入 RMD)。
或者更简单:把 IRA 的钱按年龄配置股债,留出一部分买即期年金(八十岁时再买,便宜得多)。长寿风险是真实存在的,但对冲工具不止变额年金一种,贵的那个不一定是最好的。
给父母买年金:警惕
给六七十岁的父母买 qualified annuity 是重灾区:父母这个年龄,surrender 期可能比预期寿命还长,钱进去就锁死了。而且父母的税率通常不高,税延的价值本来就小。
真想帮父母规划退休收入,优先看:社保最大化(推迟到七十岁领)、 Medicare 规划、长期护理准备。年金排在很后面。如果经纪人主攻老年客户、话术是保本高收益,多留个心眼,查一下经纪人的执照和投诉记录(FINRA BrokerCheck 免费可查)。
一句话总结
Qualified annuity 的问题从来不是产品本身,而是位置:税延功能放在已经税延的账户里,价值为零,费用照付。除非你明确需要 GLWB 这类独有功能且接受费用,否则 IRA 里放年金就是浪费钱。
记住这个判断句式:我买的到底是功能,还是包装?功能(终身收入)值钱,包装(重复税延)不值。分清这两样,经纪人的话术就骗不了你。
年金的取出税务:qualified 的顺序
Qualified annuity 的取款,全部按普通收入交税(传统 IRA 规则),没有本金和收益的区分,因为里面的钱本来就是税前的。五十九岁半之前取,加百分之十罚金。
Non-qualified annuity 的取款按 LIFO:先取收益(交税),再取本金。五十九岁半前取收益部分同样加罚金。两种的税务处理完全不同,买之前先搞清自己买的是哪种,取钱时才不会算错税。
Roth IRA 里的 qualified annuity 取款遵循 Roth 规则:满足五年加五十九岁半,本金收益全免税。这是 qualified annuity 里税务待遇最好的组合,可惜费用问题依然存在。
指数年金的 cap 和参与率
固定指数年金 FIA 的收益和指数挂钩,但有 cap(上限)和 participation rate(参与率)两道阀门。比如标普涨百分之二十,cap 百分之八,你只拿百分之八;参与率百分之五十,指数涨百分之十你只拿百分之五。
保险公司每年可以调整 cap 和参与率,合同里写的是当前值,不是保证值。买的时候 cap 百分之十,三年后调到百分之六,你的收益天花板就降了。看 illustration 时,用保守的假设跑一遍,别被第一年的高 cap 迷惑。
指数年金适合的人:不想碰股票、但嫌固定年金利率低,又能接受收益有上限。它的费用比变额年金低得多(通常没有 M&E),在 IRA 里放指数年金,比放变额年金合理一个档次。
Roth conversion 时年金的麻烦
IRA 里放着年金,想做 Roth conversion,操作比普通 IRA 复杂:年金有 surrender charge,转换等于取款,可能触发罚金;年金的估值不是按市价,是按合同价值,转换金额的计算要和保险公司确认。
更麻烦的是:年金里的 rider(比如 GLWB)在转换后可能失效或要重新核保。计划做 Roth conversion 的人,IRA 里尽量不要放年金,保持资产的流动性。已经放了的,转换前和保险公司、会计师三方确认一遍。
找谁买:经纪人 vs RIA
卖年金的经纪人拿佣金,推荐的动力是成交;RIA(注册投资顾问,fiduciary 标准)收咨询费,推荐的动力是你的利益。同一个需求,两种渠道给出的方案可能完全相反。
大额年金(十万美元以上),花几百美元请 RIA 做独立评估,看看是不是真的需要。经纪人的 illustration 再漂亮,也敌不过一句:这个方案里你的佣金是多少。佣金透明,是判断推荐是否中立的最快方法。
决策树:一分钟自测
第一问:我需要的是税延吗?IRA 里不需要。第二问:我需要的是终身收入保证吗?需要,走下去;不需要,停。第三问:有没有更便宜的替代品(QLAC、即期年金、股债组合)?有,选便宜的;没有,才考虑变额年金。
三问下来,还站在买年金这边的,才是真需求。大部分人的答案在第二问就停了:要的不是年金,是被话术制造出来的焦虑。保险是买给真实需求的,不是买给焦虑的。
相关阅读
- Mega Backdoor Roth 终极实操:After-Tax 401(k) 供款转
- 401(k) 贷款全攻略:能借多少、还款规则与离职后果一次讲清
- Roth IRA 五年规则全解:供款五年期 vs 转换五年期一次讲清
英文官方来源
核验日期:2026-10-07
免责声明
本文仅供一般信息参考,不构成财务、税务或投资建议。银行、保险公司与发卡行的政策、费率可能随时调整,具体以官方最新公布为准;涉及税务与法律的重大决策,请咨询持牌会计师、税务师或律师。
更多美国生活实务干货,欢迎关注美国通官方微信:UUUMGT,回复“保险理财”获取更多实务指南。






评论前必须登录!
注册