房子涨了二十万美元,想套五万出来装修,银行说可以做 cash-out refinance(套现再融资)。但细节很多: conventional 贷款最多贷到房价的百分之八十,closing cost 能不能滚进贷款?套出来的钱利息能不能抵税?这篇文章把 cash-out refi 的完整规则讲清,帮你判断这笔钱该不该套。
Cash-out refi 的本质是:用新贷款替换旧贷款,新贷款金额大于旧贷款余额,差额的现金给你。利率按当时的市场价,期限重新算。
80% LTV:上限的含义
Conventional 贷款的 cash-out refi,上限通常是房价的百分之八十(LTV 80%)。房子值五十万美元,最多贷四十万美元。如果旧贷款余额三十万美元,能套出十万美元。超过百分之八十, conventional 的 cash-out 基本做不了。
FHA 的 cash-out 上限也是百分之八十,VA 的可以到百分之百(退伍军人福利)。上限的存在是为了风控:留百分之二十的 equity cushion,房价波动时银行还有安全垫。
LTV 按 appraisal 的估值算,不是按买入价。房子涨了,估值高了,能套的才多。Appraisal 是 cash-out 的第一步,估值不理想,后面都白谈。
Closing cost:能滚进贷款吗
能。Closing cost(两到三千美元)可以滚进新贷款,closing 时不用自掏腰包。但滚进去的代价是:贷款金额增加,月供增加,总利息增加。
算笔账:closing cost 三千美元滚进贷款,三十年百分之七的利率,总利息多付约四千美元。三千变七千,贵了一倍多。有现金的话,closing 时自付 closing cost 更划算。
No-closing-cost 的选项:银行免 closing cost,但利率上浮(比如从七厘到七点一二五)。羊毛出在羊身上,免的 closing cost 从利息里赚回来。
套现的利息:抵税规则
Cash-out 套出来的钱,利息能不能抵税,看用途:用于买房、建房、装修(buy, build, improve),利息可以抵;用于还信用卡、买车、旅游,利息不能抵。这是 IRS 的 tracing 规则。
装修五万美元,利息能抵;还信用卡五万美元,利息不能抵。用途的证据:装修合同、付款凭证,留好。IRS 查起来,看资金轨迹。
贷款总额的限制:2018 年后,房贷利息抵扣的贷款上限是七十五万美元(夫妻联合),超过部分利息不能抵。大额 cash-out 的,先算限额。
Cash-out vs HELOC:二选一
Cash-out refi:利率固定(一把定),金额大,closing cost 高,适合大额、长期。HELOC:利率浮动,随借随还,closing cost 低,适合小额、短期。
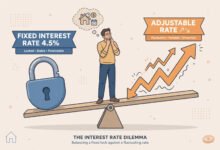
已经有一笔低利率房贷(三厘)的人,别做 cash-out refi(三厘变七厘,亏大了),用 HELOC(保留三厘的第一贷款)。利率环境决定工具选择。
数学对比:三厘的三十万贷款,cash-out 到四十万变七厘,月供从一千二百六十五涨到二千六百六十五,多付一千四。HELOC 借十万,月供多几百。差了一大截。
什么时候套现是合理的
合理的场景:装修(房子增值,利息还能抵)、还高息债(信用卡百分之二十的利息,换成百分之七的房贷,划算)、应急(失业、生病,没别的钱)。
不合理的场景:旅游、买车、消费。把三十年的房贷变成消费贷,是财务自杀。房子是资产,不是 ATM。
决策框架:套出来的钱,能不能产生大于利息的回报?装修(房子涨)、还高息债(省利息),可以;消费,不行。
申请流程
流程和正常 refinance 一样:申请、appraisal、underwriting、closing。时间四到六周。材料:收入证明、资产证明、房子的信息。
Appraisal 是关键:估值决定能套多少。Appraisal 前,把房子收拾好,列出装修升级(appraiser 会加分)。
Closing 时:确认新贷款的利率、月供、closing cost 明细。签字前,逐项对。
Cash-out 的风险
最大的风险:房子变成高杠杆。房价跌百分之二十,80% LTV 的贷款就变成 100%, underwater(资不抵债)。
其次是:月供增加,还款压力大。收入下降,还不起,法拍。Cash-out 是加杠杆,杠杆是双刃剑。
风控:套现后,留六个月月供的应急金。别把套出来的钱全花光,留后路。
利率环境的影响
降息周期:cash-out 划算(旧利率高,新利率低,又降息又套现)。加息周期:cash-out 要慎重(新利率更高,月供涨)。
2026 年的利率环境:七厘左右,不算低。Cash-out 的决策,更多看用途(装修、还债),而不是利率。
总结
Cash-out refi:80% 上限,closing cost 能滚但贵,利息抵税看用途。
和 HELOC 二选一:有低利率旧贷款的,选 HELOC;没有的,看金额和期限。套现是工具,别当 ATM。
套现金额的计算实例
房子 appraisal 五十万美元,旧贷款余额二十八万美元。80% 上限是四十万美元,减去旧贷款二十八万,能套十二万美元。Closing cost 三千美元滚进贷款,新贷款四十万三千美元(超了上限?没有:上限是按新贷款算的,四十万三千超了四十万,得自己付三千 closing cost,或少套三千)。
这个细节很多人栽:上限是硬性的,新贷款一分不能超。Closing cost 滚进去超了上限,就得自付。申请前算好:套现金额加 closing cost 不能超过上限。
Appraisal 的波动也要考虑:估值四十八万,上限三十八万四,能套的少一万六。Appraisal 前做准备:收拾房子、列升级清单,争取高估值。
利率的谈判
Cash-out refi 的利率通常比 rate-and-term refi 高零点一二五到零点二五(银行认为套现有风险)。谈判的筹码是:多找几家比价,信用好、LTV 低,利率有空间。
Rate lock:利率谈好就锁(三十到六十天),别裸奔。Appraisal 和 underwriting 要时间,lock 期覆盖全程。
套现后的月供规划
新贷款四十万美元,七厘,三十年,月供二千六百六十二美元。旧贷款二十八万,三厘(假设),月供一千一百八十美元。月供涨一千四百八十二美元。
涨的月供,能不能承受?看 debt-to-income:月供加其他债务,除以月收入,超过百分之四十三,压力大。算好再签。
税务记录的保存
套现用于装修:装修合同、付款凭证、照片,留好。IRS 查利息抵扣,看这些。
记录保存到贷款还清后三年。电子版、纸质版,双备份。
Cash-out 的替代:卖房
房子涨了很多,想套现,不如卖房?卖房的成本:中介费百分之五到六,搬家成本。但卖房拿到的是全部增值,不用还。
Cash-out 的成本:利息、closing cost,但房子还是你的。想留房,cash-out;想换房,卖房。
总结:决策清单
查 LTV(80% 上限)、算 closing cost(滚还是付)、看用途(抵税还是不抵)、比 HELOC、算月供、留应急金。
六项都过了,套现;一项不过,重想。清单在手,决策不慌。
套现决策的完整推演:一个实例
王先生,房子市值六十万美元,旧贷款二十五万美元(三厘,月供一千零五十五美元),想套十万美元装修厨房。80% 上限是四十八万美元,新贷款三十五万美元,七厘,三十年,月供二千三百二十九美元。月供涨一千二百七十四美元,closing cost 三千美元。装修后房子增值八万美元(厨房装修的回报率约百分之七十),利息能抵税(装修用途)。
这笔账算下来:月供压力增加一千二百七十四美元,但房子增值八万美元,利息抵税每年省约两千美元(百分之二十二税率)。如果王先生的收入能覆盖新增月供,这笔套现是合理的:用未来的钱,改善现在的居住,还能抵税。反过来,如果月供涨到吃力,这笔装修就该缓一缓,或者缩小规模。
决策的关键变量是现金流,不是房子涨了多少。房子涨是账面富贵,月供是真金白银。任何 cash-out 决策,先算月供,再算收益,最后看应急金。三项都过,才签字。
Cash-out 的长期影响:三十年的视角
Cash-out refi 把贷款期限重置为三十年,旧贷款已经还了五年,五年白还了(利息大头在前面)。三十五万美元的新贷款,三十年总利息四十八万美元,比旧贷款剩下的利息多得多。期限重置是 cash-out 的隐藏成本,很多人没算。
对策是:新贷款选更短的期限(比如二十五年、二十年),月供高一点,但总利息少。或者,月供按三十年的交,但每年多还几笔(curtailment),实际期限缩短。期限是弹性的,别被三十年框死。
Closing Cost 的明细谈判
Cash-out refi 的 closing cost 通常在两千到五千美元之间,明细包括:origination fee(银行收的,约贷款额的百分之零点五到一)、appraisal fee(三百到六百美元)、title insurance(几百美元)、recording fee(几十美元)。每一项都可以谈:origination fee 找别家比价,title insurance 用旧的(refinance 有折扣),appraisal 看能不能 waiver(Fannie Mae 的 appraisal waiver,符合条件的不用做 appraisal,省几百美元)。
谈判的策略是:拿三家的 Loan Estimate 对比,逐项问能不能降。银行为了抢生意,经常在 origination fee 上让步。Closing cost 谈下来一千美元,等于白赚。别不好意思谈,银行的利润空间比你想象的大。
套现后的投资纪律
套出来的十万美元,怎么用?装修的,按计划花;还债的,立刻还;没想好的,先放高息储蓄账户(HYSA),别放着贬值,更别拿去炒股。Cash-out 的钱是有成本的(利息),趴在账上不动,等于白付利息。
最忌讳的是:套出来没计划,花着花着没了,月供还涨了。套现前,钱的去处就要定好,专款专用。纪律,是套现不变成灾难的唯一保障。
一句话决策
Cash-out refi 的决策,浓缩成三问:LTV 够吗(80% 上限)?月供扛得住吗(涨了多少)?钱的去处定了吗(装修、还债,还是消费)?三问都 yes,办;一问 no,重想。房子是资产,不是 ATM,套现是工具,不是习惯。工具用对,省钱;用错,烧钱。
Refi 的时机选择
Cash-out refi 的时机,看两个:利率(降息周期好)、房价(涨了才有得套)。两个都好,是黄金时机;一个好,凑合;两个都不好,别办。2026 年的利率不算低,房价分化,时机因人而异。别跟风,看自己的数字。
相关阅读
- 2026 房贷 Refinance 时机全解:利率、盈亏平衡点与避坑指南
- HELOC 房屋净值信用额度全解:申请条件、浮动利率与抵税规则(2026 年 9 月版)
- 房贷买点数 Discount Points 全解:1 个点多少钱、几年回本
英文官方来源
核验日期:2026-10-07
免责声明
本文仅供一般信息参考,不构成财务、税务或投资建议。银行、保险公司与发卡行的政策、费率可能随时调整,具体以官方最新公布为准;涉及税务与法律的重大决策,请咨询持牌会计师、税务师或律师。
更多美国生活实务干货,欢迎关注美国通官方微信:UUUMGT,回复“房贷”获取更多实务指南。






评论前必须登录!
注册