你在券商 App 里看到一张 1 年期 CD,利率 5.2%,比银行官网的 4.5% 高出一大截,果断买入。3 个月后,CD 被”赎回”了,本金退回,利率只按 3 个月结算——而此时市场利率已经跌到 4%,你再也买不到 5.2% 的产品。这就是 Callable CD(可赎回定期存单):发行方(银行)有权在约定日期提前赎回,而你作为持有人没有选择权。高利率的代价,是再投资风险。本文讲清 callable CD 的机制、银行什么时候会赎回、以及怎么避开这个坑。
先说结论:高出来的利率是”期权费”
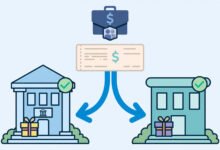
Callable CD 利率为什么比普通 CD 高?因为银行卖给你的 CD 里嵌了一个”赎回期权”——银行有权在利率下跌时提前把钱还你、再以更低的利率重新融资。多出来的 0.3%–0.8% 利率,本质是银行付给你的期权费,补偿你承担的再投资风险。
这笔交易对银行永远有利:利率下跌 → 银行赎回、省利息;利率上涨 → 银行不赎回、继续用低成本资金。你拿到高利率的时段,恰恰是利率对你有利的时段;而一旦市场转向,银行立刻止损。理解这一点,就不会再把 callable CD 当成”捡便宜”。
Callable CD 的基本结构:3 个关键日期
第一,发行日(issue date)和到期日(maturity date)。比如 2026 年 10 月 1 日发行、2027 年 10 月 1 日到期,名义期限 1 年。
第二,首次赎回日(first call date)。银行最早可以赎回的日期,常见的是发行后 3 个月或 6 个月。比如”3-month call protection”,意思是前 3 个月银行不能赎回,3 个月之后随时可以。
第三,赎回频率。过了首次赎回日,银行通常可以在每个付息日(monthly/quarterly/semi-annual)行使赎回权。也就是说,一张名义 5 年期的 callable CD,如果每季度可赎回,实际可能只存活 3 个月。
券商平台(Fidelity、Schwab、Vanguard 的 CD marketplace)上架的 CD,绝大多数是 callable 的,而且 call protection 期很短。这是券商 CD 利率看起来比银行官网高的主要原因——不是券商补贴,是你承担了赎回风险。
银行什么时候会赎回:就看利率走势
判断逻辑很简单:赎回对银行有利就会赎回。市场利率下跌 → 银行可以以更低成本重新融资 → 赎回你的高利率 CD。市场利率上涨或持平 → 银行继续享受你的低成本存款 → 不赎回。
实际时间线举例:2026 年 10 月你买了 1 年期 5.2% callable CD(3 个月 call protection)。2027 年 1 月,美联储又降息一次,市场 1 年期 CD 利率跌到 4.3%。银行一算:继续付你 5.2% 九个月 vs 赎回后按 4.3% 重新发,果断赎回。你拿回本金 + 3 个月 5.2% 的利息,然后发现市场上已经没有 5% 以上的 1 年期产品了。
反过来,如果 2027 年利率涨到 6%,银行绝不会赎回——它巴不得你按 5.2% 存满 5 年。所以 callable CD 的实际持有期是”不对称”的:对你有利的持有期(高利率环境持续)会被拉长,对你不利的(利率下跌)会被截断。这就是再投资风险(reinvestment risk)的本质。
Callable vs 普通 CD vs 国债:对比表
| Callable CD | 普通银行 CD | 美国国债 | |
|---|---|---|---|
| 利率水平 | 最高(含期权溢价) | 中等 | 市场定价 |
| 发行方能提前终止吗 | 能(call) | 不能 | 不能(财政部不赎回) |
| 你能提前支取吗 | 二级市场卖出(可能折价) | 能(付罚息) | 二级市场卖出 |
| 利率下跌时 | 大概率被赎回 | 锁定不变 | 锁定不变,价格还上涨 |
| FDIC/政府担保 | FDIC(银行发行) | FDIC | 美国政府信用 |
| 适合谁 | 判断利率要涨的人 | 要确定性的人 | 要确定性+流动性的人 |
注意:券商平台卖的 CD 是银行发行的,FDIC 承保看的是发行银行、按”每家银行每人 $250,000″累计。同一家银行通过不同券商买的 CD,保额是合并计算的。
怎么识别一张 CD 是不是 callable:3 处必看
第一,看产品名称和详情页。券商 CD 列表里,callable 产品会明确标注 “Callable”,详情页有 “Call Features” 或 “Redemption Provisions” 栏目。如果写的是 “Non-callable”,才是真正的锁定利率。
第二,看 call protection 期。标注如 “3 months call protection”、”6 months non-call”。保护期越短,银行能越早赎回。保护期 3 个月的 5 年期 CD,基本等于”3 个月后随时可能被赎回的存款”。
第三,看付息频率和赎回价格。Callable CD 赎回时通常按面值(par,$100)赎回,你不会损失本金,但会损失未来的高利息。有些标注 “make-whole call” 的产品赎回要补差价,对持有人更友好,但银行 CD 里极少见。
什么时候可以买 callable CD:2 种合理场景
场景一:你判断利率会上涨或持平。比如美联储明确进入加息周期(虽然 2026 年不是),银行大概率不会赎回,你白赚期权溢价。但这是宏观判断,普通人很难做准,不要把大额资金押注在利率预测上。
场景二:call protection 期覆盖你的用钱计划。你 6 个月后要用钱,买一张 6 个月 call protection 的 2 年期 callable CD——保护期内银行不能赎回,你锁定 6 个月高利率,到期拿钱走人。即使之后被赎回也不影响你,因为你本来就要用钱。
除此之外,对”我就想锁定利率”的存款人,callable CD 永远是次优选择。同样的钱,买 non-callable CD 或国债,利率低 0.3%–0.5%,但换来的是真正的确定性。
已经买了 callable CD 怎么办
第一步,查清 call 条款。登录券商账户,找到这张 CD 的持仓详情,确认 first call date 和赎回频率。算一下如果下个付息日被赎回,你实际拿到多少利息。
第二步,准备再投资预案。不要等赎回通知下来才开始找去处——赎回后资金通常 1–2 天退回结算账户。提前看好备选:non-callable CD、国债、HYSA,赎回当天就能下单,避免资金闲置。
第三步,评估二级市场卖出。如果你判断利率还要大跌、赎回不可避免,且现在二级市场价格不错(利率下跌时 CD 价格会涨),可以考虑提前在二级市场卖出锁定收益。但二级市场流动性差、买卖价差大,小额持仓卖出不划算。
真实案例:被赎回的两种结局
案例一:2024 年底,张先生在 Fidelity 买了 18 个月期 5.3% callable CD(3 个月保护期)。2025 年 4 月美联储降息,银行在首个可赎回日赎回。张先生实际只享受了 4 个月 5.3%,剩余本金被迫以 4.4% 再投资。一年下来实际收益比当初直接买 4.8% non-callable 还低。
案例二:李女士 2022 年加息周期买了 2 年期 callable CD 4.9%,之后利率一路上涨,银行从未赎回,她完整拿了 2 年 4.9%,比同期 non-callable 高出 0.4%。这是 callable CD 赢的剧本——但前提是”你赌对了利率方向”。
两个案例的教训:callable CD 的收益取决于利率走势,而利率走势是银行比你更懂、信息比你更多的领域。把”赌利率”的钱和”求安稳”的钱分开,前者可以买 callable,后者老老实实 non-callable。
华人常见误区
误区一:”券商 CD 利率高是因为券商补贴。” 错,高出来的是赎回期权溢价,是你用再投资风险换来的。
误区二:”5 年期 CD 肯定能存 5 年。” Callable 的 5 年是”最长 5 年”,实际可能是 3 个月。看期限先看 call 条款,再看名义期限。
误区三:”被赎回会损失本金。” 不会,赎回按面值返还本金 + 应计利息,损失的是”未来本可以拿到的高利息”,是机会成本不是本金损失。
误区四:”小银行的 callable CD 更安全,因为它缺存款不会赎回。” 缺存款的银行恰恰更可能在利率下跌时赎回高成本 CD、换发低成本新 CD,这是财务常识不是道德问题。
银行为什么爱发 Callable CD:发行方视角
站在银行的资金部看,callable CD 是完美的负债管理工具。银行吸收存款是为了放贷,放贷利率随市场浮动,但普通 CD 的存款成本是锁死的——市场利率跌了,银行还得按高利率付你利息,净息差被压缩。Callable CD 给了银行一个”逃生舱”:利率跌了就赎回、换发低利率新 CD,净息差保住了。
这也是为什么降息周期里券商平台上 callable CD 特别多、利率特别诱人:银行正需要锁定一批”可进可退”的资金。而加息周期里,银行更愿意发 non-callable CD(锁定低成本资金),callable 产品反而少。看懂这个周期规律,你就知道什么时候该对高利率 callable 动心、什么时候该绕道。
对银行来说,赎回决策是纯财务计算,没有”讲信用”的成分。银行资金部每周都会跑一遍存量 callable CD 的赎回测算:赎回再融资的成本 vs 继续付息的成本,哪个低做哪个。所以不要指望”银行看我存了这么久不好意思赎回”——系统算出来该赎就赎,一封自动邮件通知你。
券商下单前 5 项检查清单
第一,确认是否 callable。详情页 “Callable: Yes/No” 是第一眼要看的字段,Yes 就继续往下看 call 条款,No 就可以按普通 CD 评估。
第二,读 call protection 期。3 个月、6 个月还是 1 年?保护期要覆盖你”无论如何都希望锁定利率”的最短期限。保护期 3 个月的长期 CD,基本只适合短钱。
第三,核对发行银行和 FDIC 保额。同一家银行在你所有券商账户的 CD 加总,每人 $250,000 上限。买之前算一下这家银行的敞口,别超保。
第四,看付息频率和最低购买额。券商 CD 通常 $1,000 起购,付息有月付、季付、半年付、到期一次付。付息频率影响你的现金流规划,到期一次付的要注意利息当年报税(accrued interest 也要报)。
第五,对比同期限 non-callable 和国债利率。如果 callable 只比 non-callable 高 0.2%,这点溢价不值得承担赎回风险;高出 0.6% 以上才值得认真考虑。同时对比同期限国债收益率——国债免州税,加州、纽约州的高税率居民算税后收益时国债经常反超。
常见问题
Q:Callable CD 被赎回需要我操作吗?
A:不需要。银行行使赎回权后,本金和应计利息自动退回你的券商结算账户(core account),通常 1–2 个工作日。你会收到赎回通知(call notice),注意查邮件。
Q:Callable CD 的利息怎么报税?
A:和普通 CD 一样,利息收入报 1099-INT。被赎回当年收到的利息(包括持有期的应计利息)计入当年收入。券商会寄 consolidated 1099。
Q:银行 CD(去分行存的)有 callable 的吗?
A:极少。银行柜台和官网卖的 CD 基本都是 non-callable,callable CD 主要出现在券商的 CD marketplace 和机构市场。去分行存 CD 不用担心这个问题。
Q:Step-up CD 和 callable CD 是一回事吗?
A:不是。Step-up CD 是利率按约定阶梯上涨、持有人有权提前支取(put),对持有人有利;callable 是发行方有权提前终止,对发行方有利。名字都带”可变”但方向完全相反。
Q:Callable CD 适合做 CD 阶梯吗?
A:不适合。CD 阶梯的核心是”每年有一笔到期、利率锁定”,callable 的到期时间不确定,会打乱阶梯节奏。做阶梯只用 non-callable CD 或国债。
Q:怎么在 Fidelity/Schwab 上筛选 non-callable CD?
A:在 CD 筛选器里找 “Call Protection” 或 “Callable” 选项,选 “Non-callable”。也可以按发行方类型筛:直接找银行官网的 CD(都是 non-callable)。
相关阅读
英文官方来源:FDIC deposit insurance rules for brokered CDs、FINRA investor alert on callable CDs、Fidelity / Charles Schwab CD marketplace disclosures(call features / redemption provisions)
核验日期:2026年10月1日
免责声明:本文仅为一般财务信息介绍,不构成投资、税务或法律建议。具体条款以各银行官网最新说明为准,决策前请咨询持牌专业人士。
想第一时间获取美国信用卡与银行实战攻略,欢迎添加美国通官方微信:UUUMGT